Artykuł powstał we współpracy z Saxo Bank.
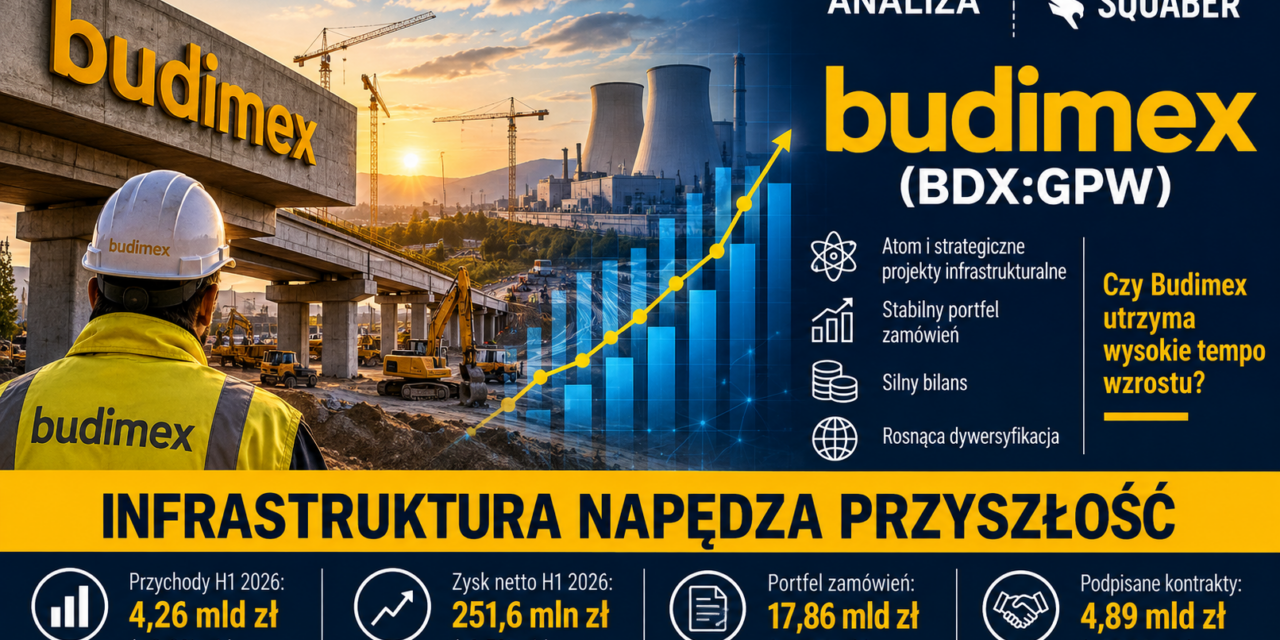
Budimex wchodzi w kolejne lata z portfelem zamówień bliskim 18 mld zł i coraz większą ekspozycją na strategiczne projekty infrastrukturalne, energetyczne i jądrowe. Spółka utrzymuje mocny bilans i wysoką kontraktację, choć przy obecnej wycenie kluczowe pytanie dotyczy tego, czy tempo rozwoju biznesu wystarczy do dalszego wzrostu kursu.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Budimex pozostaje jednym z głównych beneficjentów wieloletniego cyklu inwestycji publicznych. Spółka ma kompetencje, bilans oraz referencje pozwalające jej konkurować nie tylko o kontrakty drogowe i kolejowe, lecz również o strategiczne projekty energetyczne, lotniskowe, hydrotechniczne i przemysłowe.
Na koniec czerwca 2026 r. portfel zamówień wynosił 17,86 mld zł, wobec 17,05 mld zł rok wcześniej. Zarząd ocenia, że zabezpiecza to front robót na lata 2026–2027 i częściowo 2028. Co ważne, jednocześnie wartość podpisanych kontraktów w pierwszym półroczu niemal się podwoiła, rosnąc do 4,89 mld zł z 2,46 mld zł rok wcześniej (źródło).
Budimex nie jest więc spółką, która musi agresywnie walczyć o każdy kontrakt po każdej cenie. Duży backlog daje większą selektywność w przetargach, choć wciąż nie eliminuje typowego dla budownictwa ryzyka presji marżowej.
Wyniki i kondycja finansowa
Pierwsze półrocze 2026 r. potwierdziło wzrost skali działalności, ale jednocześnie pokazało, że wzrost przychodów nie przekłada się automatycznie na proporcjonalny wzrost zysków netto.
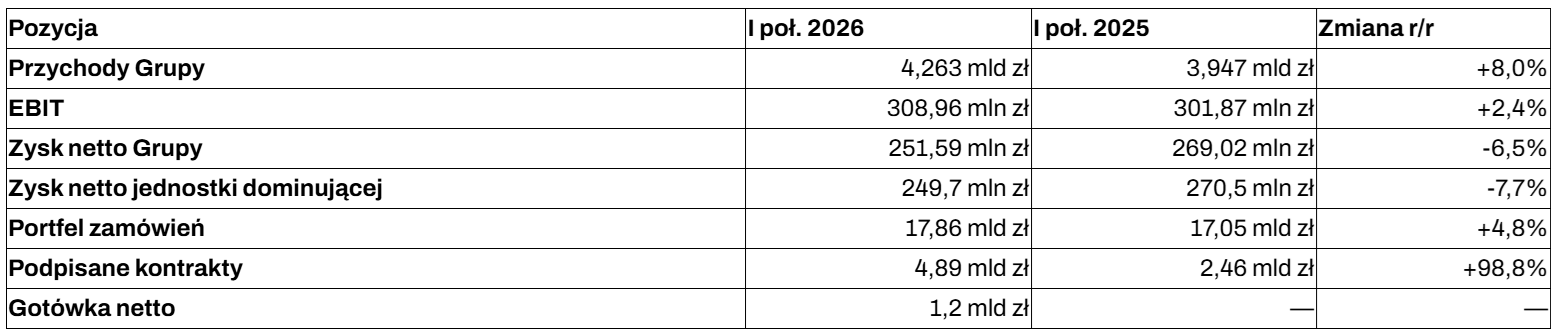
Źródło: Opracowanie własne na podstawie danych raportu okresowego za I półrocze 2026 r.
Dane półroczne wskazują, że Budimex utrzymał przychody powyżej 4,26 mld zł, natomiast zysk netto przypisany akcjonariuszom jednostki dominującej spadł do 249,7 mln zł. Jednocześnie wynik operacyjny pozostawał stabilny, a rentowność EBIT w samym II kwartale wyniosła 7,4%, wobec 7,0% w I kwartale (źródło).
W praktyce oznacza to, że rdzeń wykonawczy spółki pozostaje rentowny, ale nie jest to jednocześnie gwarancja liniowego wzrostu zysków. Budownictwo infrastrukturalne ma wysokie przychody, jednak marże są podatne na tempo realizacji robót, warunki atmosferyczne, ceny materiałów i usług podwykonawców, waloryzację kontraktów, koszty finansowe oraz miks projektów.
Pozytywem jest pozycja gotówkowa netto w wysokości 1,2 mld zł po pierwszym półroczu. W ciągu poprzednich 12 miesięcy Grupa przeznaczyła około 0,5 mld zł na CAPEX, rozwój nowych obszarów — w tym OZE i segment deweloperski — oraz podatek CIT. To pokazuje, że Budimex ma zdolność finansowania rozwoju bez konieczności agresywnego zadłużania się.
Dla akcjonariuszy istotna pozostaje też dywidenda. Raport półroczny wskazuje 32,42 zł dywidendy na akcję. Przy kursie zbliżonym do 696 zł oznacza to historyczną stopę dywidendy rzędu około 4,7%, choć nie jest to gwarancja wypłaty w kolejnych latach — zwłaszcza jeśli nowa strategia mocniej przesunie Grupę w stronę kapitałochłonnych projektów PPP i inwestycji własnych.
Poszerzanie obszarów działalności
Budimex coraz wyraźniej przesuwa się od klasycznego wykonawstwa drogowego w stronę infrastruktury krytycznej. Jest to strategicznie korzystne, ponieważ segmenty takie jak energetyka, atom, sieci przesyłowe, kolej i duże projekty transportowe mogą zapewnić wieloletni strumień przetargów oraz podnieść barierę wejścia dla mniejszych konkurentów.
Najważniejsze informacje kontraktowe i projektowe przedstawia poniższa tabela.
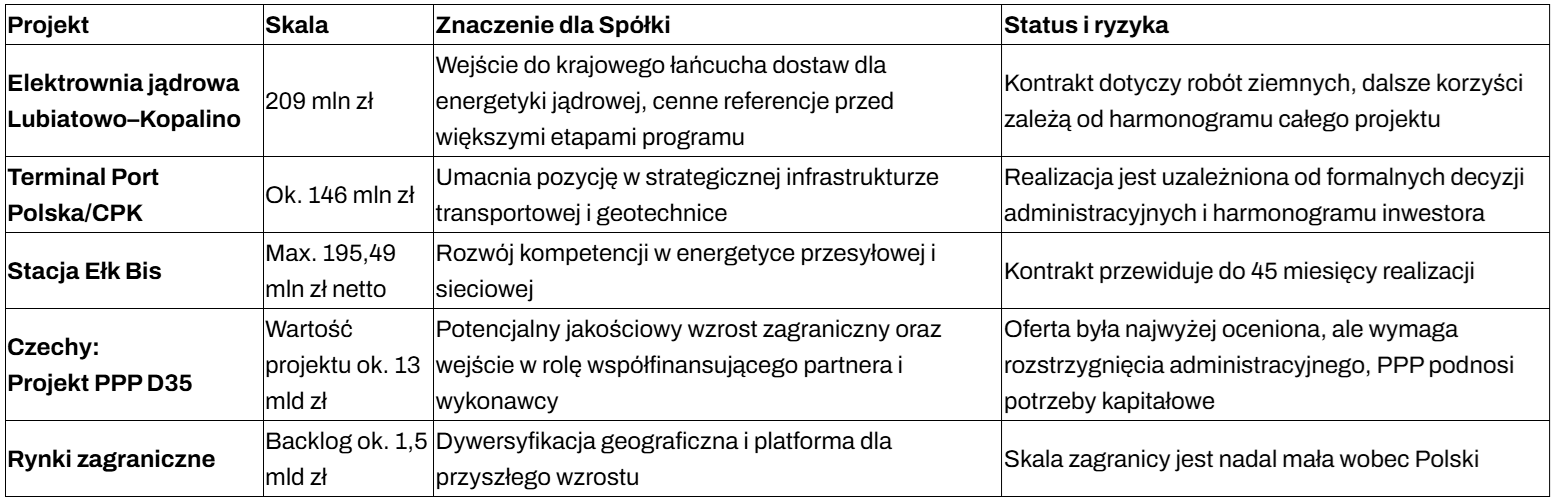
Źródło: Opracowanie własne na podstawie danych Budimex — komunikaty spółki i prezentacja/konferencja wynikowa za I półrocze 2026 r. oraz bankier.pl
Kontrakt z Bechtelem na prace ziemne przy pierwszej polskiej elektrowni jądrowej ma wartość 209 mln zł. Finansowo nie jest to projekt zmieniający skalę całego Budimeksu, ale strategicznie ma znaczenie większe niż jego wartość nominalna: pozwala budować doświadczenie, procedury jakościowe i referencje w sektorze, który w perspektywie dekad może generować bardzo wysokie nakłady inwestycyjne. Zarząd deklaruje ambicję wejścia do globalnego łańcucha dostaw dla atomu, także poza Polską.rp+1
Spółka zdobyła również kontrakt dotyczący fundamentów głębokich pod terminal pasażerski Portu Polska za około 146 mln zł. Prace mają obejmować ponad osiem tysięcy pali, ale harmonogram zależy od postępowań administracyjnych związanych z inwestycją. To dobrze pokazuje naturę ryzyka w projektach publicznych: Budimex może mieć zabezpieczone zlecenie, lecz tempo jego realizacji pozostaje po części poza kontrolą wykonawcy.forsal+1
W energetyce przesyłowej Budimex wygrał przetarg PSE na rozbudowę stacji Ełk Bis i przebudowę stacji 220/110 kV Ełk. Maksymalna wartość kontraktu wynosi 195,49 mln zł netto, a termin realizacji ustalono na 45 miesięcy od zawarcia umowy. Ten typ zleceń wpisuje się w modernizację krajowej sieci elektroenergetycznej, potrzebną zarówno dla OZE, jak i przyszłej energetyki jądrowej.
Szczególnie interesujący jest kierunek czeski. Budimex złożył ofertę w projekcie PPP D35 o wartości około 13 mld zł; jego oferta była na pierwszym miejscu w procedurze, a udział wykonawczy spółki miałby wynieść około 40%. Projekt jest ważny, ponieważ oznaczałby przejście do modelu, w którym Budimex łączy funkcję wykonawcy z uczestnictwem w finansowaniu i długoterminowej obsłudze infrastruktury.biznes.pap+1
To jednocześnie potencjalna przewaga i źródło ryzyka. Model PPP może w przyszłości stabilizować przepływy pieniężne i poprawiać jakość biznesu, lecz wymaga większego kapitału, ogranicza swobodę dysponowania gotówką i może osłabić możliwości wypłaty wysokiej dywidendy.
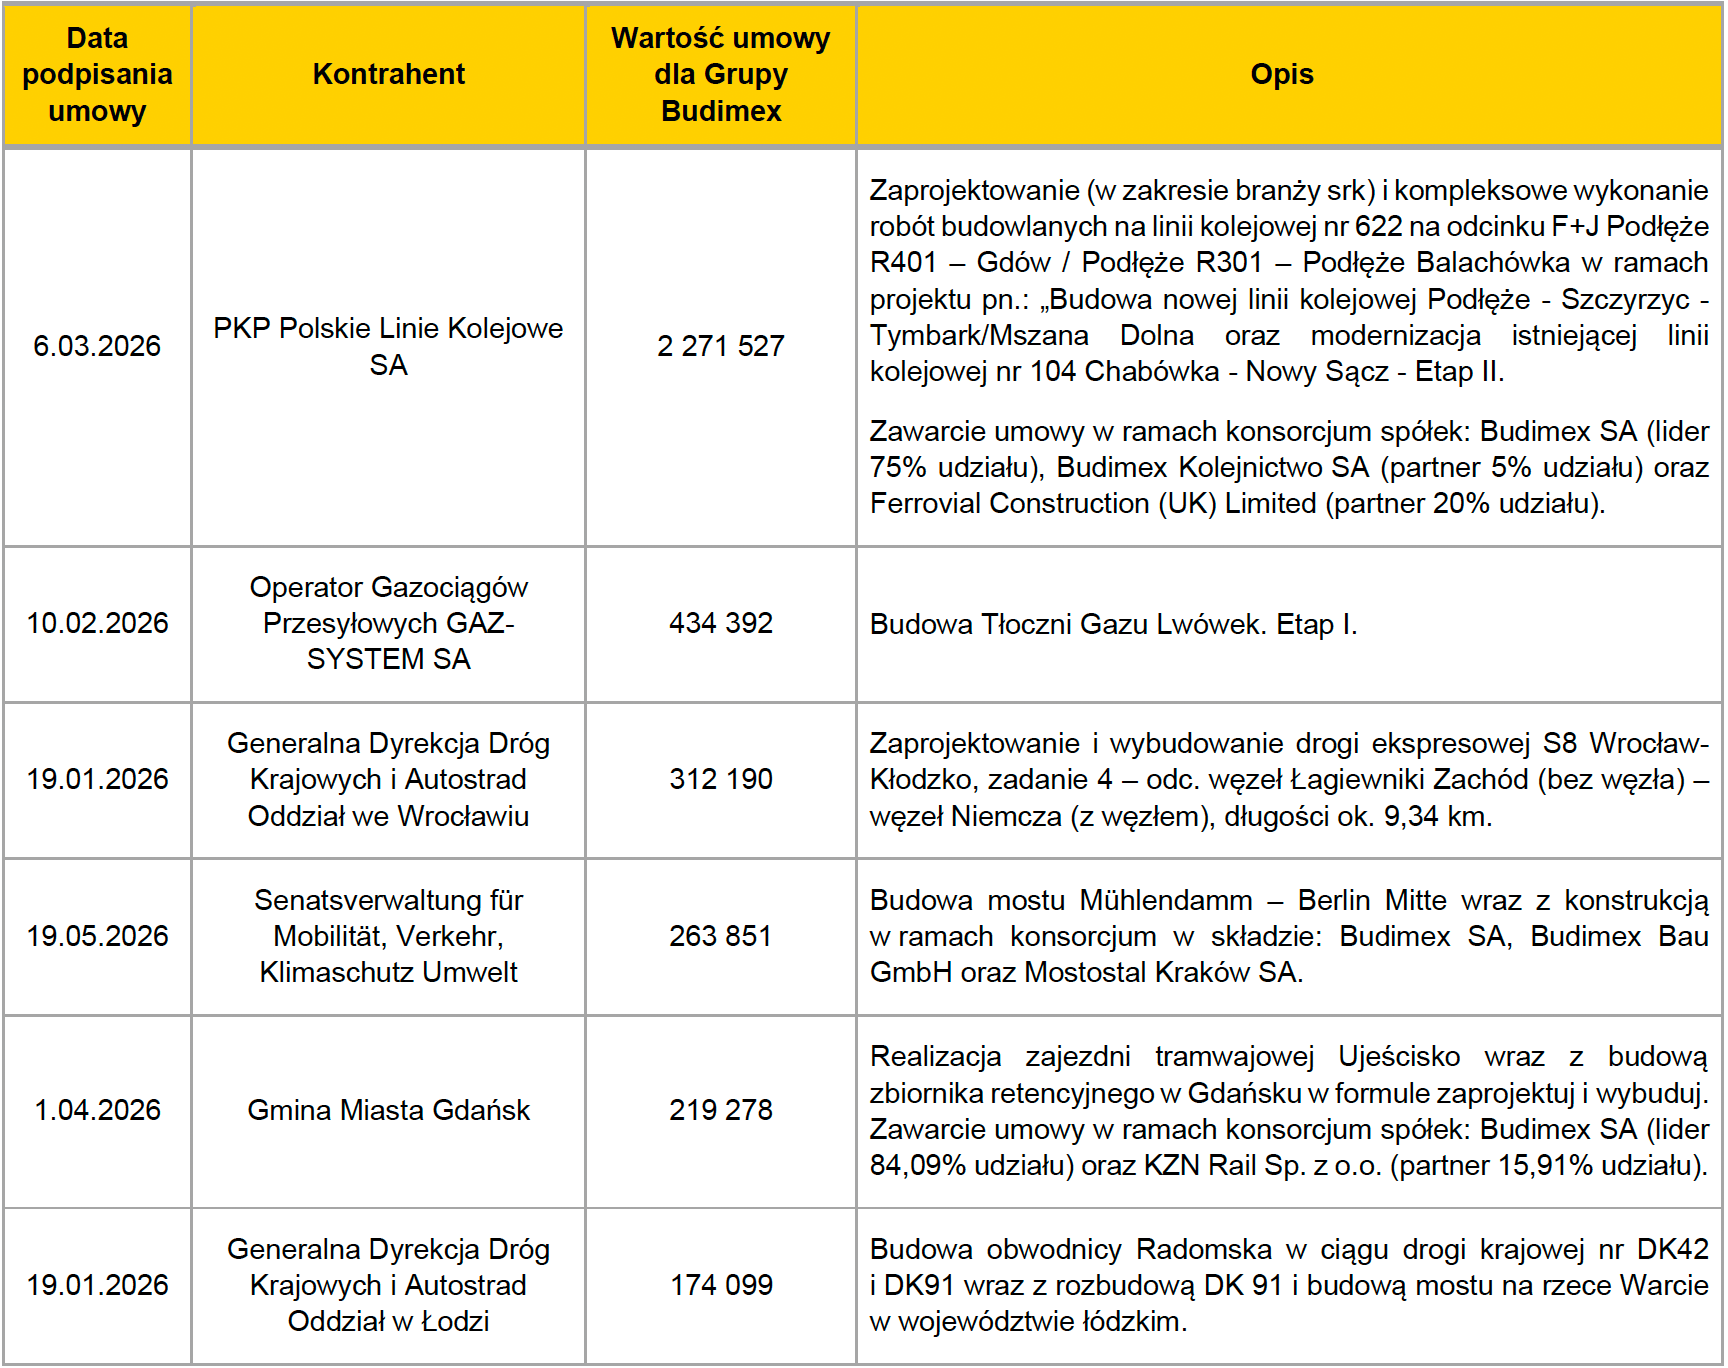
Źródło: Budimex. Najistotniejsze kontrakty zawarte przez spółki Grupy Budimex w pierwszym półroczu 2026 – Sprawozdanie z działalności za I półrocze 2026 roku.
Konkurencja nie śpi
Perspektywy dla polskiego budownictwa infrastrukturalnego pozostają dobre, jednak rynek może być mniej dynamiczny, niż sugerują zapowiedzi polityczne i programy inwestycyjne. PMR szacuje wartość segmentu budownictwa infrastrukturalnego w 2026 r. na ponad 141 mld zł, co oznacza realny wzrost o 3,1%. Jednocześnie Spectis wskazuje, że na rynku następuje raczej „kumulacja zamierzeń inwestycyjnych” niż faktyczna kumulacja realizowanych projektów (źródło).
Główne źródła popytu dla Budimeksu to:
- Program budowy dróg krajowych – gdzie do realizacji pozostaje około 2,5 tys. km dróg najwyższych klas, co według przedstawicieli sektora daje grupom wykonawczym perspektywę stabilnego rynku na co najmniej pięć lat (źródło).
- Inwestycje kolejowe – PKP PLK planowała w 2026 r. przetargi o wartości około 9,5 mld zł, a zarząd Budimeksu wskazywał na otwarte postępowania kolejowe o wartości około 9,7 mld zł (źródło).
- Modernizacja sieci energetycznej – rozwój OZE, magazynów energii, przyłączy oraz infrastruktury przesyłowej.
- Program energetyki jądrowej – który może rozwijać się stopniowo, ale dla firm o odpowiednich referencjach będzie stanowił rynek o wysokich barierach wejścia.
- CPK i towarzysząca mu infrastruktura lotniskowa, drogowa, kolejowa oraz geotechniczna — przy czym inwestycje te mają istotne ryzyko harmonogramowe i administracyjne.
Konkurencja pozostaje silna. W dużych przetargach Budimex rywalizuje m.in. z grupami Strabag, Porr, Vinci/Eurovia, Hochtief, Warbudem, Polimeksem-Mostostal oraz krajowymi spółkami giełdowymi, w tym Mirbudem i Torpolem. Duża liczba ofert może ograniczać marże, ponieważ wykonawcy starają się zabezpieczyć portfele po ewentualnym przesunięciu inwestycji publicznych.
Na tle mniejszych krajowych konkurentów Budimex wyróżnia się skalą i bilansem. Mirbud osiągnął w I półroczu 2026 r. 1,46 mld zł przychodów, 44,88 mln zł zysku netto oraz portfel zamówień 8,89 mld zł. To dobre wyniki, ale backlog Budimeksu był około dwukrotnie większy, a jego skala finansowa znacząco wyższa (źródło).
Międzynarodowi gracze także są w dobrej kondycji. Strabag po mocnym pierwszym półroczu 2026 r. zwiększył portfel zamówień o 27% r/r do 36 mld euro oraz podniósł prognozy na cały rok. Oznacza to, że konkurencja o duże projekty infrastrukturalne nie słabnie — krajowy cykl inwestycyjny przyciąga firmy dysponujące dużym sprzętem, kapitałem i doświadczeniem międzynarodowym (źródło).
Wycena i perspektywy
Przy kursie około 696 zł kapitalizacja Budimeksu wynosiła około 18,65 mld zł. Rynek nadal przypisuje spółce premię za jej pozycję lidera, jakość backlogu, zdolność do generowania gotówki oraz ekspozycję na państwowe programy inwestycyjne.
Premię tę wspierają fundamenty. Portfel zamówień o wartości 17,86 mld zł daje dobrą widoczność przychodów na lata 2026–2028. Spółka zakłada przekroczenie 8 mld zł nowej kontraktacji w 2026 r., a zarząd dopuszcza możliwość osiągnięcia ponad 10 mld zł przychodów w całym roku. Dodatkowymi czynnikami wzrostowymi są inwestycje drogowe i kolejowe, modernizacja sieci energetycznej, rozwój OZE, program jądrowy, CPK oraz potencjalny projekt PPP D35 w Czechach (źródło).
Ważnym atutem pozostaje także pozycja gotówkowa netto na poziomie około 1,2 mld zł po pierwszym półroczu 2026 r. Daje ona firmie elastyczność w finansowaniu działalności, inwestycji i nowych projektów, a także wspiera zdolność do wypłaty dywidendy.
Główne ryzyko dotyczy jednak wyceny. Budimex jest spółką dobrej jakości, ale rynek już uwzględnia w kursie znaczną część oczekiwanych sukcesów. Aby uzasadnić obecną premię, firma musi utrzymywać rentowność, skutecznie waloryzować kontrakty, kontrolować koszty i regularnie pozyskiwać duże zlecenia. Słabsze marże, opóźnienia inwestycji publicznych lub spadek dynamiki kontraktacji mogłyby wywołać korektę kursu.
Ryzykiem branżowym pozostają opóźnienia przetargów, napięcia w finansach publicznych, decyzje administracyjne oraz konkurencja cenowa. Choć skala planowanych inwestycji infrastrukturalnych jest duża, część projektów może być przesuwana w czasie, co ograniczałoby krótkoterminową dynamikę rynku.
Dodatkowo wejście w model PPP może w długim terminie poprawić stabilność i rentowność biznesu, ale na początku będzie wymagać większego kapitału. To może zwiększyć CAPEX i ograniczyć kwotę gotówki dostępną na przyszłe dywidendy.
Budimex pozostaje interesującą spółką patrząc długoterminowo, dając ekspozycję na rozwój polskiej infrastruktury i energetyki. Potencjał operacyjny jest wysoki, ale przy obecnej wycenie zakup akcji wymaga akceptacji ryzyka, że dalszy wzrost kursu będzie bardziej ograniczony niż wzrost samego biznesu.
Najbardziej racjonalny scenariusz to dalszy wzrost operacyjny i utrzymanie wysokiego backlogu, ale z bardziej umiarkowanym potencjałem wzrostu kursu niż w okresie, gdy rynek dopiero dyskontował uruchomienie KPO i nowej fali inwestycji infrastrukturalnych. Wyzwaniem więc nie jest dziś jakość biznesu, lecz cena akcji. Przy kursie około 696 zł rynek nadal wycenia spółkę z wyraźną premią za bezpieczeństwo, skalę i perspektywy, więc przestrzeń do błędu operacyjnego pozostaje ograniczona.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Budimex: Analiza techniczna
Po osiągnięciu lokalnego szczytu pod koniec lutego br. spółka pozostaje w ruchu bocznym notując w ostatnim czasie kolejny test oporu w rejonie 760 zł. Na ten moment poziom ten skutecznie wyhamowuje popyt, jednocześnie notowania poruszają się w okolicy okrągłego poziomu 700 zł. Ważnym wsparciem dla dalszych ewentualnych spadków pozostaje rejon zielonego obszaru technicznego powyżej 640 zł. Istotna strefa wolumenowa znajduje się poniżej 600 zł. W przypadku przełamania w górę wspomnianego rejonu 760 zł, kolejnym celem są ostatnie szczyty przy 800 zł.
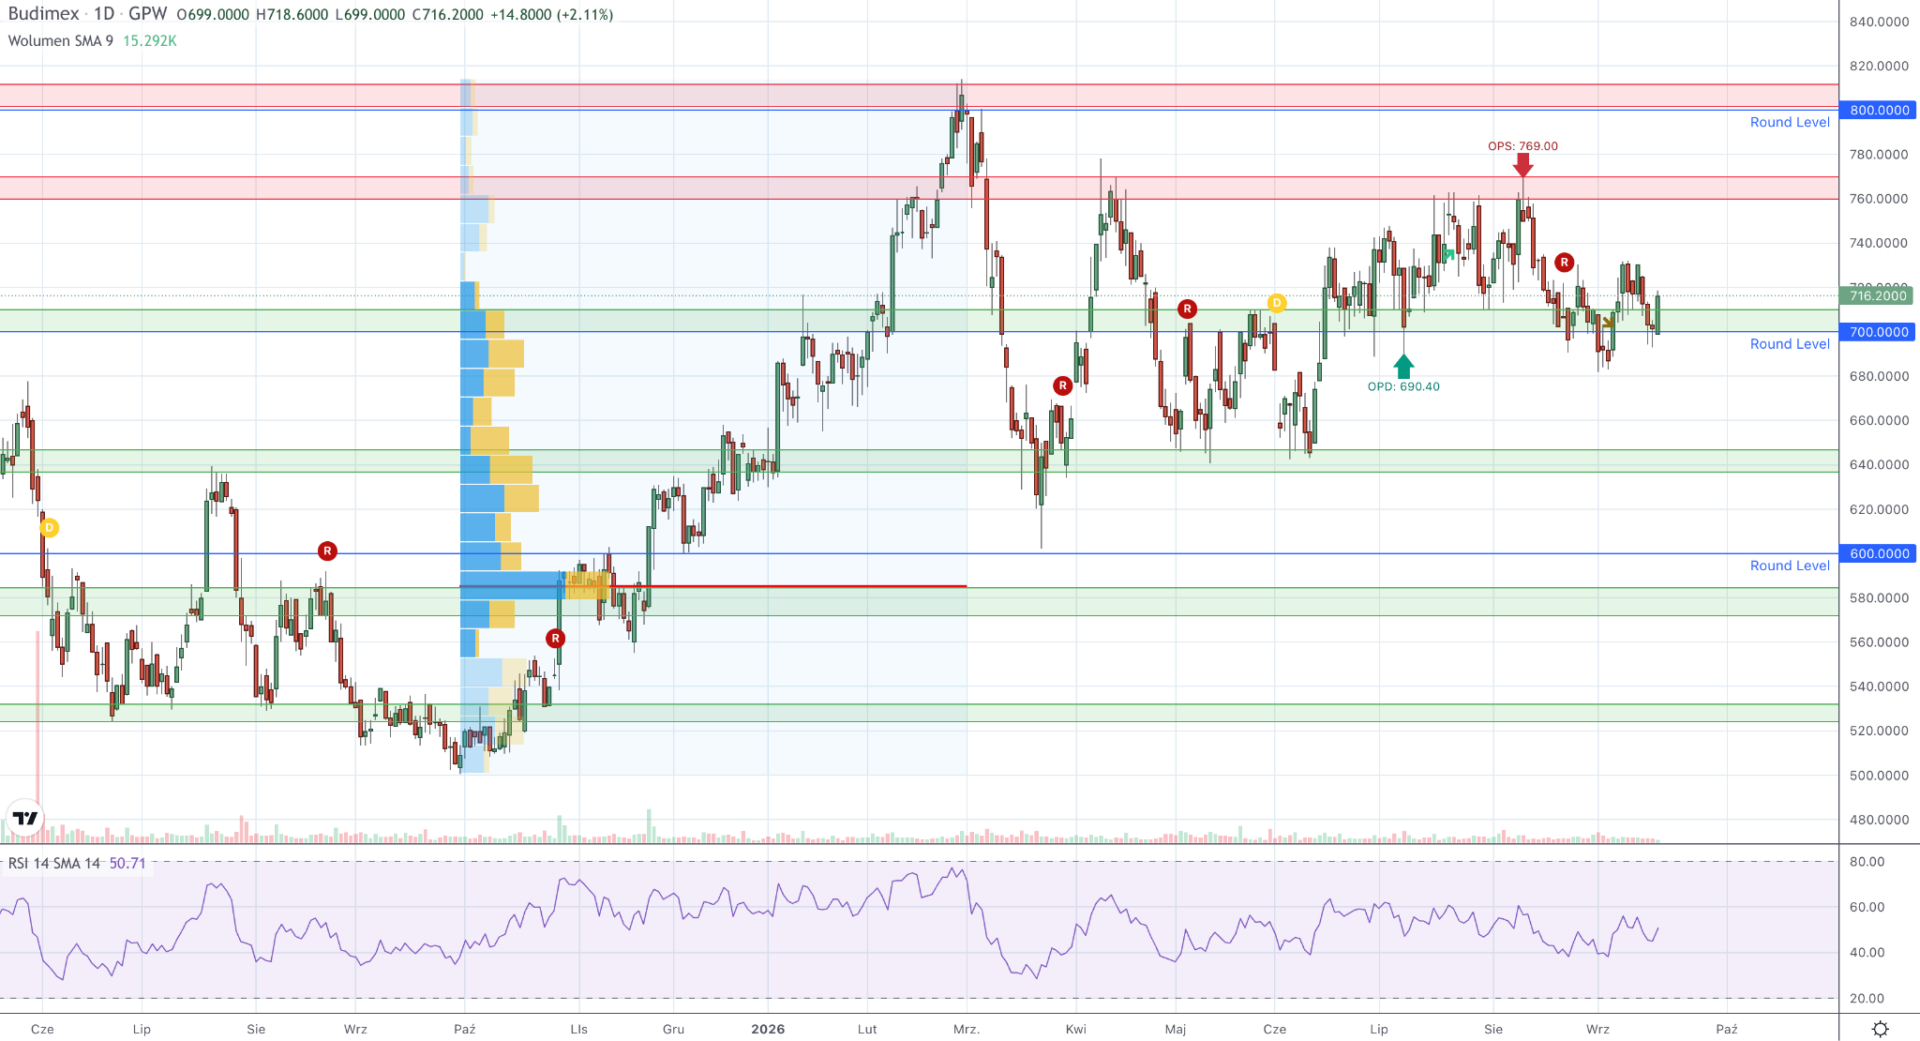
Wykres dzienny. Opracowanie własne, 17.09.2026.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com