Artykuł powstał we współpracy z Saxo Bank.
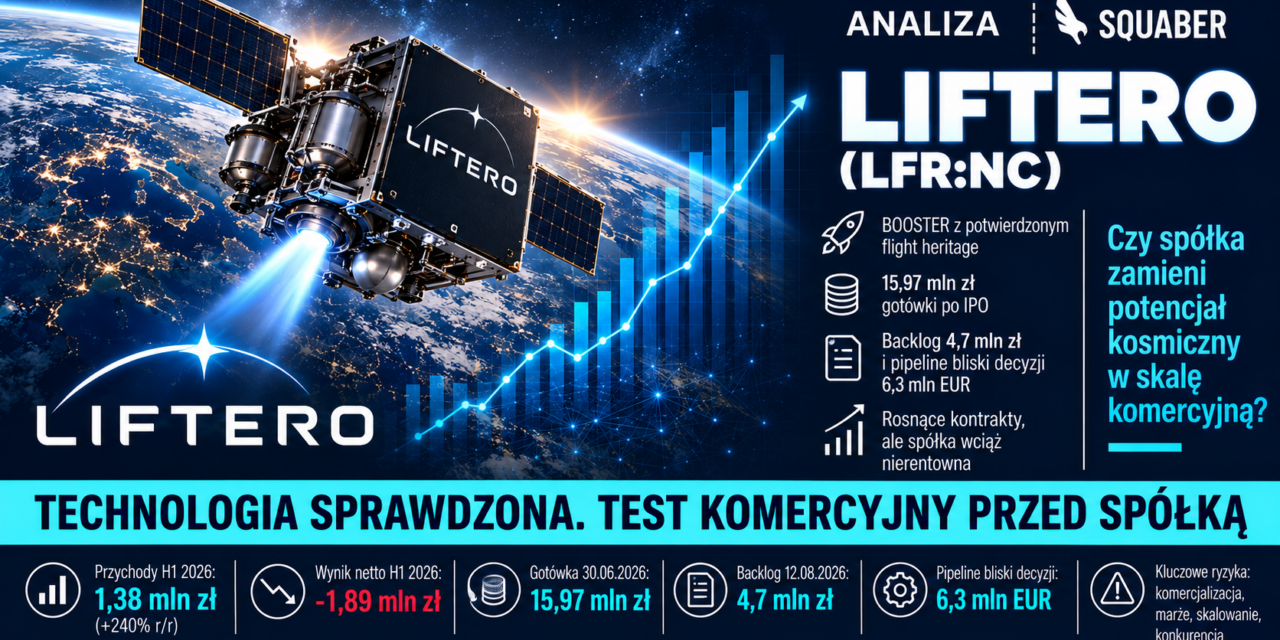
Przyglądając się dalej firmom z branży kosmicznej, tym razem bierzemy pod lupę Liftero – spółkę, która może zainteresować inwestora szukającego ekspozycji na rozwój nowych technologii. Liftero to krakowska spółka założona przez Tomasza Palacza i Przemysława Drożdża, specjalizująca się w projektowaniu i produkcji systemów napędowych do zastosowań kosmicznych. Na rynku NewConnect zadebiutowała 30 czerwca 2026 r.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Głównym produktem jest BOOSTER — chemiczny system napędowy wykorzystujący podtlenek azotu i etan, konfigurowany z ustandaryzowanych komponentów. Nie jest to napęd rakiety wynoszącej ładunek z Ziemi. Produkt służy do manewrowania statkiem kosmicznym już po wyniesieniu – zmiany orbity, rozmieszczania satelitów, zbliżania się do innych obiektów, dokowania, deorbitacji czy kontrolowanego powrotu. To istotne rozróżnienie, ponieważ Liftero działa w konkretnej części łańcucha dostaw sektora kosmicznego, a nie na całym rynku rakiet i satelitów.
Strategia spółki opiera się na odejściu od projektowania każdego systemu od podstaw. Klient ma otrzymywać rozwiązanie dopasowane do misji, ale zbudowane ze wspólnej architektury i powtarzalnych komponentów. Taki model powinien ograniczać nakłady inżynieryjne przypadające na zamówienie i ułatwiać zwiększanie produkcji (źródło).
Na stronie produktowej Liftero deklaruje dostawy w ciągu 6–9 miesięcy. To potencjalnie ważny atut, jednak pozostaje deklaracją producenta. Bez porównywalnych danych dotyczących parametrów, zakresu kwalifikacji i terminów konkurentów nie można bez zastrzeżeń stwierdzić, że spółka dostarcza systemy trzykrotnie szybciej od całego rynku (źródło).
Najważniejszy sukces: BOOSTER działa w kosmosie
System BOOSTER został wyniesiony na orbitę w marcu 2025 r. w ramach misji RED5 podczas lotu SpaceX Transporter-13. Pełnoskalową kampanię testową przeprowadzono w lutym i marcu 2026 r., a jej wyniki ogłoszono 20 marca. Do końca czerwca wykonano ponad 231 sekwencji testowych, obejmujących ponad 105 zapłonów silnika (źródło).
Dla firmy produkującej sprzęt kosmiczny jest to ważniejszy argument niż samo pozytywne zakończenie testów laboratoryjnych. Tak zwane flight heritage oznacza historię działania urządzenia w rzeczywistych warunkach kosmicznych. Może zmniejszać obawy klientów i ułatwiać pozyskiwanie zamówień.
Nie należy jednak utożsamiać tego osiągnięcia z pełnym usunięciem ryzyka technologicznego. Zgodnie z publikowanym przez NASA przeglądem i analizą dojrzałości technologicznej systemów napędowych przeznaczonych dla małych satelitów, dojrzałość napędu zależy również od środowiska pracy, czasu trwania misji, obciążeń i wymaganej liczby uruchomień. System sprawdzony w jednej konfiguracji nie jest automatycznie zakwalifikowany do każdego kolejnego zastosowania (źródło).
Liftero kontynuuje więc testy żywotności i bardziej złożonych manewrów. Rozwija również silniki o ciągu 5 N i 20 N, wykorzystujące architekturę podstawowego wariantu 1 N. Komercjalizacja oznacza w tym przypadku równoległe prowadzenie sprzedaży i dalszych prac rozwojowych, a nie definitywne zakończenie etapu badań.
Połączenie z Progresja Space
30 września 2026 r. uzgodniono plan połączenia Liftero ze spółką zależną Progresja Space. Natomiast 8 października opublikowano pierwsze zawiadomienie akcjonariuszy o zamiarze przeprowadzenia tej operacji. Liftero ma przejąć cały majątek swojej 100-procentowej spółki zależnej. Połączenie ma nastąpić bez podwyższenia kapitału zakładowego i w procedurze uproszczonej.
Dla inwestora jest to przede wszystkim reorganizacja wewnętrzna. Nie oznacza nabycia nowego biznesu od zewnętrznego właściciela. Może uprościć strukturę prawną, rozliczenia i administrację, ale bez danych o oczekiwanych oszczędnościach nie należy przypisywać jej dużego, natychmiastowego wpływu na wyniki.
Ważne jest natomiast to, że opisany mechanizm połączenia nie przewiduje podwyższenia kapitału, a więc sam w sobie nie rozwadnia obecnych akcjonariuszy. Na dzień 8 października br. operacja pozostawała planowana, nie zakończona (źródło).
Wyniki finansowe – mocna dynamika z bardzo niskiej bazy
W pierwszym półroczu Liftero wykazało około 1,38 mln zł przychodów ze sprzedaży i zrównanych z nimi, co oznaczało wzrost o około 240% rok do roku. Jednocześnie spółka nadal ponosiła straty, a koszty działalności były wyraźnie większe od przychodów.
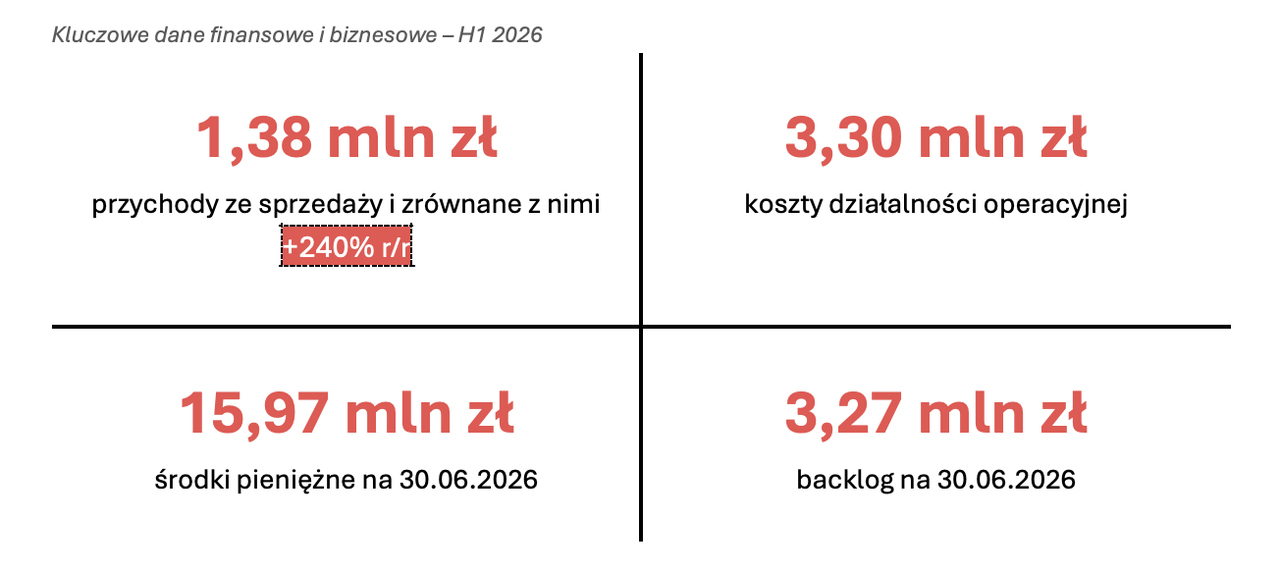
Źródło: Liftero – Raport okresowy za II kwartał 2026
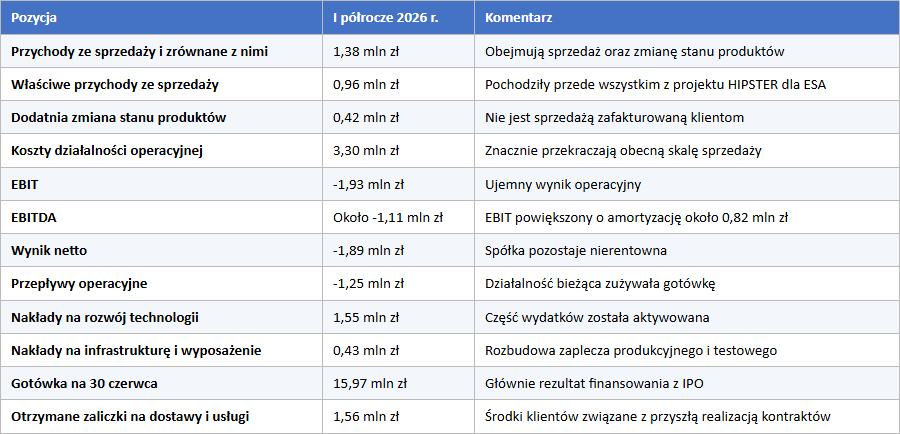
Źródło: Opracowanie własne na podstawie raportu okresowego za II kwartał 2026. EBITDA została obliczona jako EBIT powiększony o amortyzację.
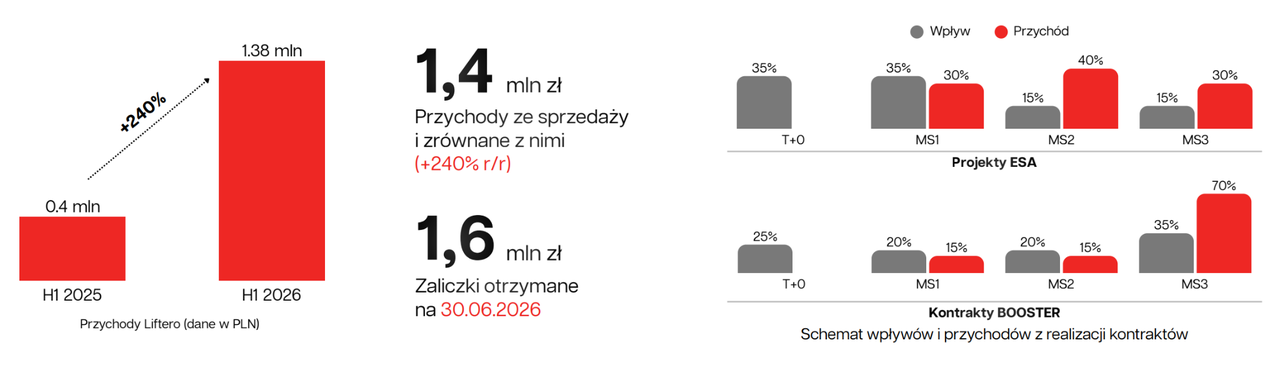
Źródło: Liftero – Prezentacja inwestorska za okres 2Q 2026.
Dlaczego kwota „1,4 mln zł przychodów” wymaga wyjaśnienia?
Medialny skrót może sugerować, że spółka sprzedała klientom produkty i usługi za około 1,4 mln zł. Tymczasem właściwa sprzedaż wyniosła około 0,96 mln zł. Pozostałe 0,42 mln zł stanowiła dodatnia zmiana stanu produktów, związana z pracami pozostającymi do późniejszego rozliczenia.
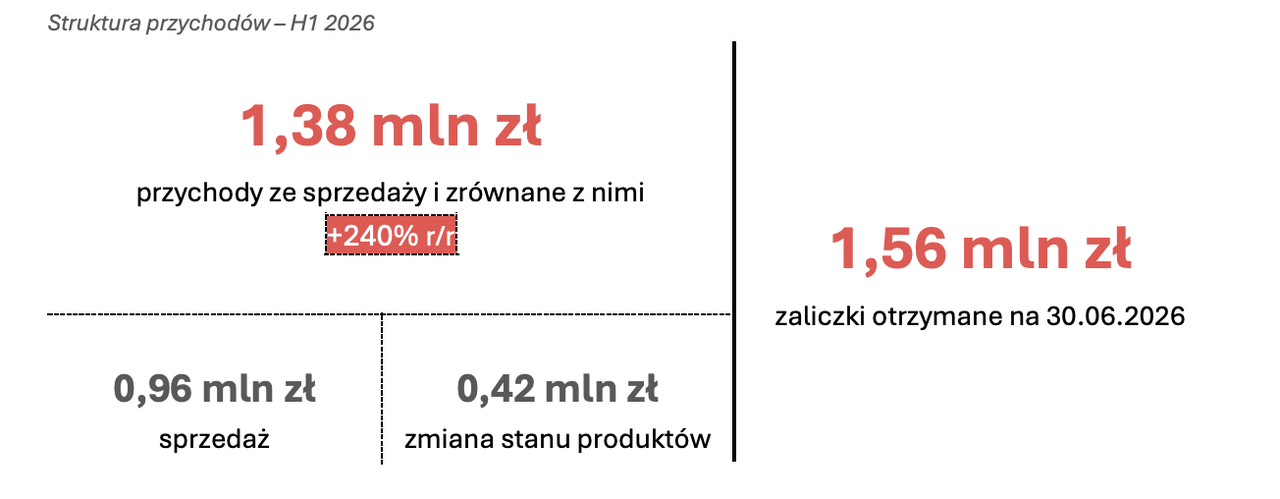
Źródło: Liftero – Raport okresowy za II kwartał 2026.
Ma to znaczenie przy ocenie postępów komercjalizacji. Sprzedaż w półroczu pochodziła przede wszystkim z projektu badawczo-rozwojowego HIPSTER dla Europejskiej Agencji Kosmicznej. Komercyjne kontrakty napędowe były widoczne głównie w zaliczkach i pozycjach bilansowych. Przychód ze sprzedaży systemów jest zasadniczo rozpoznawany przy finalizacji dostawy.
Dotychczasowe wyniki nie są więc jeszcze dowodem masowej sprzedaży BOOSTER. Pokazują rozwój działalności oraz przygotowania do rozliczenia zamówień, ale właściwy test komercyjny w większej skali dopiero przed spółką.
Emisja zapewniła finansowanie, nie rentowność
W maju Liftero wyemitowało 500 tys. akcji po 35 zł, pozyskując 17,5 mln zł brutto. Przepływy z działalności finansowej netto w pierwszym półroczu wyniosły 16,39 mln zł. Gotówka wzrosła z 2,81 mln zł na początku roku do 15,97 mln zł na koniec czerwca.
To zdecydowanie poprawiło możliwości finansowania rozwoju. Jednocześnie przepływy operacyjne i inwestycyjne oznaczały łączne zużycie około 3,23 mln zł przed finansowaniem. Wydatki były więc większe niż strata EBITDA, ponieważ część prac rozwojowych i inwestycji trafiała do aktywów.
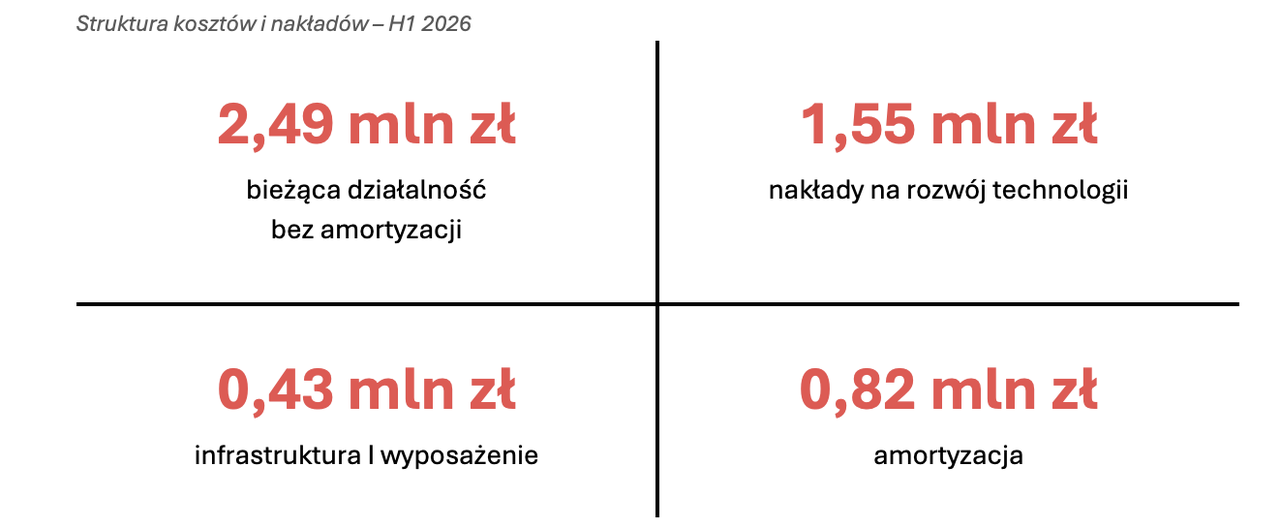
Źródło: Liftero – Raport okresowy za II kwartał 2026.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
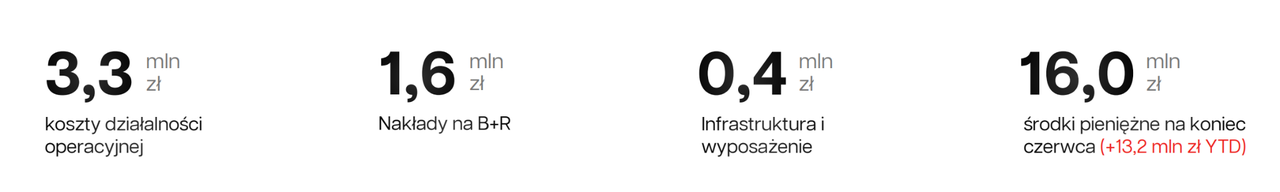
Źródło: Liftero – Prezentacja inwestorska za okres 2Q 2026.
Dla inwestora wynikają z tego dwa wnioski. Po pierwsze, spółka nie musiała na koniec półrocza finansować każdego kolejnego miesiąca działalności nową emisją. Po drugie, nie była jeszcze samofinansującym się przedsiębiorstwem.
Nie można też wiarygodnie określić okresu wystarczalności gotówki przez proste podzielenie salda środków przez historyczne zużycie. Większa produkcja może wymagać wcześniejszych zakupów materiałów, zatrudnienia i rozbudowy infrastruktury. Z kolei zaliczki klientów mogą częściowo finansować realizację zamówień. Kluczowe będą zatem przepływy pieniężne w kolejnych raportach, a nie samo saldo gotówki z czerwca.
Kontrakty – pierwsze dowody popytu na produkt
Najważniejsze zamówienia i projekty opisane w raporcie pokazują, że Liftero nie opiera działalności wyłącznie na przyszłych deklaracjach.
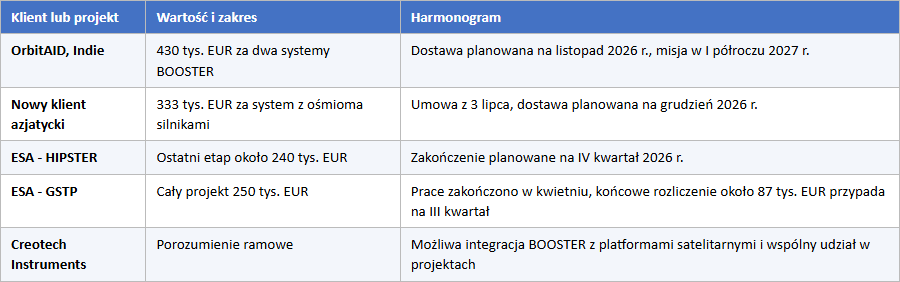
Źródło: Opracowanie własne na podstawie raportu okresowego za II kwartał 2026. Porozumienie z Creotech nie jest tożsame z zamówieniem o określonej wartości.
Szczególnie istotne jest zamówienie OrbitAID. Klient kupił pierwszy system w 2024 r., a następnie zamówił dwa kolejne. Powracający odbiorca jest mocniejszym dowodem popytu niż samo zainteresowanie produktem podczas targów czy podpisanie memorandum.
Jednocześnie kontrakt pokazuje ograniczenia kontroli nad harmonogramem. Dostawę przesunięto na listopad ze względu na termin przekazania kompletnych wymagań przez klienta. Producent może odpowiadać za własną część prac, ale nie kontroluje wszystkich elementów przygotowania misji.
Warto też zachować ostrożność przy projektach ESA. Nie można przypisywać III kwartałowi pełnych 250 tys. EUR projektu GSTP, skoro raport wskazuje końcowe rozliczenie około 87 tys. EUR. Rozróżnienie między całkowitą wartością umowy a pozostałą częścią do rozpoznania ma istotne znaczenie dla prognoz sprzedaży.
Backlog i pipeline – ile ofert stanie się przychodem?
Największy potencjał, ale również największe pole do zachowania ostrożności dotyczy lejka sprzedażowego. W materiałach pojawia się ponad 106 mln EUR potencjalnych projektów. Należy pamiętać, że nie jest to jednak wartość podpisanych zamówień.
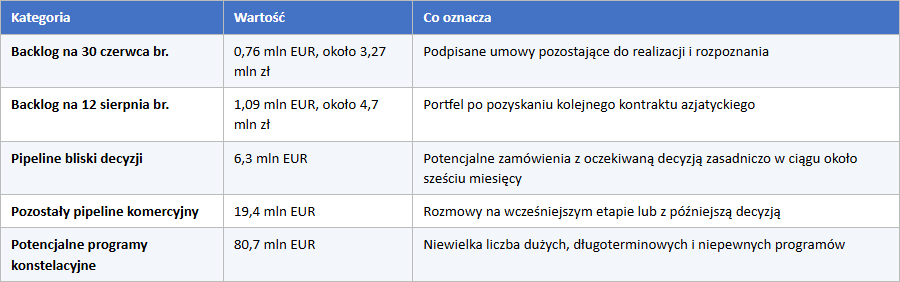
Źródło: Opracowanie własne na podstawie raportu okresowego za II kwartał 2026. Backlog i pipeline bliski decyzji podano według stanu na 12 sierpnia, pozostałe kategorie opisano według końca II kwartału.
Łączna nominalna wartość trzech kategorii pipeline’u komercyjnego wynosi około 106,4 mln EUR. Około trzy czwarte przypada na programy konstelacyjne. Zarząd zaznacza, że nie są one podstawą oczekiwań dotyczących wyników w najbliższych okresach.
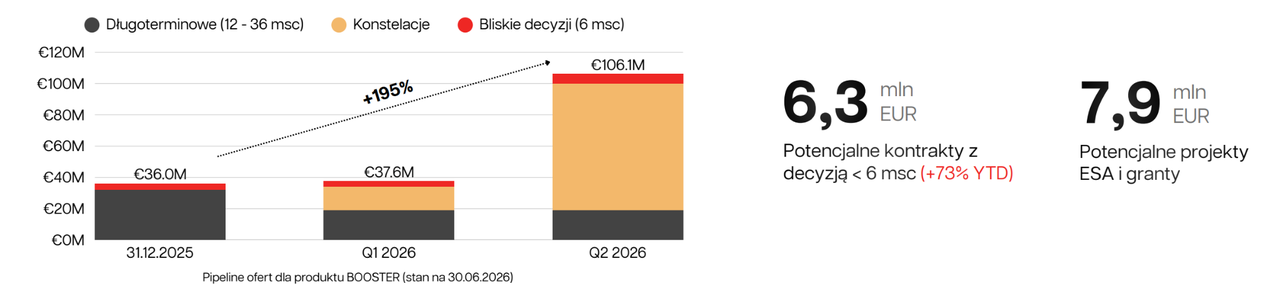
Źródło: Liftero – Prezentacja inwestorska za okres 2Q 2026.
Najważniejsze są więc nie rozmiary całego lejka, lecz tempo przechodzenia projektów między etapami:
- Zainteresowanie klienta.
- Oferta i uzgodnienia techniczne.
- Podpisana umowa.
- Zaliczka i uruchomienie produkcji.
- Dostawa oraz rozpoznanie sprzedaży.
- Udana misja i kolejne zamówienie.
Sześciomiesięczny horyzont pipeline’u bliskiego decyzji dotyczy przede wszystkim decyzji klienta, niekoniecznie całego cyklu produkcji i ujęcia przychodów.
Należy również sprostować informację o wzroście backlogu o 92%. Było to porównanie z końcem 2025 r., nie wzrost rok do roku. Backlog nie jest też „portfelem zrealizowanych zamówień”, lecz zamówieniami pozostającymi do wykonania.
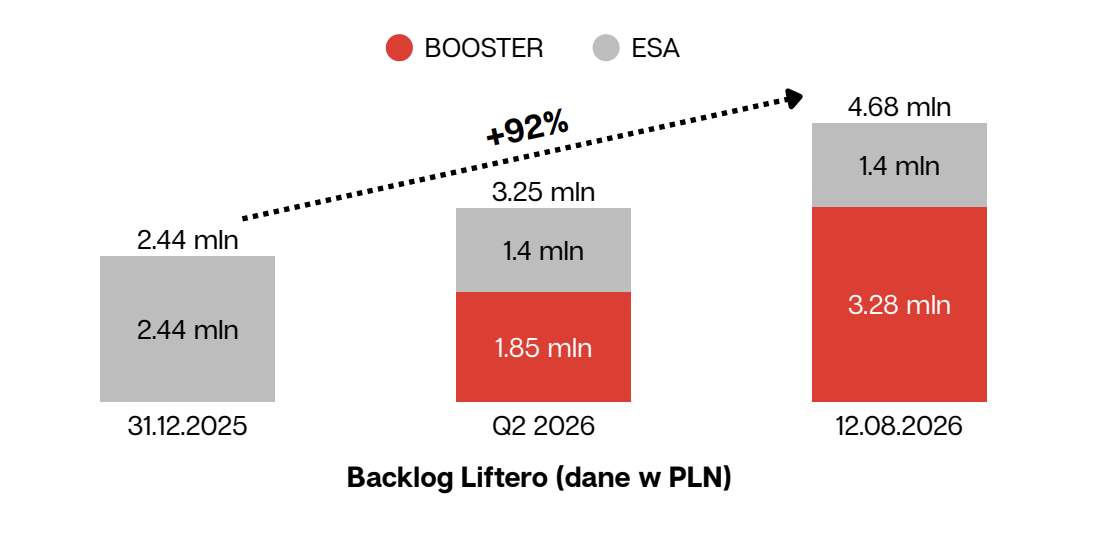
Źródło: Liftero – Prezentacja inwestorska za okres 2Q 2026.
Skalowanie produkcji – infrastruktura rośnie
Liftero uruchomiło clean room o powierzchni około 55 m², umożliwiający wybrane prace w klasie czystości ISO 7, oraz drugie stanowisko do testów silników w warunkach próżniowych. Inwestycje mają poprawiać jakość, powtarzalność i przepustowość procesu testowania. To ważne, ponieważ przy większej liczbie zamówień ograniczeniem może stać się nie samo złożenie urządzenia, lecz jego sprawdzenie i zakwalifikowanie do misji.
Strategia na najbliższe około 18 miesięcy zakłada przejście od nowego dostawcy z ograniczoną liczbą referencji do producenta regularnie realizującego większe zamówienia. Obsługa seryjnych programów konstelacyjnych pozostaje dalszym celem (źródło).
Z punktu widzenia inwestora właściwym miernikiem sukcesu będą terminowość dostaw, jakość i ekonomika kolejnych systemów. Sama rozbudowa infrastruktury nie przesądza jeszcze, że spółka osiągnie dodatnie marże przy większej skali.
Akcjonariat i debiut – co rzeczywiście można potwierdzić?
Raport spółki wskazywał po debiucie 188 tys. akcji posiadanych przez TFI PZU, czyli około 5,01% kapitału. Jest to potwierdzona w raporcie obecność inwestora instytucjonalnego.
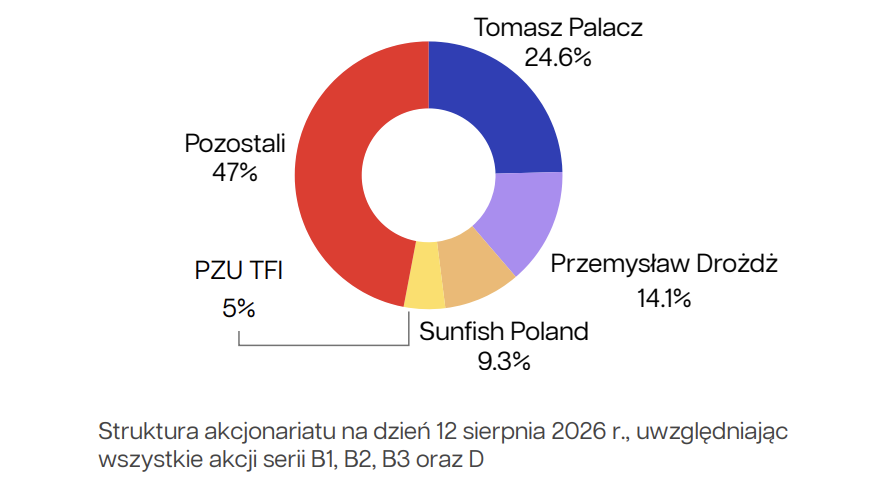
Źródło: Liftero – Prezentacja inwestorska za okres 2Q 2026.
W mediach pojawiła się także informacja o pozycji norweskiego państwowego funduszu oraz wzroście kursu Liftero o 48% w sierpniu do dnia publikacji artykułu Comparic (źródło). W oficjalnej bazie NBIM rzeczywiście widnieje aktualnie pozycja Liftero o wartości prawie 1,5 mln USD (źródło).
Istotne jest rozróżnienie dwóch części oferty towarzyszącej debiutowi. Nowa emisja przyniosła spółce 17,5 mln zł brutto. Natomiast sprzedaż 510 284 istniejących akcji serii A miała wartość około 17,86 mln zł, ale środki trafiły do sprzedających akcjonariuszy. Nie było to dodatkowe finansowanie działalności Liftero.
Branża – korzystny kierunek i konkurencyjny rynek
Popyt na napędy kosmiczne wspierają rozbudowa konstelacji, manewry orbitalne, obsługa satelitów, usuwanie odpadów i rozwój pojazdów transferowych. Opublikowana 8 października prognoza MarketsandMarkets zakłada wzrost szeroko rozumianego rynku napędów kosmicznych z 8 mld USD w 2026 r. do 14,41 mld USD w 2031 r., czyli średnio o 12,5% rocznie (źródło).
Mordor Intelligence podaje około 34,19 mld USD w 2026 r. i wzrost około 7,94% rocznie do 2031 r. Tak dużych rozbieżności nie należy pomijać. Raporty mogą obejmować odmienne segmenty i definicje rynku (źródło).
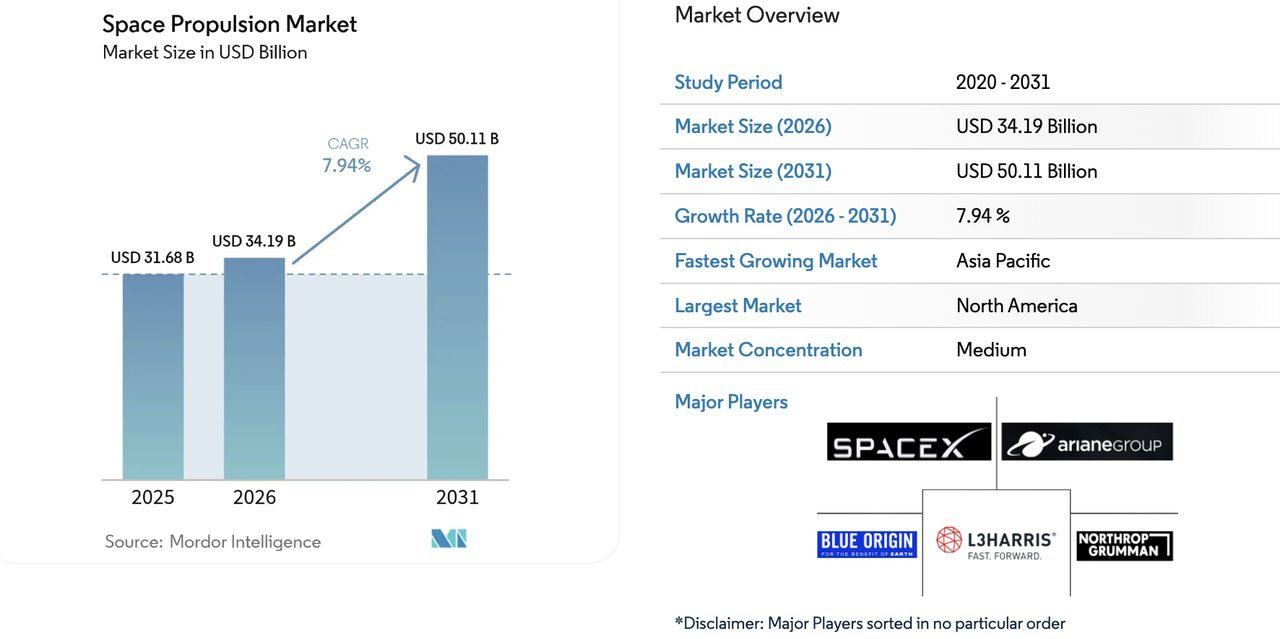
Źródło: Mordor Intelligence
Napęd chemiczny czy elektryczny?
NASA wskazuje, że napędy chemiczne są przydatne tam, gdzie potrzebny jest wysoki ciąg i szybki manewr. Napędy elektryczne zwykle lepiej wykorzystują materiał pędny, ale przy niższym ciągu manewr może wymagać setek lub tysięcy godzin pracy zamiast sekund lub minut. W części zastosowań orbitalnych popyt na napędy elektryczne przewyższył już chemiczne (źródło). Liftero ma zatem szansę w określonych profilach misji, choć nie oferuje rozwiązania optymalnego do każdego satelity. Wzrost rynku kosmicznego nie oznacza wyłącznej korzyści dla technologii chemicznych.
Równie ważne jest to, że część największych konstelacji korzysta z własnych napędów. W analizie IPO wskazywano, że zarząd wyłączał takie megakonstelacje z adresowalnego rynku. Wzrost liczby satelitów SpaceX nie musi więc bezpośrednio przekładać się na zamówienia dla Liftero (źródło).
Rynek nie jest również pusty. NASA opisuje m.in. ECAPS, którego napędy stosowano w konstelacji SkySat, a także producentów takich jak Moog, ArianeGroup i Aerojet Rocketdyne. Liftero musi konkurować nie tylko parametrami, lecz także ceną, terminem i wiarygodnością wykonania.
Wycena za przyszłą skalę
Przy kursie 56 zł z 5 października i 3 752 861 akcjach kapitalizacja wynosiła 210,16 mln zł. Było to 60% powyżej ceny emisyjnej IPO wynoszącej 35 zł. Serwis PB podawał również C/WK około 8,5 oraz free float około 41,28%.
Przy mechanicznie podwojonej sprzedaży z półrocza, czyli 1,92 mln zł, relacja kapitalizacji do tej wielkości wynosi około 109. Nie jest to P/S za ostatnie 12 miesięcy ani prognoza rocznej sprzedaży. Pokazuje jedynie, jak niewielkie są obecne przychody względem wyceny, przy czym dostawy mogą powodować dużą nierównomierność wyników.
Stopniowa komercjalizacja zamiast pewnej eksplozji wyników?
Dalsza sytuacja Liftero zależy przede wszystkim od tego, jak szybko spółka zamieni prowadzone rozmowy handlowe w podpisane umowy, a następnie w dostawy i przychody. Duży pipeline pokazuje możliwości, ale nie gwarantuje wyników.
Najbardziej rozsądnym punktem wyjścia w ocenie dalszych perspektyw jest stopniowa komercjalizacja. Sam zarząd podkreśla znaczenie kolejnych kontraktów i referencji oraz niepewność dużych programów konstelacyjnych. Nie ma więc podstaw, by traktować szybkie zdobycie pozycji globalnego producenta masowego jako przesądzony scenariusz (źródło).
Co może zmienić ocenę spółki w najbliższych miesiącach?
Według harmonogramu raport za III kwartał ma zostać opublikowany 13 listopada 2026 r. Wcześniej, 9 listopada, odbędzie się walne poświęcone m.in. połączeniu z Progresja Space. Listopad i grudzień są również planowanymi terminami dostaw dwóch istotnych zamówień komercyjnych.
Najważniejsze punkty kontrolne do obserwacji to:
- Terminowe zakończenie dostaw dla OrbitAID i klienta azjatyckiego.
- Wzrost podpisanego backlogu, a nie tylko wartości ofert.
- Pojawienie się danych pozwalających ocenić marże dostaw BOOSTER.
- Tempo zużycia gotówki po zwiększeniu skali działalności.
- Kolejne udane misje klientów.
- Zamówienia seryjne potwierdzające powtarzalność modelu.
Czy Liftero może być ciekawą opcją do portfela?
Liftero może stanowić interesującą inwestycję technologiczną. Posiada produkt sprawdzony na orbicie, powracającego klienta, kolejny kontrakt komercyjny i finansowanie pozyskane z IPO. Branża daje możliwości wzrostu, a standaryzacja napędów może poprawiać ekonomikę produkcji.
Jednocześnie obecna wycena wymaga znacznego zwiększenia sprzedaży. Spółka nie oferuje jeszcze stabilnego zysku ani dodatnich przepływów, na których można oprzeć konserwatywną wycenę. Nie wystarczy więc uznać, że technologia jest interesująca — trzeba ocenić, czy cena akcji odpowiednio wynagradza ryzyko jej komercjalizacji.
Przy dużej tolerancji na wysoką zmienność Liftero może być kandydatem do ograniczonej części portfela przeznaczonej na młode firmy technologiczne. Dla osoby szukającej przewidywalnych wyników i szerokiego marginesu bezpieczeństwa obecne dane są niewystarczające do tego, by uznać spółkę za atrakcyjną cenowo.
Najbardziej rzetelna teza inwestycyjna jest dziś ostrożniejsza od promocyjnej narracji: Liftero przeszło ważny test technologiczny, ale musi jeszcze przejść test handlowy, produkcyjny i finansowy. Dopiero regularne dostawy, większy backlog, osiągane marże i kontrola gotówki pokażą, czy giełdowa wycena wyprzedziła wyniki rozsądnie, czy zbyt mocno.
Liftero: Analiza techniczna
Spółka od szczytów z dnia 14 lipca br. zanotowała korektę o ponad 50%, aktualnie pozostając w konsolidacji w okolicy 54 zł. W przypadku wybicia w górę i przełamania 60 zł, głównym obszarem oporu pozostają lokalne szczyty z sierpnia w rejonie 82 zł.
Techniczne wsparcie znajduje się w okolicach 45 zł
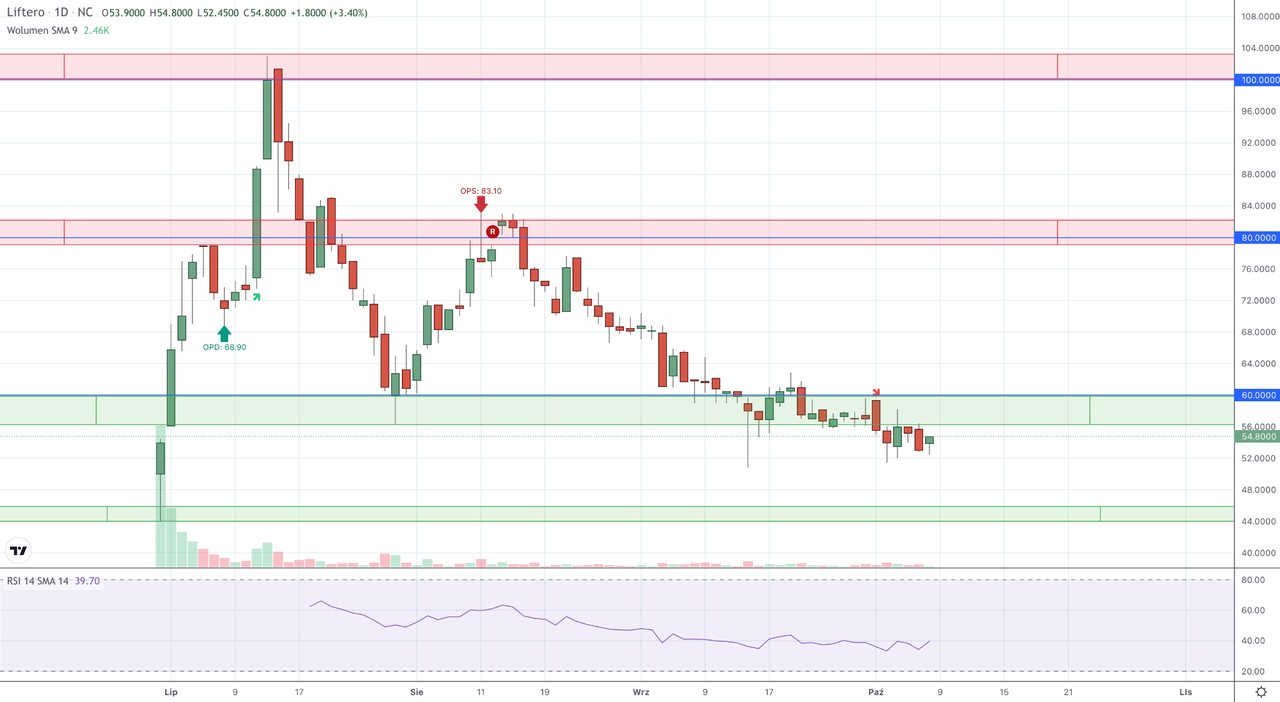
Wykres dzienny
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com