Artykuł powstał we współpracy z Saxo Bank.
Scanway zwiększa skalę realizowanych projektów i buduje rekordowy backlog, ale wyniki za I półrocze 2026 roku pokazują również rosnące koszty, ujemne przepływy pieniężne i presję na płynność. Analiza przedstawia przyczyny pogorszenia wyników, wpływ harmonogramu rozliczania kontraktów na raportowane dane oraz sytuację finansową spółki w kontekście dalszego skalowania działalności.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Po niedawnej analizie Creotechu (link do analizy) pozostajemy w sektorze spółek kosmicznych, przyglądając się dzisiaj spółce Scanway, której wyniki za I półrocze 2026 r. poznaliśmy 30 września.
Scanway znajduje się w fazie bardzo silnego wzrostu skali projektów i nakładów, ale we wspomnianym okresie nie przełożyło się to jeszcze na rentowność ani dodatnią konwersję gotówki. Co istotne, w tym przypadku dane jednostkowe są praktycznie tożsame ze skonsolidowanymi, ponieważ amerykańska spółka zależna Scanway Space Corporation nie prowadziła działalności operacyjnej do czerwca 2026 roku.
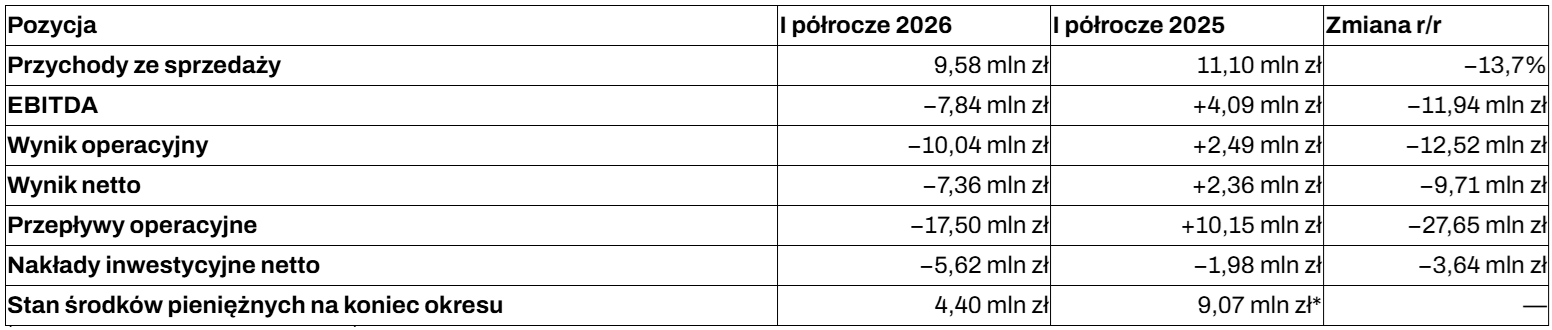
Źródło: Opracowanie własne na podstawie Śródrocznego skróconego sprawozdania finansowego z dnia 29.09.2026. *Stan na 30 czerwca 2025 r., dla porównania na koniec 2025 r. Scanway miał 25,52 mln zł gotówki.
Spadek przychodów o 1,53 mln zł nie opisuje w pełni kondycji operacyjnej spółki. Wynika on przede wszystkim z harmonogramu rozpoznawania sprzedaży w dużym kontrakcie azjatyckim. Należy zwrócić uwagę, że w I półroczu 2025 roku spółka ujęła na nim 7,69 mln zł, natomiast w I półroczu 2026 roku nie wystąpił kamień milowy umożliwiający rozpoznanie przychodu. Zarząd wskazuje, że po wyłączeniu tego efektu sprzedaż z pozostałych projektów wzrosła o ponad 180% r/r.
Jest to pozytywne dla tezy o rosnącym popycie i skali projektów, ale wynik netto i gotówka pokazują, że rosnącej aktywności towarzyszy obecnie silny wzrost kosztów oraz kapitału pracującego.
Co pogorszyło marże?
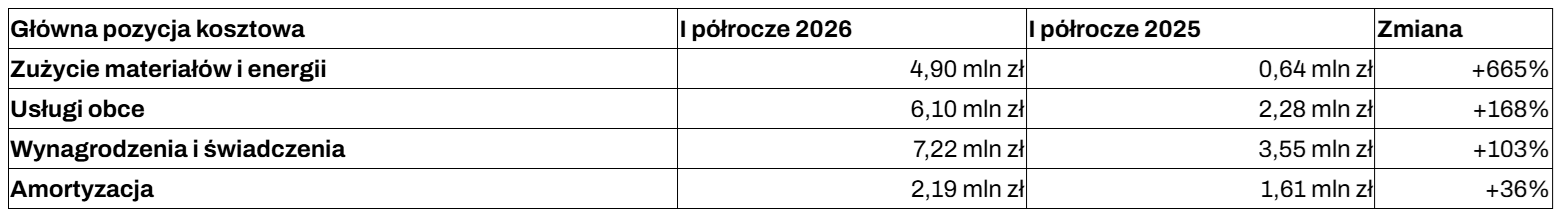
Koszty działalności operacyjnej wzrosły z 8,61 mln zł do 19,60 mln zł, czyli o 128% r/r. Wzrost był znacznie szybszy od sprzedaży, dlatego spółka przeszła z dodatniej EBITDA 4,09 mln zł do straty EBITDA 7,84 mln zł. Marża EBITDA spadła z około 36,9% do około −81,9%.
Źródło: Opracowanie własne na podstawie Śródrocznego skróconego sprawozdania finansowego z dnia 29.09.2026.
Najbardziej wymowny jest wzrost materiałów i usług obcych. To potwierdza, że projekty weszły w bardziej zaawansowane, materialochłonne i kosztowne fazy wykonawcze. Wzrost wynagrodzeń wiązał się ze wzrostem średniego zatrudnienia oraz jednorazowym kosztem 0,904 mln zł programu motywacyjnego.
Jednak nawet po hipotetycznym pominięciu kosztu programu motywacyjnego EBITDA pozostawałaby głęboko ujemna. Zatem słaby rezultat nie jest jednorazowym efektem księgowym, lecz przede wszystkim skutkiem niekorzystnej relacji między kosztami realizacji projektów a przychodami rozpoznanymi w tym okresie.
Segmenty działalności
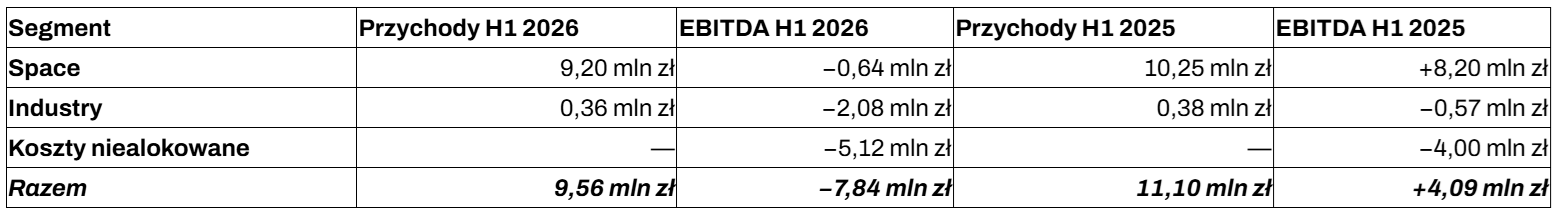
Segment Space wygenerował 96% przychodów produktowych, ale jego EBITDA wyniosła −0,64 mln zł wobec +8,20 mln zł rok wcześniej. Głównym powodem jest brak rozpoznania kolejnej części przychodu z kontraktu azjatyckiego, przy jednoczesnym kontynuowaniu kosztów realizacji innych projektów.
Segment Industry pozostaje mały — tylko 0,36 mln zł przychodów — i pogłębił stratę EBITDA do −2,08 mln zł. Na razie nie stanowi on finansowego stabilizatora dla segmentu kosmicznego. W praktyce wynik całej spółki jest zdominowany przez Space, a więc przez terminowość i rentowność kilku dużych, technologicznie złożonych projektów.
Bilans i płynność
Na dzień 30 czerwca 2026 roku aktywa wynosiły 45,74 mln zł, wobec 54,57 mln zł na koniec 2025 roku. Kapitał własny spadł z 44,23 mln zł do 37,79 mln zł — przede wszystkim wskutek półrocznej straty netto.
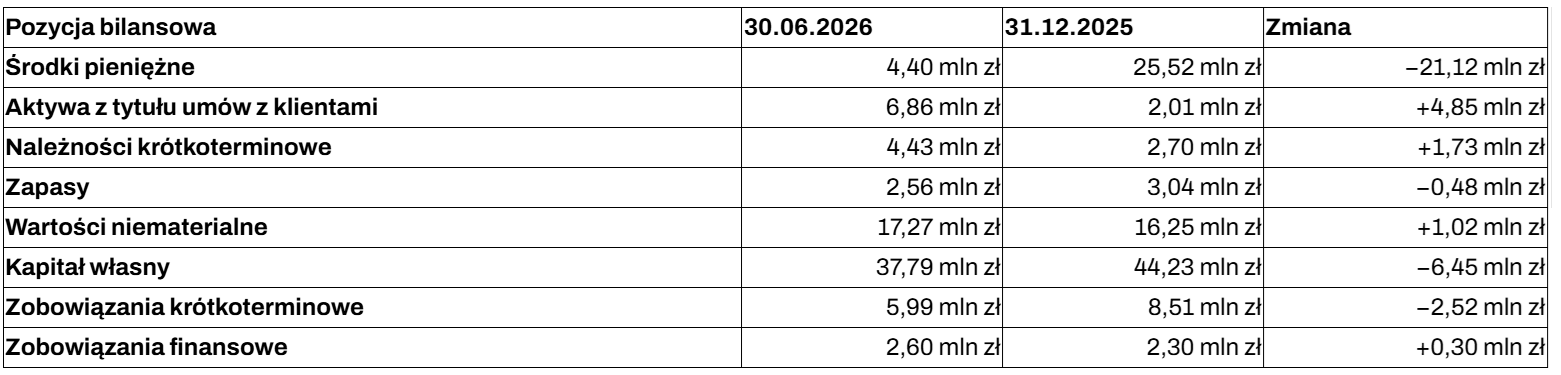
Źródło: Opracowanie własne na podstawie Śródrocznego skróconego sprawozdania finansowego z dnia 29.09.2026.
Najważniejsza zmiana w kapitale pracującym to wzrost aktywów z tytułu umów z klientami o 4,85 mln zł. Są to koszty lub prawa do wynagrodzenia powstające przy realizacji kontraktów, które nie spełniły jeszcze warunków pełnego ujęcia jako należność lub przychód. Ekonomicznie oznacza to, że spółka wykonała część pracy i poniosła koszty, lecz nie otrzymała jeszcze gotówki ani nie wykazała odpowiadającej temu sprzedaży.
Dlatego ujemne przepływy operacyjne w wysokości 17,50 mln zł są głównym elementem raportu. Ich źródła obejmowały:
- Stratę przed opodatkowaniem: −9,98 mln zł,
- Wzrost aktywów z tytułu umów z klientami: −4,85 mln zł,
- Wzrost należności: −1,85 mln zł,
- Spadek zobowiązań: −2,46 mln zł,
- Wzrost aktywów podatkowych, w tym podatku odroczonego: −2,63 mln zł.
Spółka sfinansowała część odpływu gotówki emisją akcji, która przyniosła 2,50 mln zł w I półroczu. Po dacie bilansowej znaczenie ma jednak także znacznie większe finansowanie kapitałowe opisane przez zarząd. Wskazuje on, że emisje z lat 2025–2026 zapewniły łącznie 87,5 mln zł. Dodatkowo 25 czerwca zawarto z mBankiem umowę o limit w rachunku bieżącym do 4 mln zł oraz kredyt rewolwingowy do 1,5 mln euro na finansowanie kontraktów. Do 30 czerwca limity nie były wykorzystane.
Jakie wnioski z raportu?
Operacyjnie spółka rośnie, ale wynikowo przechodzi trudny etap. Wzrost sprzedaży z pozostałych projektów o ponad 180% r/r, duża skala produkcji oraz rosnące aktywa kontraktowe sugerują realne zaawansowanie portfela zamówień. Jednocześnie w obecnym modelu przychody są rozpoznawane skokowo, często po osiągnięciu kamieni milowych, podczas gdy wydatki są ponoszone wcześniej.
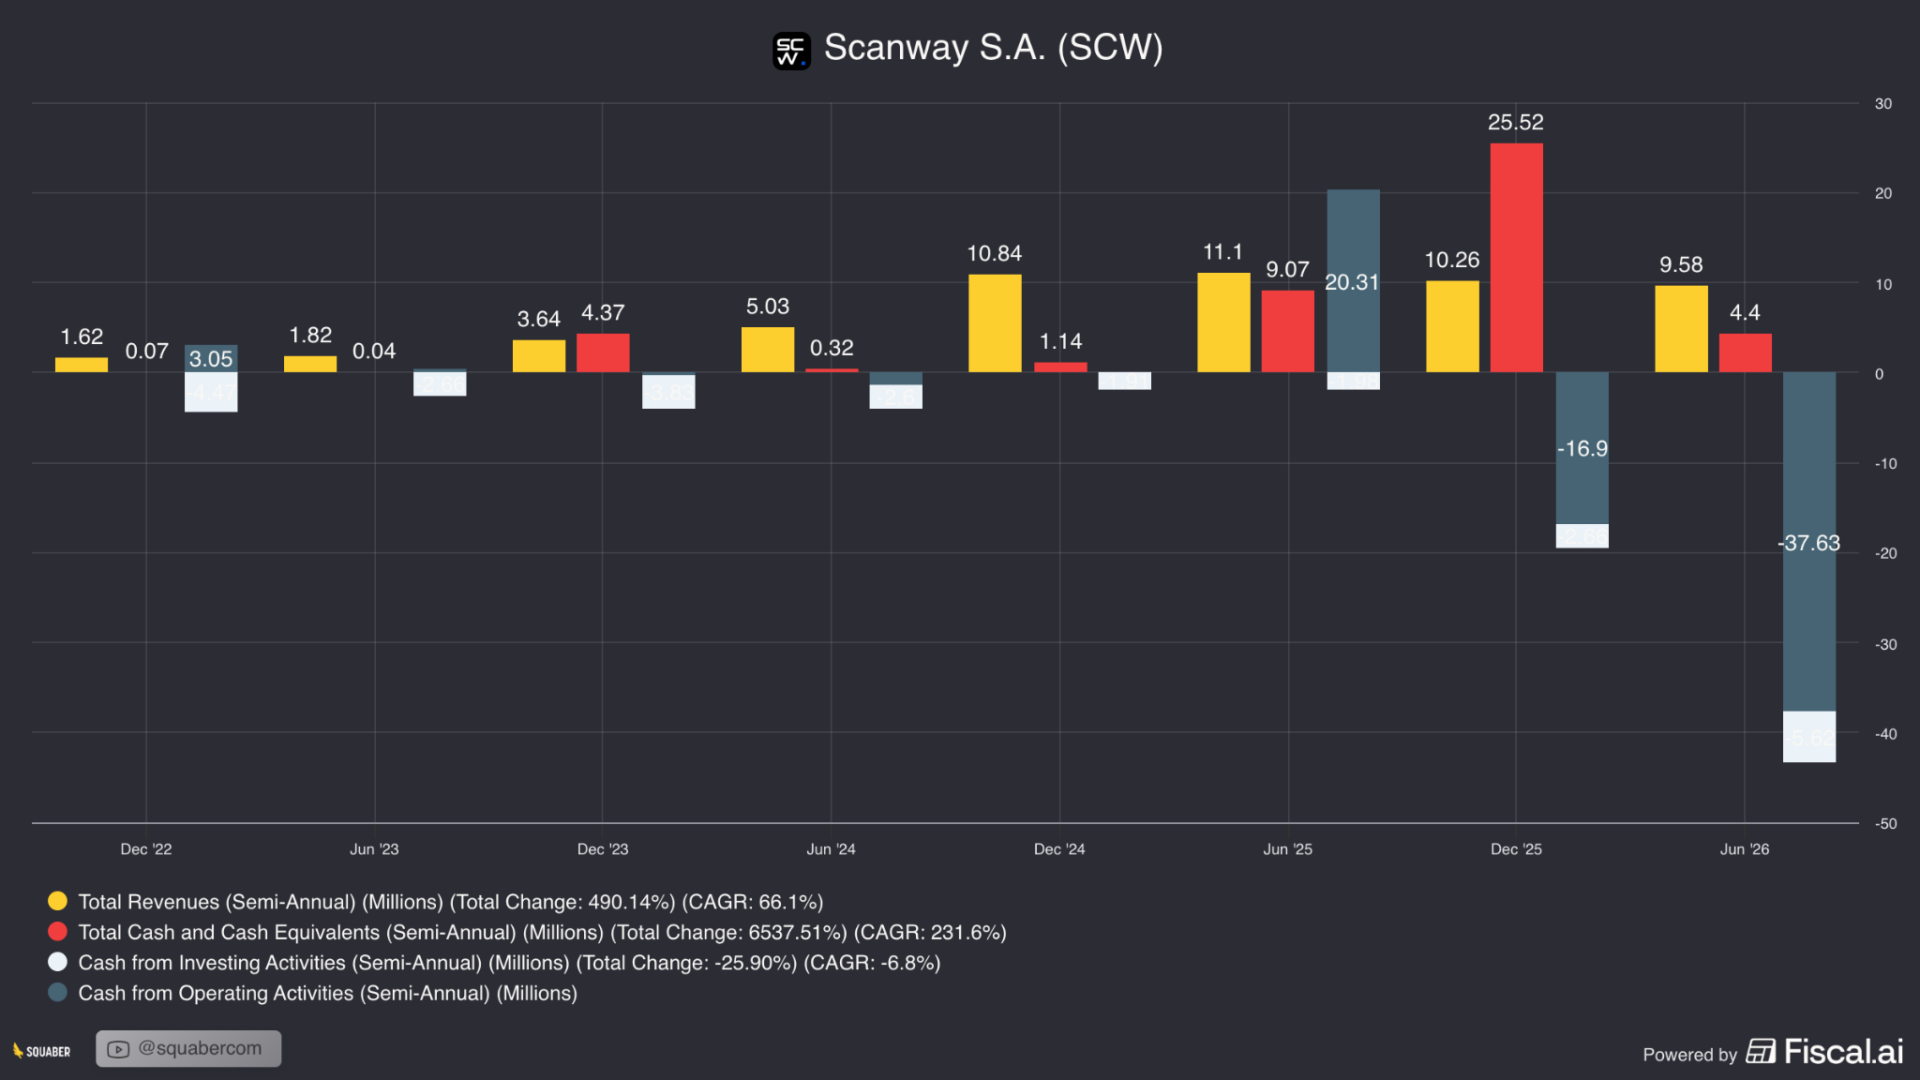
Źródło: Dane Fiscal.ai
Wynik za H1 2026 jest słaby nie tylko „księgowo”. Ujemna EBITDA, strata netto oraz bardzo ujemne przepływy operacyjne wynikają z rzeczywistych kosztów materiałów, usług i zatrudnienia. Efekt przesunięcia rozpoznania przychodów łagodzi interpretację spadku sprzedaży, ale nie eliminuje ryzyka, że część kontraktów może mieć niższą rentowność niż oczekiwana.
Płynność jest obecnie kluczowym parametrem do monitorowania. Na dzień bilansowy gotówka wynosiła zaledwie 4,40 mln zł, wobec 25,52 mln zł sześć miesięcy wcześniej. Zewnętrzne finansowanie kapitałowe oraz dostępne linie bankowe redukują ryzyko natychmiastowej presji płynnościowej, lecz nie zastępują trwałej zdolności do generowania dodatniej gotówki z realizowanych umów.
Przychody są nadal skoncentrowane. Największy klient odpowiadał za 3,71 mln zł przychodów, czyli około 39% sprzedaży, a trzech największych klientów za 6,35 mln zł, czyli około 66%. Jest to poprawa wobec I półrocza 2025 roku, gdy jeden klient generował 7,69 mln zł, blisko 69% całkowitych przychodów, ale koncentracja nadal pozostaje wysoka.
Bilans jest relatywnie mało zadłużony, lecz wartość aktywów wymaga obserwacji. Spółka nie ma kredytów, pożyczek ani obligacji wykazanych na dzień bilansowy. Zobowiązania finansowe to w zasadzie leasing o wartości 2,60 mln zł. Z drugiej strony 17,27 mln zł aktywów stanowią wartości niematerialne, przede wszystkim skapitalizowane prace rozwojowe i ich komercjalizowane rezultaty. Zarząd nie rozpoznał odpisów aktualizujących, ale przyszła zdolność tych aktywów do generowania przychodów i przepływów będzie jednym z najważniejszych elementów oceny spółki.
Na koniec I półrocza 2026 roku backlog Scanway, obejmujący podpisane i realizowane kontrakty pozostające do rozliczenia, osiągnął około 66,5 mln zł — o 43% więcej niż rok wcześniej (źródło).
Raport można uznać za konstruktywny i jednocześnie ostrzegawczy. Konstruktywny, ponieważ pokazuje wzrost aktywności w projektach Space oraz wyraźnie rosnącą sprzedaż poza jednym dużym kontraktem. Ostrzegawczy, ponieważ na razie firma konsumuje kapitał szybciej, niż go odzyskuje przez rozliczanie klientów. Scenariusz wzrostowy dla spółki uwiarygodni się, gdy w kolejnych kwartałach nastąpi rozpoznanie kolejnych kamieni milowych, zobaczymy dodatni wynik EBITDA, spadek aktywów kontraktowych w relacji do sprzedaży oraz wyraźną poprawę przepływów operacyjnych.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Scanway: Analiza techniczna
Po korekcie trwającej od kwietnia br., 7 września notowania spółki Scanway wyhamowały w technicznej strefie wsparcia przy poziomie 220 zł, gdzie rynek reagował w przeszłości. Od tego momentu ponownie obserwujemy marsz w górę, z wyhamowaniem w rejonie S/R na 320 zł, gdzie znajdują się wcześniejsze dołki zgodnie z zasadą zmiany biegunów.
Jeżeli popyt utrzyma się i rejon ten zostanie wybity w górę, kolejną barierą do pokonania na drodze w kierunku szczytów będzie okolica 350 zł ze zgrupowaniem zniesień fibo oraz psychologicznego poziomu 50% ostatniej fali spadkowej.
Wsparciem pozostają ostatnie dołki przy poziomie 220 zł. Powrót do tendencji spadkowej oraz dalsza wyprzedaż z przełamaniem tego wsparcia, może już otworzyć drogę do strefy technicznej przy 160 zł.
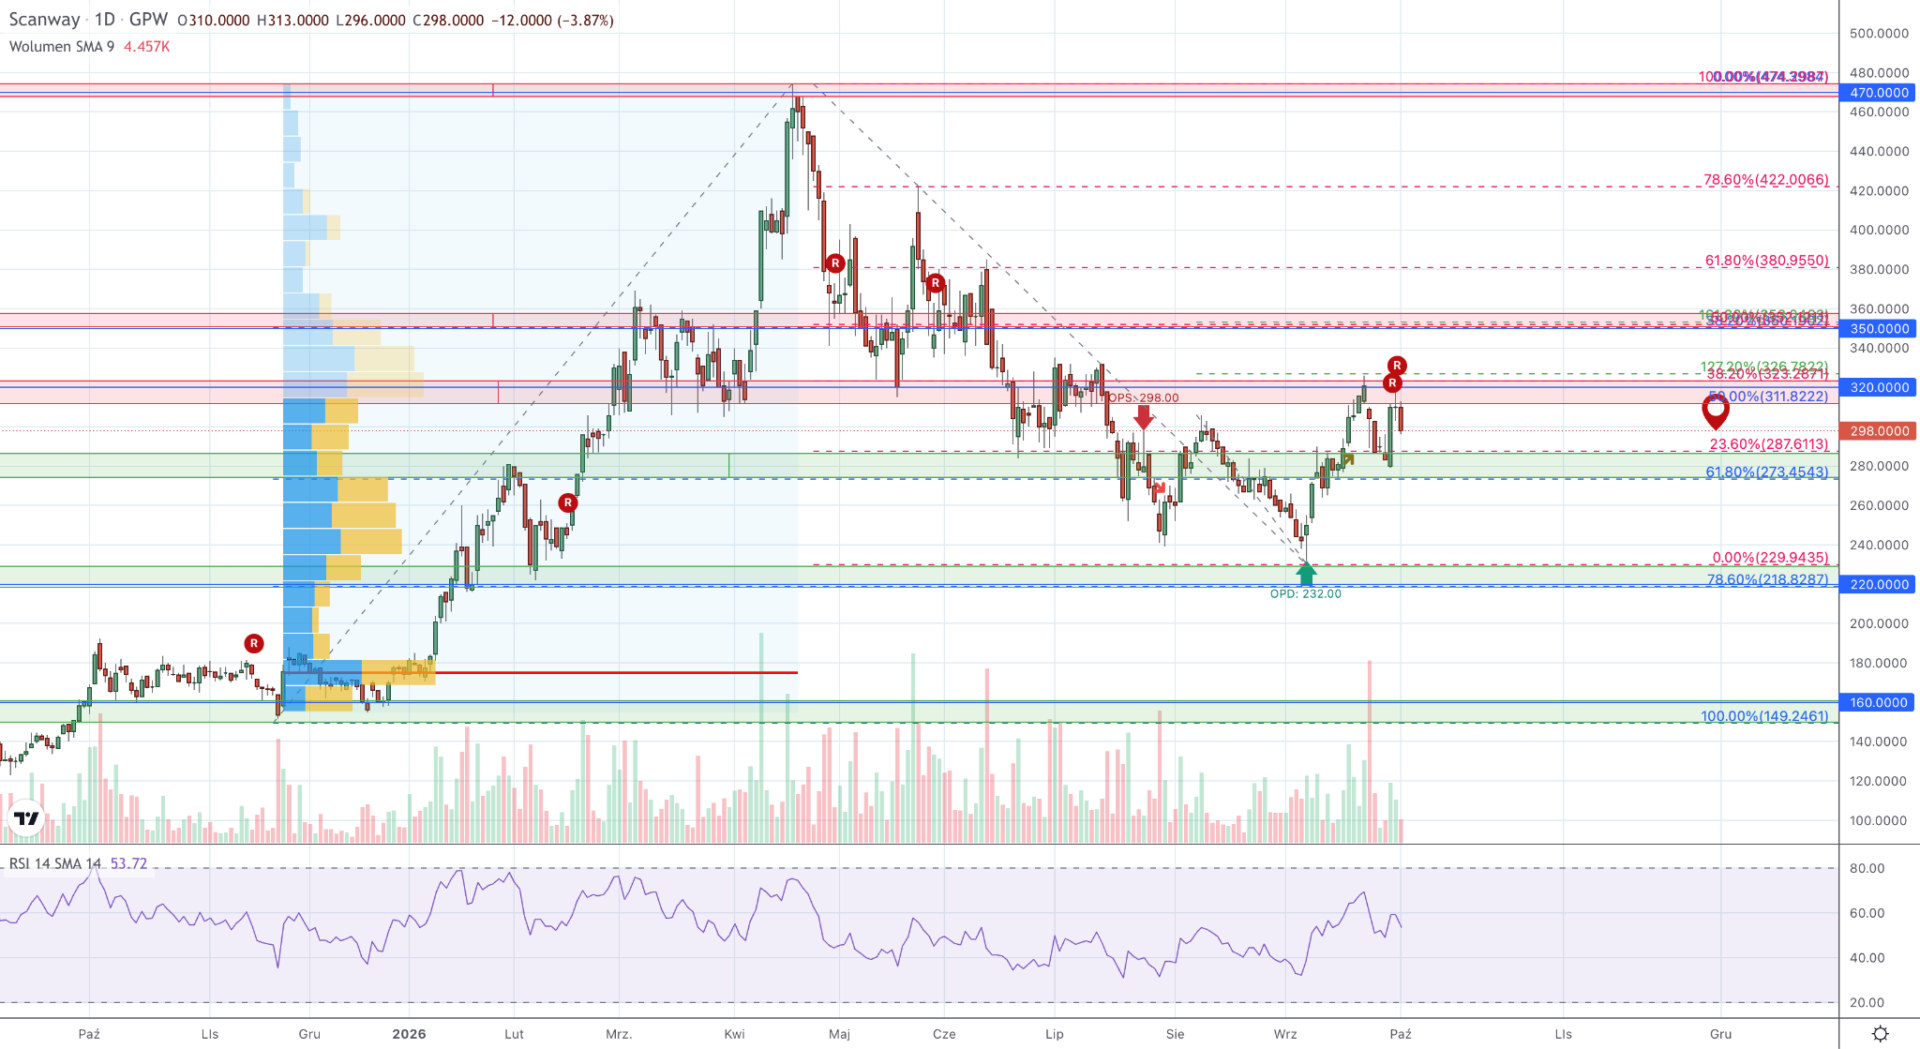
Źródło: opracowanie własne, stan na dzień 01.10.2026. Wykres dzienny.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com