Artykuł powstał we współpracy z Saxo Bank.
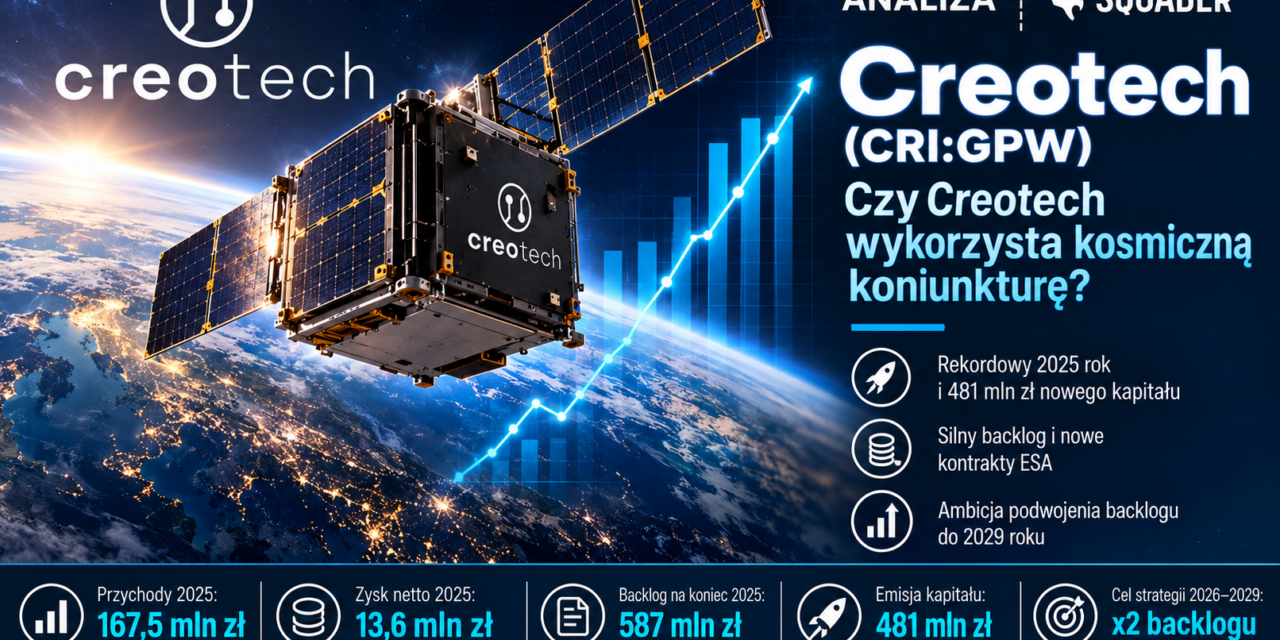
Creotech Instruments stoi dziś przed zmianą skali działalności: po rekordowym 2025 roku, pozyskaniu 481 mln zł kapitału oraz podpisaniu kolejnych kontraktów ESA, spółka ma mocne fundamenty do wzrostu. Jednocześnie wyniki Creotechu mogą mocno różnić się między kolejnymi kwartałami, ponieważ przychody z dużych kontraktów są ujmowane dopiero po zakończeniu określonych etapów projektu. Słabszy pojedynczy kwartał nie musi zatem oznaczać pogorszenia biznesu — może wynikać z harmonogramu odbiorów i płatności.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Creotech przestał już być wyłącznie producentem urządzeń, elektroniki i komponentów dla sektora kosmicznego. Docelowo chce działać jako prime contractor, czyli podmiot odpowiedzialny za projekt, integrację, dostarczenie, a czasem także operowanie kompletną misją satelitarną. To model o istotnie większej wartości kontraktów i większej pozycji w łańcuchu dostaw, ale również o większej odpowiedzialności technicznej, finansowej oraz harmonogramowej.
Rok 2025 był przełomowy dla spółki
W 2025 roku segment kosmiczny osiągnął około 146 mln zł przychodów i marżę segmentową na poziomie 38%. Grupa wykazała 167,5 mln zł przychodów, wobec 35,6 mln zł rok wcześniej, EBITDA blisko 31 mln zł oraz 13,6 mln zł zysku netto. Dla działalności kontynuowanej, już bez segmentu kwantowego, przychody wyniosły około 150 mln zł, EBITDA 38,1 mln zł, a zysk netto 19,9 mln zł. To wyraźna zmiana wobec 2024 r., kiedy firma była jeszcze stratna (źródło).
Skala wzrostu nie oznacza jednak, że wyniki będą rosły liniowo. Przychody w biznesie satelitarnym są rozpoznawane wraz z postępem prac i realizacją określonych etapów kontraktowych. W praktyce pojedynczy kwartał może być słaby, mimo że portfel zamówień i zaawansowanie projektów sugerują poprawę w kolejnych okresach.
Pierwszy kwartał 2026 roku przypomniał natomiast, że w przypadku Creotechu należy analizować przede wszystkim kontrakty i harmonogram realizacji, a nie tylko jeden raport okresowy. W tym czasie przychody ogółem wyniosły około 27 mln zł wobec 25,5 mln zł rok wcześniej. Działalność kontynuowana osiągnęła około 18 mln zł przychodów, wobec blisko 21,7 mln zł w I kwartale 2025 roku, a skorygowana strata netto tej działalności wyniosła 6,9 mln zł.
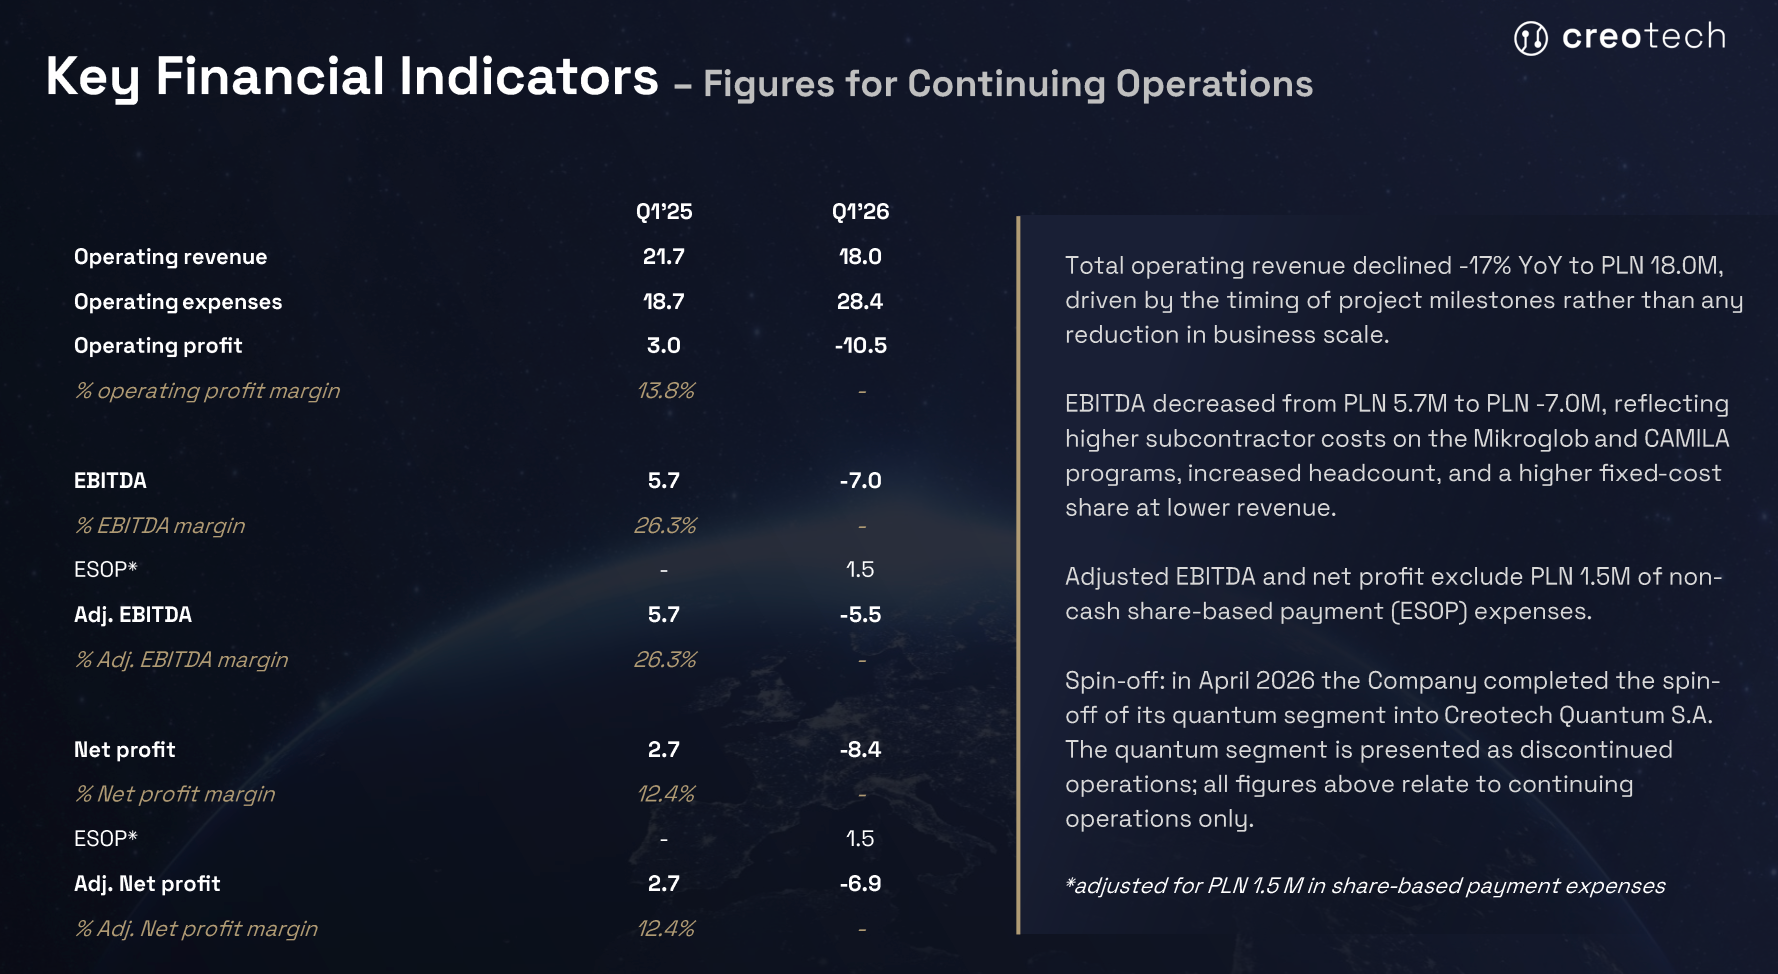
Źródło: Creotech – Presentation of Financial Results for Q1 2026.
Wynik kwartalny był słaby w ujęciu księgowym, ale nie musi oznaczać pogorszenia biznesu. Na koniec 2025 roku kwota niewypełnionych zobowiązań do realizacji w 2026 roku wynosiła około 254,7 mln zł. Oznacza to, że duża część przychodów przewidzianych na 2026 r. nie została jeszcze rozpoznana w pierwszym kwartale (źródło).
Warto również podkreślić, że raport za pierwsze półrocze 2026 roku ma dopiero zostać opublikowany 28 września 2026 roku, wówczas uzyskamy pełny potwierdzony obraz kondycji spółki.
Emisja 481 mln zł – paliwo do wzrostu, ale również rozwodnienie
W czerwcu 2026 roku Creotech przeprowadził przyspieszoną budowę księgi popytu i wyemitował 650 tys. akcji serii M po 740 zł za akcję. Spółka pozyskała 481 mln zł brutto, czyli około 113,5 mln euro. Nowe akcje odpowiadały około 19% kapitału zakładowego po rejestracji emisji. To jeden z najważniejszych punktów całej historii inwestycyjnej Creotechu.
Wśród pozytywnych stron tej emisji na pewno można wymienić fakt, że:
- Spółka uzyskała bardzo duży bufor gotówkowy, potrzebny przy realizacji kontraktów o wieloletnim cyklu życia.
- Zmniejsza się ryzyko, że rozwój będzie finansowany głównie drogim długiem.
- Kapitał ma wspierać zwiększenie zdolności produkcyjnych, rozwój nowych platform satelitarnych, projekty technologiczne, partnerstwa strategiczne i potencjalne przejęcia.
- Zdolność do sfinansowania wkładu własnego i kapitału obrotowego może zwiększyć wiarygodność spółki w dużych przetargach europejskich i obronnych.
Negatywy:
- Dotychczasowi akcjonariusze zostali “rozwodnieni”.
- Cena emisji 740 zł stała się istotnym punktem odniesienia dla rynku, ale nie gwarantuje stałego pozycjonowania kursu powyżej tej ceny.
- Duża gotówka sama w sobie nie tworzy wartości. Kluczowe będzie tutaj tempo i stopa zwrotu z jej wykorzystania.
- Pojawia się ryzyko nadmiernego CAPEX-u, drogich przejęć lub inwestycji w projekty o długim okresie zwrotu.
Kluczowe pytanie brzmi więc nie czy Creotech ma środki na rozwój, lecz czy zarząd zamieni środki z emisji w trwały wzrost EBITDA, backlogu i wolnych przepływów pieniężnych.
Celem podwojenie backlogu? – strategia do 2029 r.
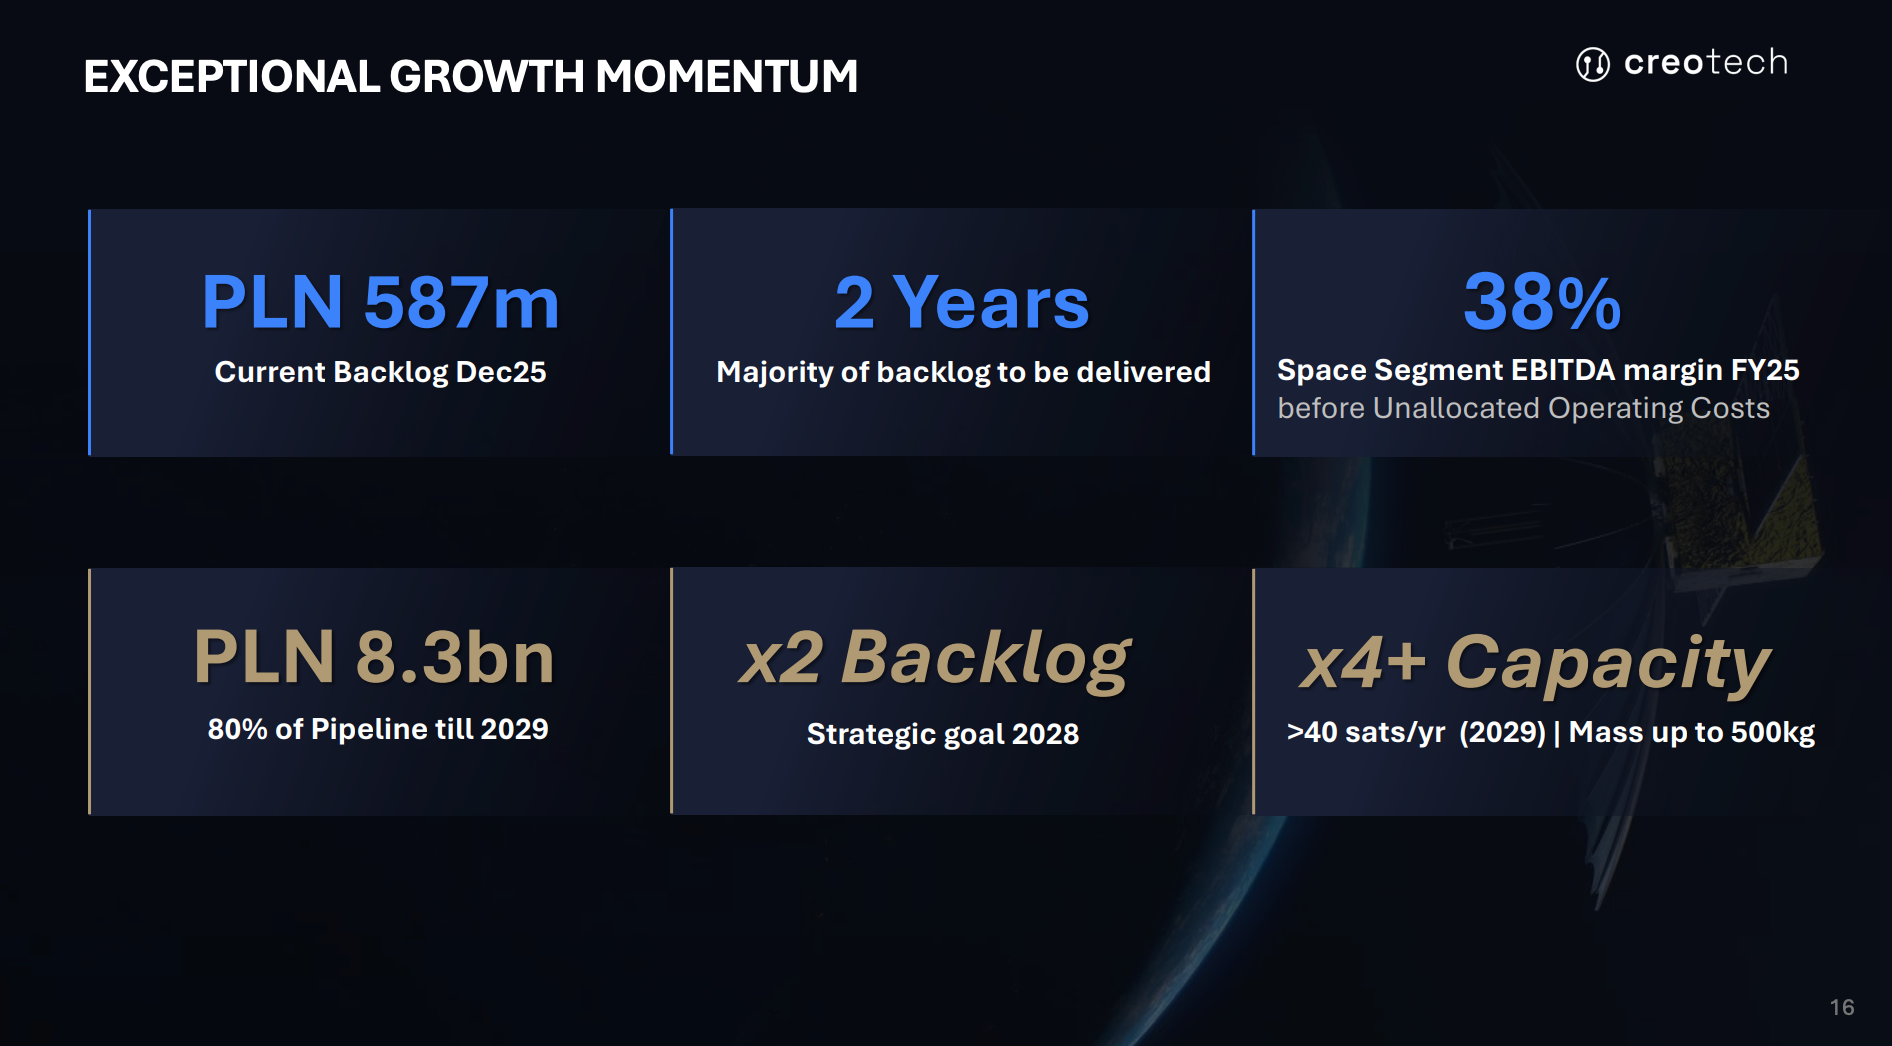
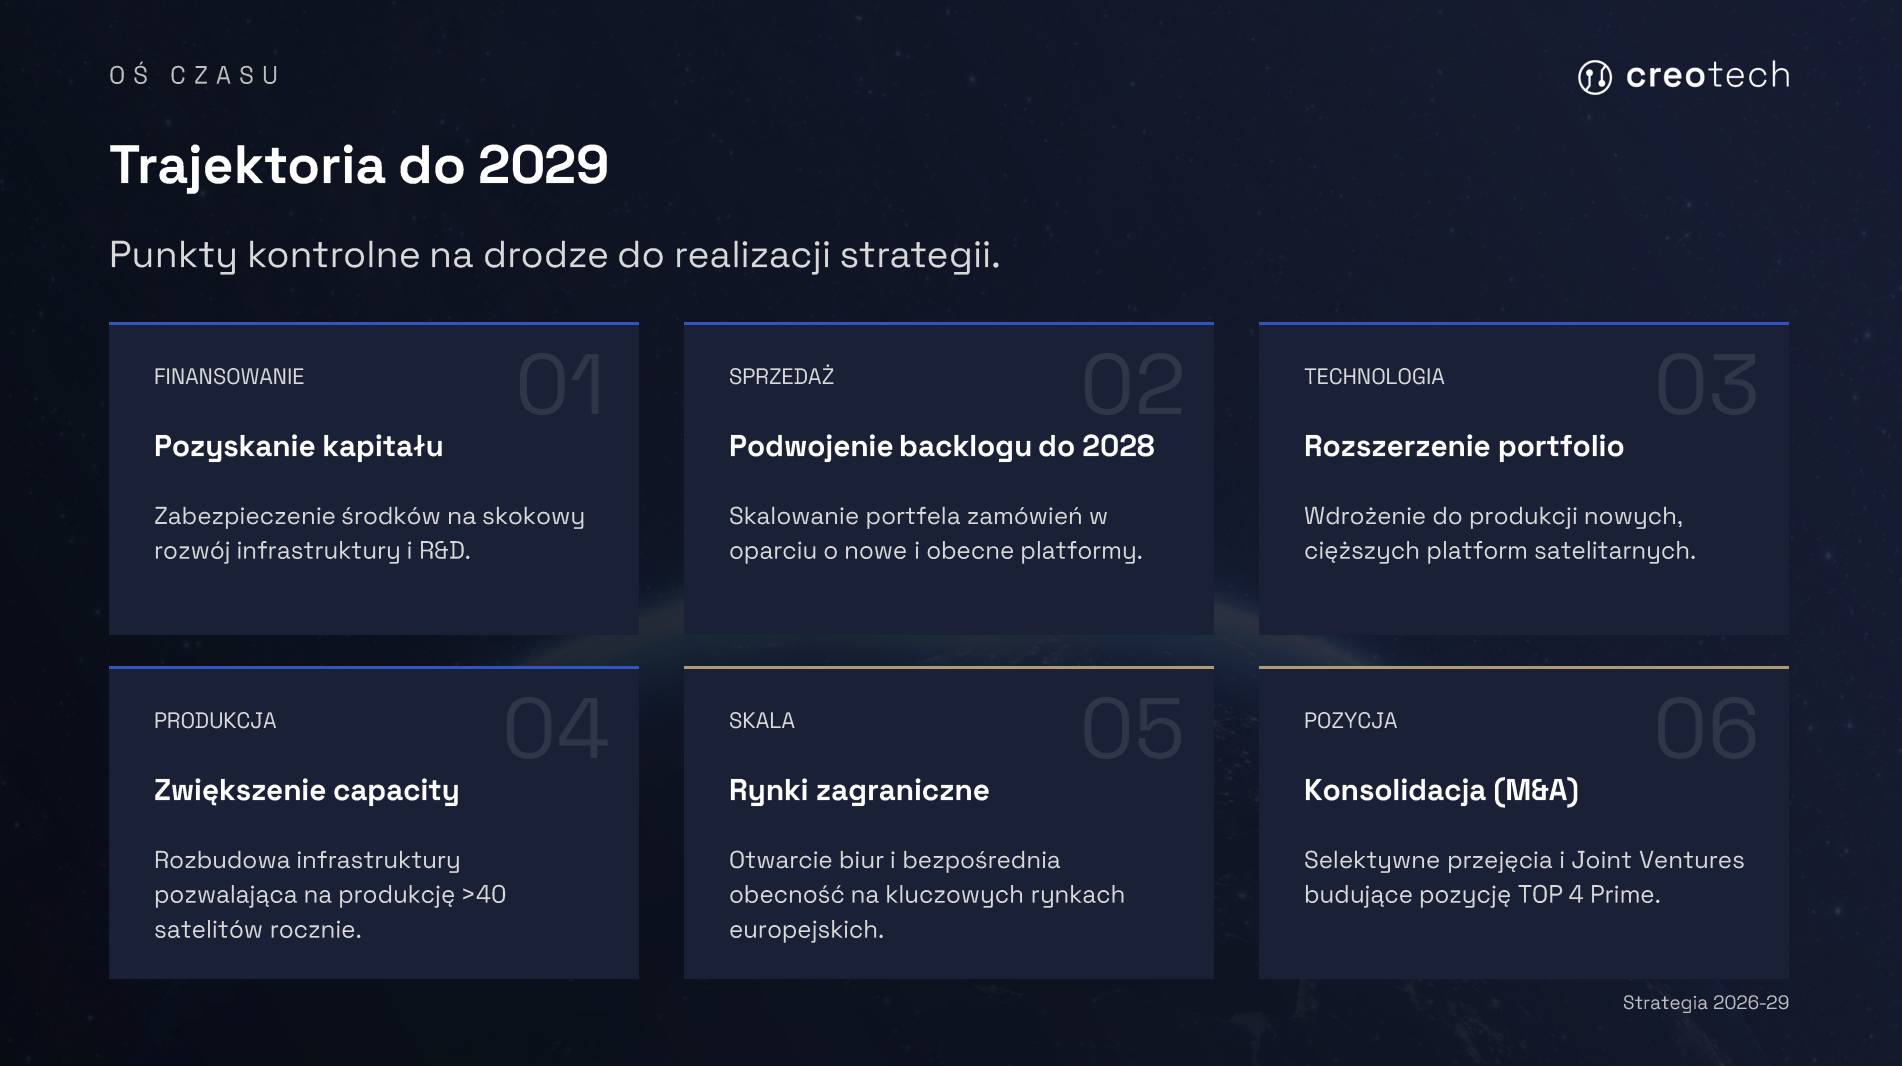
Strategia na lata 2026–2029 zakłada przejście do kolejnej fazy rozwoju – większą produkcję, rozszerzenie portfolio platform satelitarnych, rozwój kompetencji w zakresie pełnych misji oraz selektywne przejęcia lub joint ventures. Spółka zakłada podwojenie backlogu w ciągu 2–3 lat.
Źródło: Creotech – Investor Presentation 15.05.2026.
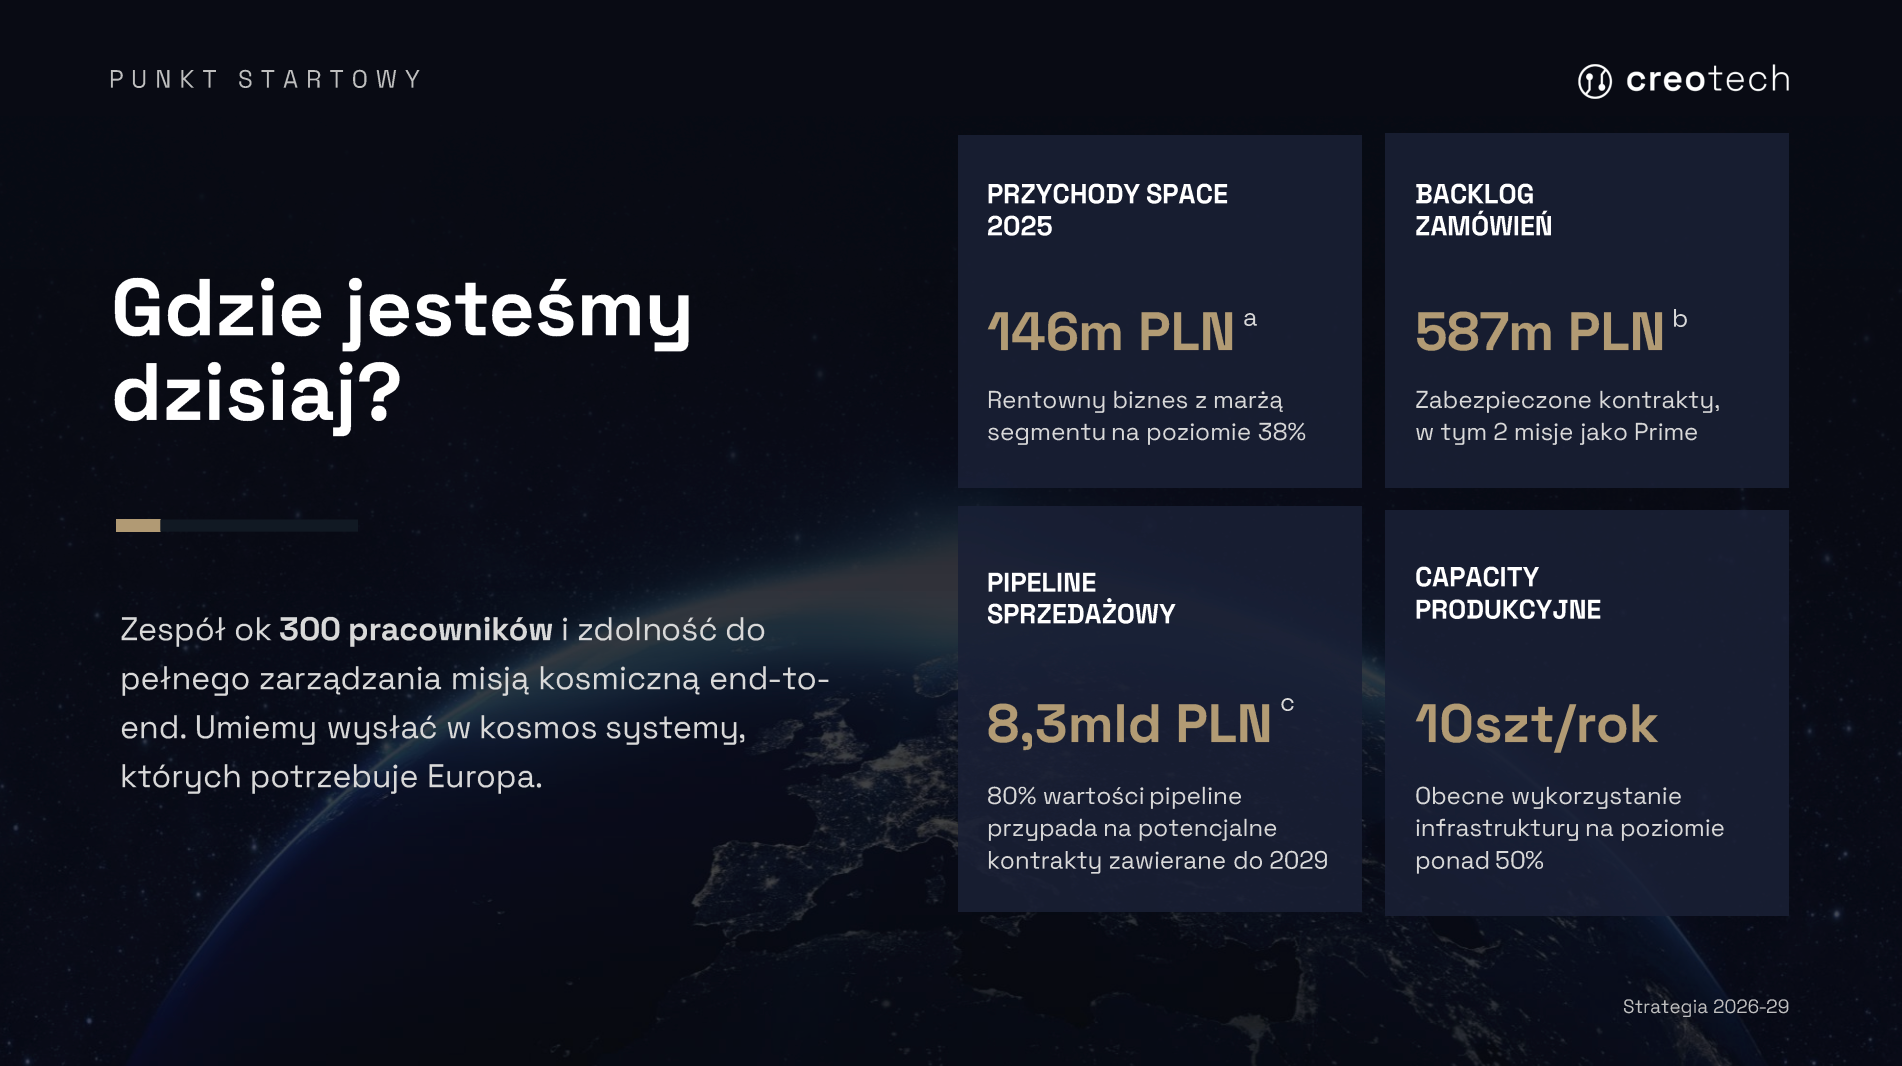
Na moment prezentacji strategii portfel zamówień wynosił około 587 mln zł i w dużej mierze obejmował kontrakty, w których Creotech występuje jako główny wykonawca. Pipeline sprzedażowy był szacowany na niemal 8,3 mld zł, w tym około 6,6 mld zł potencjalnych projektów z widocznością do 2029 r. (źródło).
Źródło: Creotech – Strategia 2026-2029.
Trzeba jednak wyraźnie rozróżnić pewne pojęcia:
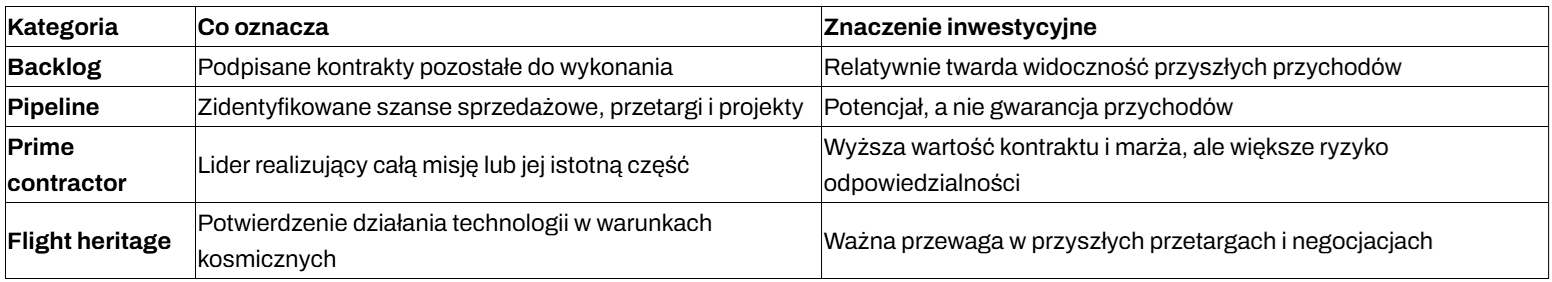
Nie należy zatem automatycznie kapitalizować wartości pipeline’u w wycenie spółki. Nawet przy bardzo dobrych kompetencjach technologicznych część projektów może nie uzyskać finansowania, zostać przesunięta, trafić do zagranicznej konkurencji lub wymagać konsorcjum, w którym udział Creotechu będzie ograniczony.
Źródło: Creotech – Strategia 2026-2029.
SAWA: umowa o znaczeniu strategicznym
1 września 2026 r. Creotech podpisał z ESA kontrakt o wartości 13,9 mln euro na kompleksową realizację misji satelity pogody kosmicznej SAWA. Spółka ma pełnić rolę głównego wykonawcy projektu, odpowiadając za budowę, wyniesienie satelity na orbitę i świadczenie usług zbierania oraz transmisji danych.
Projekt ma być realizowany od października 2026 r. do października 2030 r. Wyniesienie satelity na orbitę zaplanowano na pierwszą połowę 2029 r., zaś umowa obejmuje dodatkowo rok usług danych. Kontrakt zawiera opcję przedłużenia transmisji danych o dwa kolejne lata za około 1,9 mln euro.
SAWA ma znaczenie większe niż nominalna wartość 13,9 mln euro. Jest to pierwszy polski projekt dla ESA realizowany w formule „mission-as-a-service”, a więc modelu, w którym klient kupuje nie tylko hardware, lecz kompletną usługę misji i dane. Jeżeli projekt zostanie zrealizowany terminowo i bez istotnych problemów technicznych, Creotech może zyskać większą wiarygodność jako dostawca kompletnych misji dla instytucji europejskich (źródło).
IRIS² Low-LEO – wejście do europejskiej bezpiecznej łączności
17 września 2026 r. spółka podpisała z ESA umowę na fazę konsolidacji projektu IRIS² Low-LEO Pre-Operational and De-Risk Activities. Łączna wartość fazy wynosi 1,473 mln euro, przy czym na Creotech przypada 950 tys. euro.
Spółka prowadzi polsko-belgijskie konsorcjum z Aerospacelab. Creotech odpowiada za platformę satelitarną i integrację systemu, a partner belgijski za ładunek radiowy i przetwarzanie danych. Sam kontrakt jest niewielki na tle SAWA czy przyszłych programów konstelacyjnych, ale jego wartość strategiczna polega na wejściu do programu IRIS² i budowie kompetencji wymaganych w kolejnych etapach realizacji europejskiej infrastruktury bezpiecznej łączności.
IRIS² jest europejskim programem budowy suwerennej, bezpiecznej i odpornej infrastruktury satelitarnej dla administracji, służb, systemów krytycznych oraz użytkowników w obszarach o ograniczonej dostępności sieci naziemnych. Komisja Europejska zwiększyła skalę programu, przyspieszając wdrożenie i rozszerzając jego możliwości z uwagi na rosnące potrzeby obronne i bezpieczeństwa (źródło).
Dla Creotechu udział w pracach przygotowawczych nie gwarantuje udziału w docelowym programie produkcyjnym. Jest jednak ważnym dowodem, że spółka buduje relacje i kompetencje w segmencie, który może generować zamówienia przez wiele lat.
ICEYE i Polish SatCom Alliance – budowanie pozycji w bezpieczeństwie i łączności
Creotech rozwija pozycję w obszarach obserwacji Ziemi i bezpiecznej łączności satelitarnej, choć na obecnym etapie nie są to jeszcze projekty, które istotnie wpłyną na wyniki finansowe.
18 września 2026 r. spółka zawarła z ICEYE umowę podwykonawczą dotyczącą udziału w studium architektury europejskiego rządowego systemu obserwacji Ziemi, realizowanym przez konsorcjum ARISE kierowane przez ICEYE. Wartość zlecenia to około 140 tys. euro, dlatego jego znaczenie leży przede wszystkim w budowaniu referencji i kompetencji w systemach obserwacji o zastosowaniach rządowych, bezpieczeństwa i rozpoznania.
Równolegle Creotech, EXATEL, Energa-Operator oraz Phoenix Systems podpisały memorandum w ramach Polish SatCom Alliance, dotyczące rozwoju krajowych usług satelitarnych — przede wszystkim IoT i odpornej transmisji danych dla energetyki, infrastruktury krytycznej, administracji, transportu oraz zarządzania kryzysowego. Inicjatywa nie jest jeszcze kontraktem przychodowym, nie określa finansowania, skali systemu, harmonogramu ani wartości przyszłych zamówień. Oba wydarzenia są jednak sygnałem, że Creotech stara się zakotwiczyć w europejskim i krajowym ekosystemie bezpieczeństwa, obserwacji Ziemi oraz suwerennej łączności satelitarnej.
Nowy zakład produkcyjny
24 września spółka podała informację o przedwstępnej umowie nabycia dwóch niezabudowanych działek na Mazowszu za 20,1 mln zł. Nieruchomości mają posłużyć do budowy nowego zakładu produkcyjnego.
Ta decyzja jest spójna ze strategią zwiększania mocy produkcyjnych i ambicją przejścia od jednostkowych projektów do seryjniejszego wytwarzania satelitów, platform i systemów pokładowych. Jednocześnie oznacza wzrost nakładów inwestycyjnych oraz ryzyko realizacji projektu budowlanego – kosztów, opóźnień i okresu, w którym aktywa będą konsumować gotówkę bez natychmiastowego wpływu na wyniki (źródło).
Wydzielenie Creotech Quantum
Od 2026 r. jako osobna spółka o nazwie Creotech Quantum funkcjonuje wydzielony segment technologii kwantowych. Formalne zakończenie podziału nastąpiło po wpisie do KRS 1 kwietnia 2026 r., a debiut Creotech Quantum na GPW odbył się 17 kwietnia 2026 r. Akcjonariusze Creotech Instruments otrzymali akcje Creotech Quantum automatycznie w proporcji 1:1.
Z perspektywy akcjonariusza podział miał kilka konsekwencji.
Po pierwsze, Creotech Instruments stał się bardziej „czystą” ekspozycją na sektor kosmiczny – platformy satelitarne, integrację misji, obserwację Ziemi, bezpieczeństwo, łączność i programy ESA.
Po drugie, biznes kwantowy zyskał osobną wycenę i własną możliwość pozyskiwania finansowania. To zwiększa przejrzystość, ponieważ rynek może oddzielnie wyceniać szybko rosnący, ale nadal ryzykowny segment technologii kwantowych od bardziej kontraktowego biznesu satelitarnego.
Po trzecie, wydzielenie oznacza, że historyczne wyniki grupy nie są w pełni porównywalne z obecnymi wynikami działalności kontynuowanej. Przy analizie Creotechu po podziale należy zwracać uwagę, czy analizowany wskaźnik dotyczy całej dawnej grupy, czy tylko dzisiejszego biznesu kosmicznego.
Creotech Quantum już po wydzieleniu podpisał projekt ESA HRQKD o wartości 2,33 mln euro, z czego około 1,2 mln euro przypada na zakres prac realizowanych bezpośrednio przez spółkę. Projekt dotyczy rozwoju detektorów pojedynczych fotonów SNSPD dla bezpiecznej komunikacji kwantowej i optycznej.
To dobra wiadomość dla Creotech Quantum, lecz posiadając akcje Creotech Instruments należy pamiętać, że od podziału nie jest to już bezpośredni kontrakt należący do CRI. Ewentualne korzyści dla Creotech Instruments mogą być wyłącznie pośrednie — przez współpracę technologiczną, relacje biznesowe lub pozytywny wpływ na postrzeganie całego ekosystemu Creotech.
EagleEye – ważne ostrzeżenie
Jednym z najważniejszych ryzyk technicznych pozostaje historia satelity EagleEye, zbudowanego na platformie HyperSat. Spółka utraciła z nim dwukierunkową łączność w sierpniu 2024 roku, a późniejsze analizy wskazywały między innymi na problemy związane z zasilaniem. 23 września 2026 roku satelita wszedł ponownie w atmosferę Ziemi.
EagleEye nie przekreśla technologii HyperSat ani zdolności Creotechu do realizowania kolejnych misji. Był jednak wyraźnym przypomnieniem, że w branży kosmicznej pojedyncza wada komponentu, zasilania, komunikacji lub oprogramowania może ograniczyć wartość całej misji. W odróżnieniu od klasycznej produkcji przemysłowej problemu satelity po wyniesieniu na orbitę zwykle nie da się naprawić fizycznie.
Dla wyceny spółki historia EagleEye ma trzy znaczenia:
- Rynek będzie szczególnie uważnie śledził niezawodność kolejnych misji opartych na HyperSat.
- Koszt ubezpieczeń, redundancji, testów i kontroli jakości może rosnąć wraz ze skalą projektów.
- Przyszłe kontrakty wymagają budowania „flight heritage”, ale nieudane lub ograniczone operacyjnie misje mogą osłabiać ten argument.
Jednocześnie pozytywne wykonanie SAWA, Mikroglobu, CAMILA i następnych misji mogłoby stopniowo ograniczać negatywny wpływ tego zdarzenia na postrzeganie ryzyka technologicznego.
Koniunktura wyraźnie sprzyja
Otoczenie sektora kosmicznego w Europie pozostaje korzystne. Popyt nie wynika już wyłącznie z badań naukowych i tradycyjnych misji publicznych, lecz coraz silniej z obronności, odporności infrastruktury krytycznej, obserwacji Ziemi, ochrony granic, zarządzania kryzysowego, łączności oraz niezależności od technologii spoza Europy.
Najważniejsze źródła wzrostu to:
- Rozbudowa systemów obserwacji Ziemi na potrzeby administracji, bezpieczeństwa i obronności.
- Rosnące znaczenie satelitów LEO dla łączności, Internetu rzeczy i bezpieczeństwa sieci.
- Konieczność monitorowania pogody kosmicznej, która może oddziaływać na energetykę, nawigację, telekomunikację i satelity.
- Rozwój europejskiej infrastruktury bezpiecznej łączności w ramach IRIS².
- Rosnące budżety ESA oraz większa akceptacja dla projektów dual-use, czyli łączących zastosowania cywilne i związane z bezpieczeństwem.
ESA otrzymała rekordowe deklaracje finansowania w wysokości 22,3 mld euro. Środki mają wspierać m.in. obserwację Ziemi, telekomunikację, bezpieczeństwo, odporność infrastruktury i rozwój zastosowań dual-use.
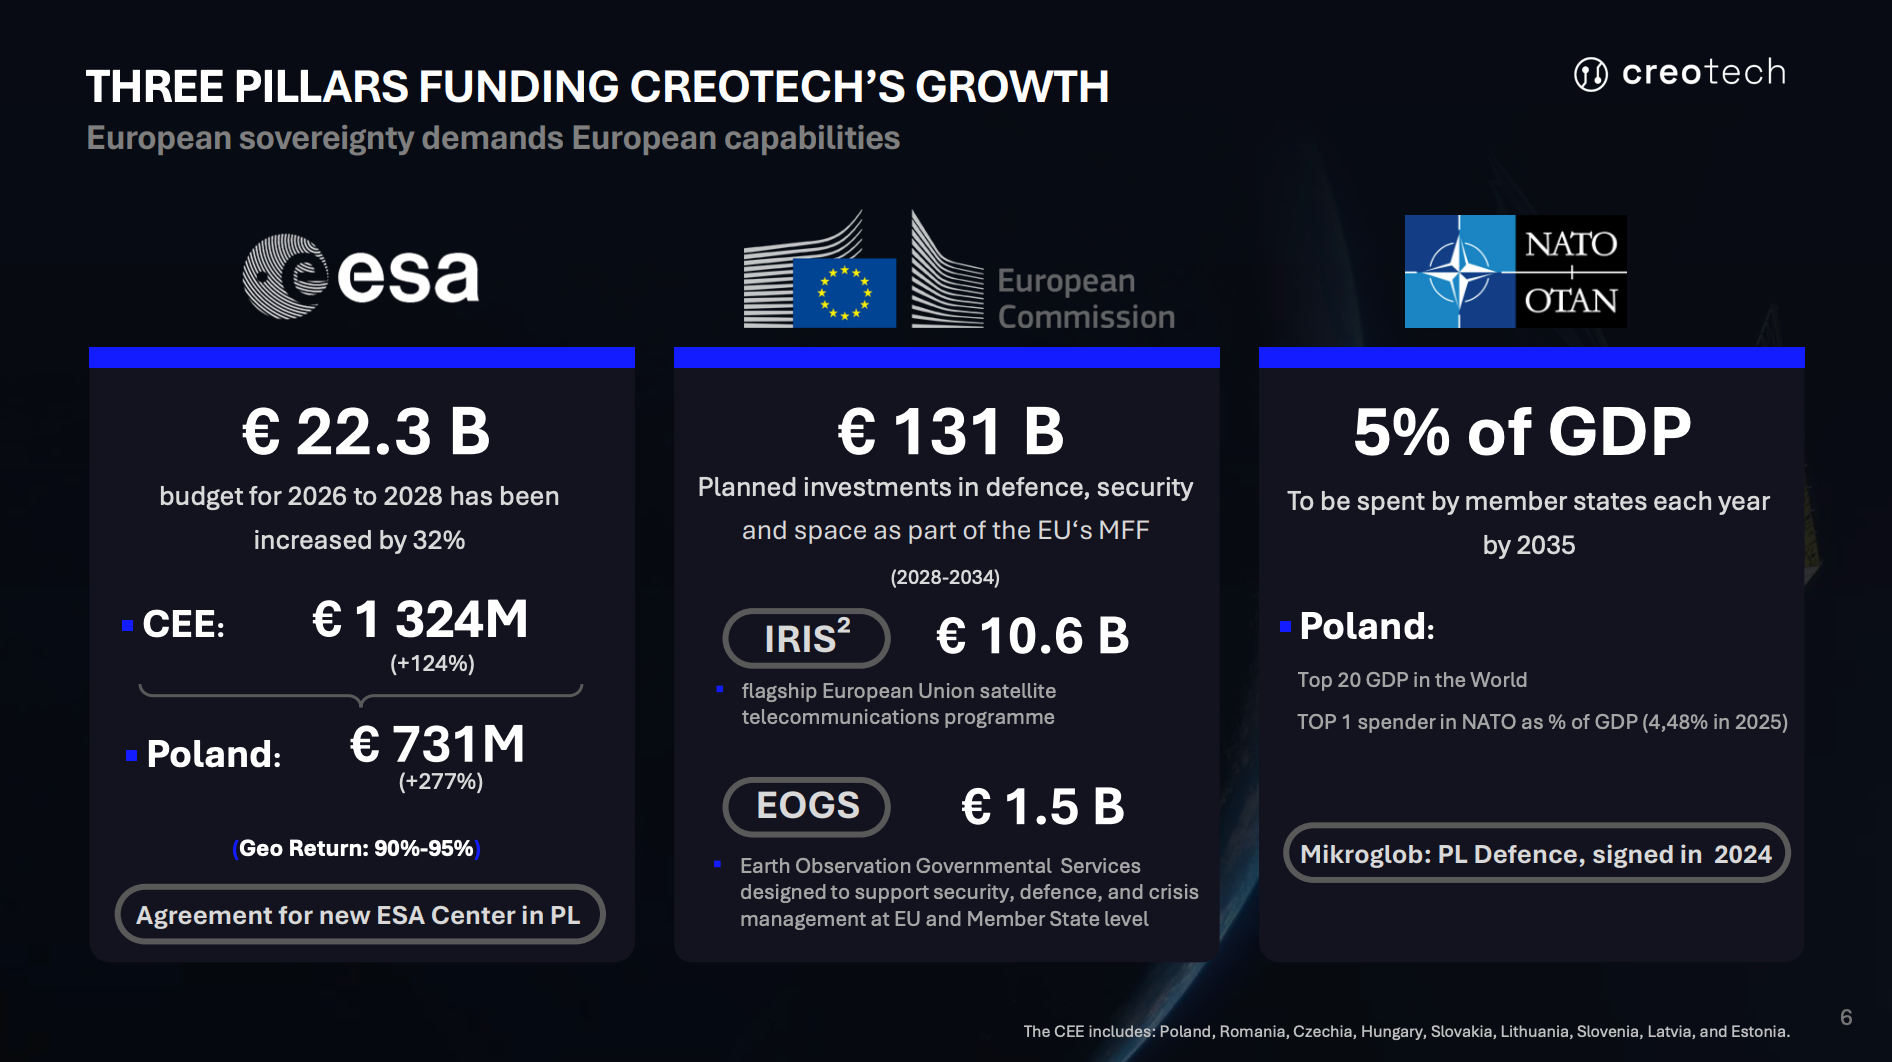
Źródło: Creotech – Investor Presentation 15.05.2026.
IRIS² jest szczególnie ważny dla Creotechu. Program ma stworzyć europejską sieć bezpiecznej łączności satelitarnej, a przyspieszenie wdrożenia i zwiększenie skali konstelacji wiążą się z dodatkowymi nakładami. Według informacji europejskich instytucji program ma wzmacniać niezależność cyfrową Europy i zapewniać łączność w sytuacjach kryzysowych oraz na obszarach oddalonych (źródło).
Branża ma jednak także negatywne strony:
- Konkurencja o kontrakty jest międzynarodowa, a rywalami są znacznie więksi producenci i integratorzy.
- Przetargi publiczne i europejskie są wieloetapowe oraz długotrwałe.
- Projekty wymagają wysokiego finansowania własnego i kapitału obrotowego.
- Przychody są koncentracją kilku dużych kontraktów, a nie powtarzalną sprzedażą masową.
- Opóźnienie startu rakiety, awaria satelity czy przesunięcie budżetów klientów może istotnie przesunąć wyniki.
Jak patrzeć na wycenę?
W przypadku Creotechu klasyczne wskaźniki C/Z są mało użyteczne, zwłaszcza gdy opierają się na przejściowych wynikach z okresu przed skokowym wzrostem przychodów, wydzieleniem segmentu kwantowego, czy jednorazowymi kosztami programu motywacyjnego. Z tego punktu widzenia szczególnie istotne jest by w kolejnych okresach obserwować Creotech przez pryzmat kapitalizacji względem backlogu, marż realizowanych na projektach, tempa konwersji pipeline’u w podpisane kontrakty, zdolności do generowania gotówki po inwestycjach, rentowności wykorzystania 481 mln zł pozyskanych z emisji czy ryzyka dalszego rozwodnienia akcjonariatu.
Ważnym aspektem w wycenie Creotechu jest zawarta w niej premia za opcjonalność – udział w europejskim rynku kosmicznym, dostęp do ESA, rozwój platformy HyperSat, rosnące wydatki obronne oraz możliwy udział w IRIS² i projektach konstelacyjnych. Na ten moment spółka nie ma jeszcze historii wielu lat stabilnego generowania wysokich przepływów pieniężnych, a duża część obecnego potencjału jest uzależniona od skutecznej realizacji przyszłych kontraktów.
Akcje mogą być atrakcyjne zakładając, że backlog będzie rosnąć szybciej niż koszty organizacyjne i CAPEX, SAWA oraz kolejne misje potwierdzą zdolność do działania jako prime contractor, europejskie programy bezpieczeństwa i łączności przełożą się na nowe zamówienia, a gotówka z emisji umożliwi wzrost bez istotnego wzrostu zadłużenia. Na ten moment moment mogą być jednak ryzykiem dla tych akcjonariuszy, którzy oczekują szybkiej, regularnej poprawy wyników kwartalnych lub niskiej zmienności kursu.
Podsumowując
Creotech ma obecnie wyjątkowo interesujący profil wzrostowy na GPW. Łączy rekordowy 2025 r., duży backlog, dostęp do finansowania, rosnącą rolę jako główny wykonawca misji oraz korzystną koniunkturę wynikającą z europejskiej potrzeby bezpieczeństwa technologicznego i niezależnej infrastruktury satelitarnej.
Spółka ma szansę przekształcić się z krajowego dostawcy technologii w europejskiego integratora misji i uczestnika programów wielokonstelacyjnych. SAWA, IRIS² Low-LEO, partnerstwa z podmiotami takimi jak ICEYE oraz plan zwiększenia mocy produkcyjnych są logicznymi elementami tej strategii.
Ostrożność budzi fakt,że istotna część wartości spółki zależy od przyszłego wykonania – terminowości, jakości technicznej, marż kontraktowych oraz skutecznej zamiany ogromnego pipeline’u w podpisane zamówienia. EagleEye pokazuje, że technologia kosmiczna nie daje marginesu na błędy, a silne wyniki roczne nie muszą przekładać się na stabilne wyniki kwartalne.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Creotech: Analiza techniczna
Aktualnie notowania pozostają w ruchu bocznym, z górnym ograniczeniem w obszarze oporu technicznego przy okrągłym poziomie 800 zł. Istotne wsparcie znajduje się w rejonie zgrupowania fibo 61,8% oraz zewnętrznego zniesienia 127.2%, gdzie widzimy również testowaną wcześniej strefę S/R. Jest to również obszar istotny wolumenowo.
W przypadku przełamania w górę wspomnianego oporu, kolejne przystanki w drodze na szczyty powyżej 1000 zł możemy zobaczyć przy zniesieniu 50% ostatniej fali spadkowej w korekcie oraz na poziomach fibo.
Pogłębienie korekty może skierować z kolei kurs nawet w obszar dołków przy 585 zł i dalej 500 zł.
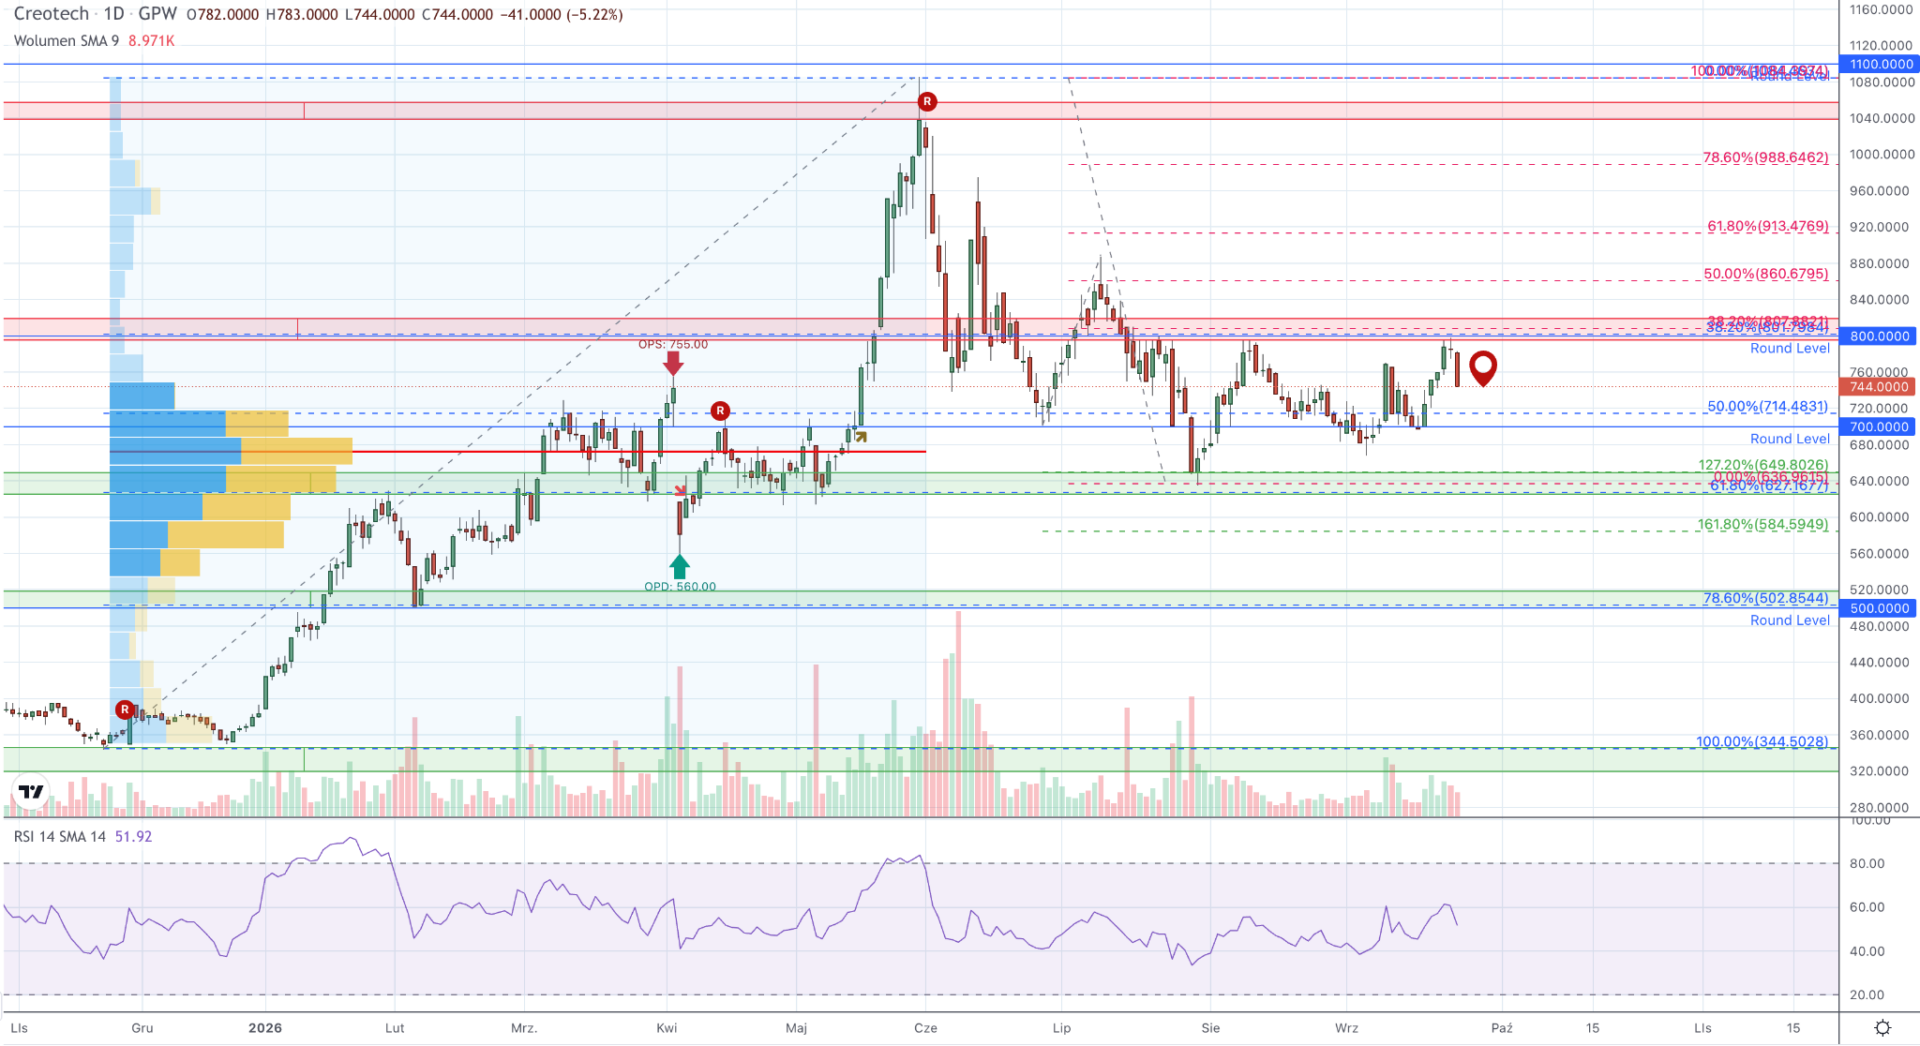
Źródło: Opracowanie własne: Stan na dzień 24.09.2026. Wykres dzienny.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com