Artykuł powstał w ramach płatnej współpracy z Saxo Bank.
W analizie spółki opublikowanej w squaberze dnia 2.07.2026, zastanawialiśmy się, czy Text wreszcie pokaże zmianę kierunku w wynikach. Nadzieje wiązały się przede wszystkim z zapowiadanym wzrostem miesięcznych przychodów powtarzalnych oraz nową ofertą opartą na sztucznej inteligencji. Dziś odpowiedź wciąż pozostaje niejednoznaczna. Sytuacja operacyjna poprawiła się względem końca poprzedniego roku obrotowego, ale kolejne publikacje nie potwierdziły jeszcze trwałego powrotu na ścieżkę wzrostu. Po mocnych danych za czerwiec, przyszedł spadek MRR w następnym kwartale, a wyniki finansowe ponownie nie sprostały oczekiwaniom rynku.
Najważniejsza zmiana dotyczy jednak interpretacji obserwowanej poprawy. Wiemy już, że czerwcowy skok MRR wynikał przede wszystkim z zakończenia ochrony starych cen dla klientów LiveChat. To rzeczywisty wzrost wartości biznesu abonamentowego, ale jeszcze nie dowód, że nowa strategia AI skutecznie przyciąga klientów i uruchamia samodzielny, powtarzalny mechanizm wzrostu.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Lipcowa publikacja dała inwestorom to, na co czekali
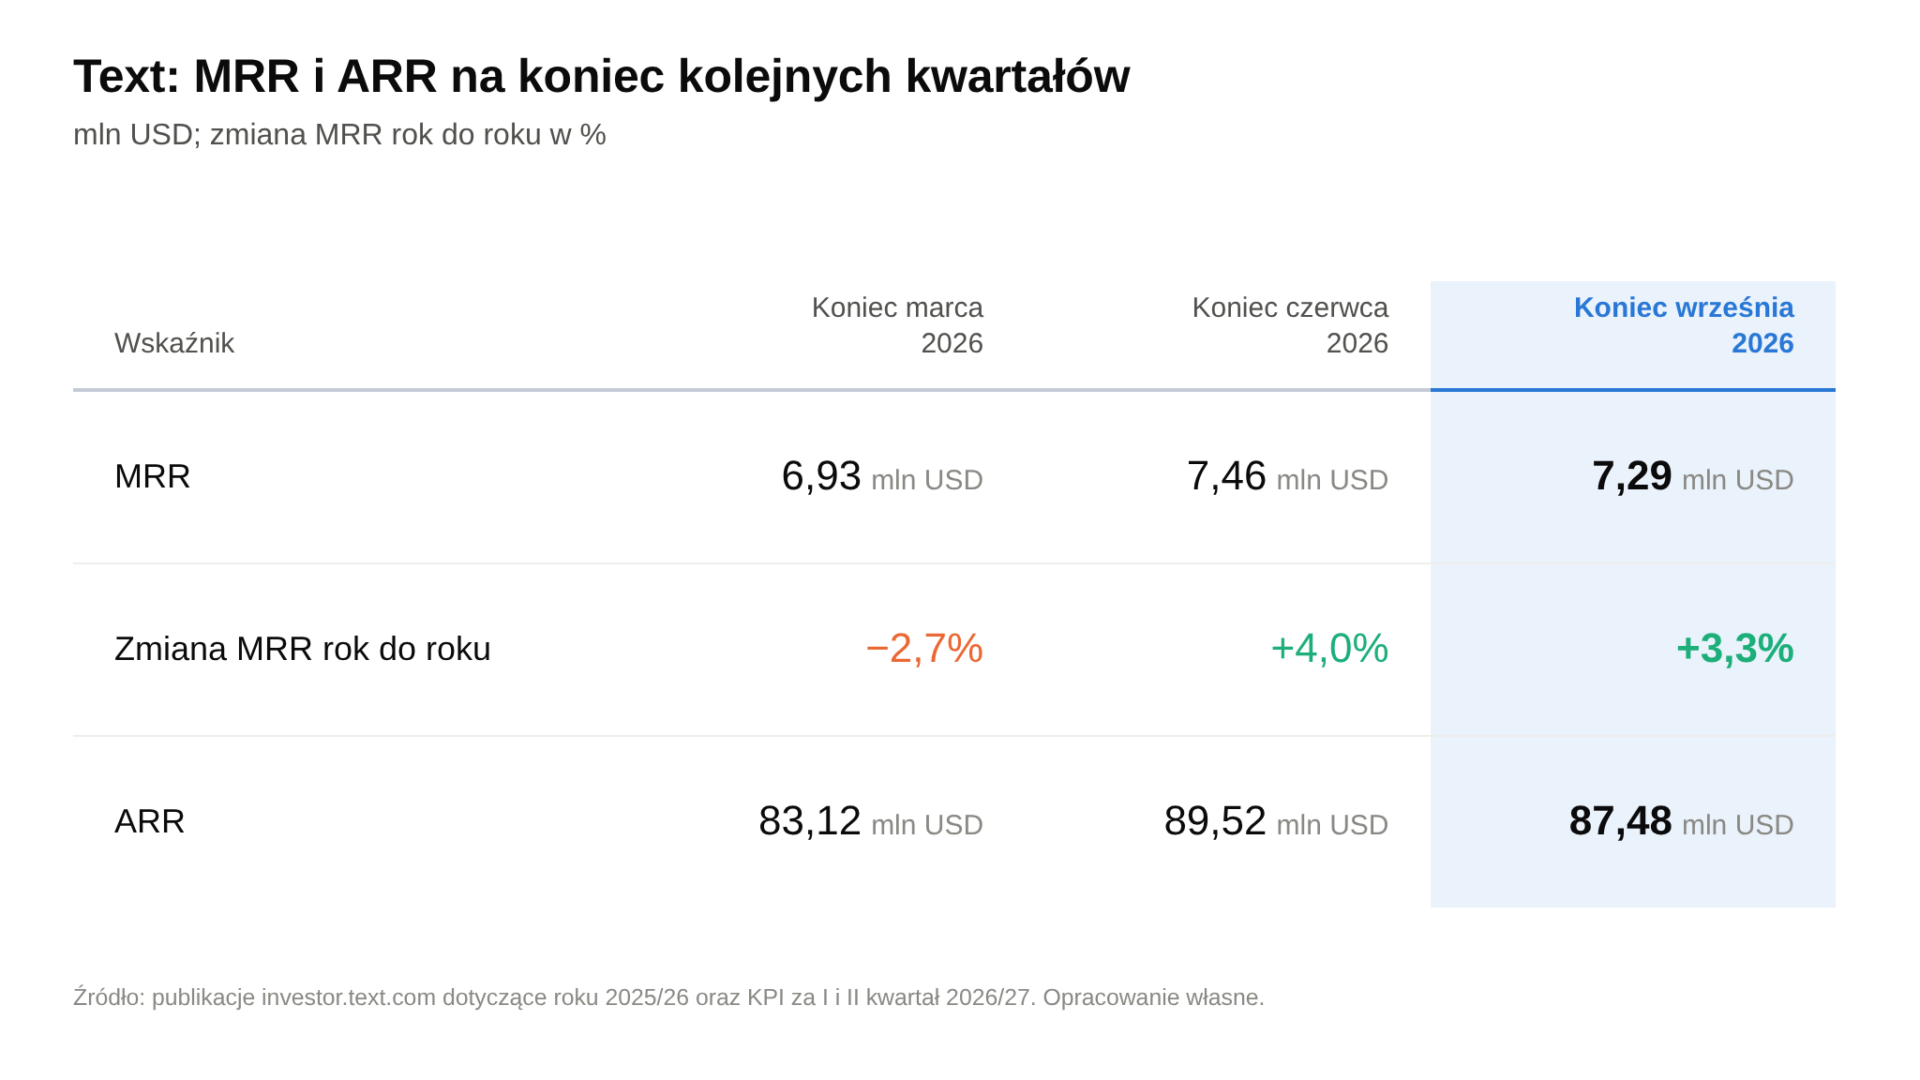
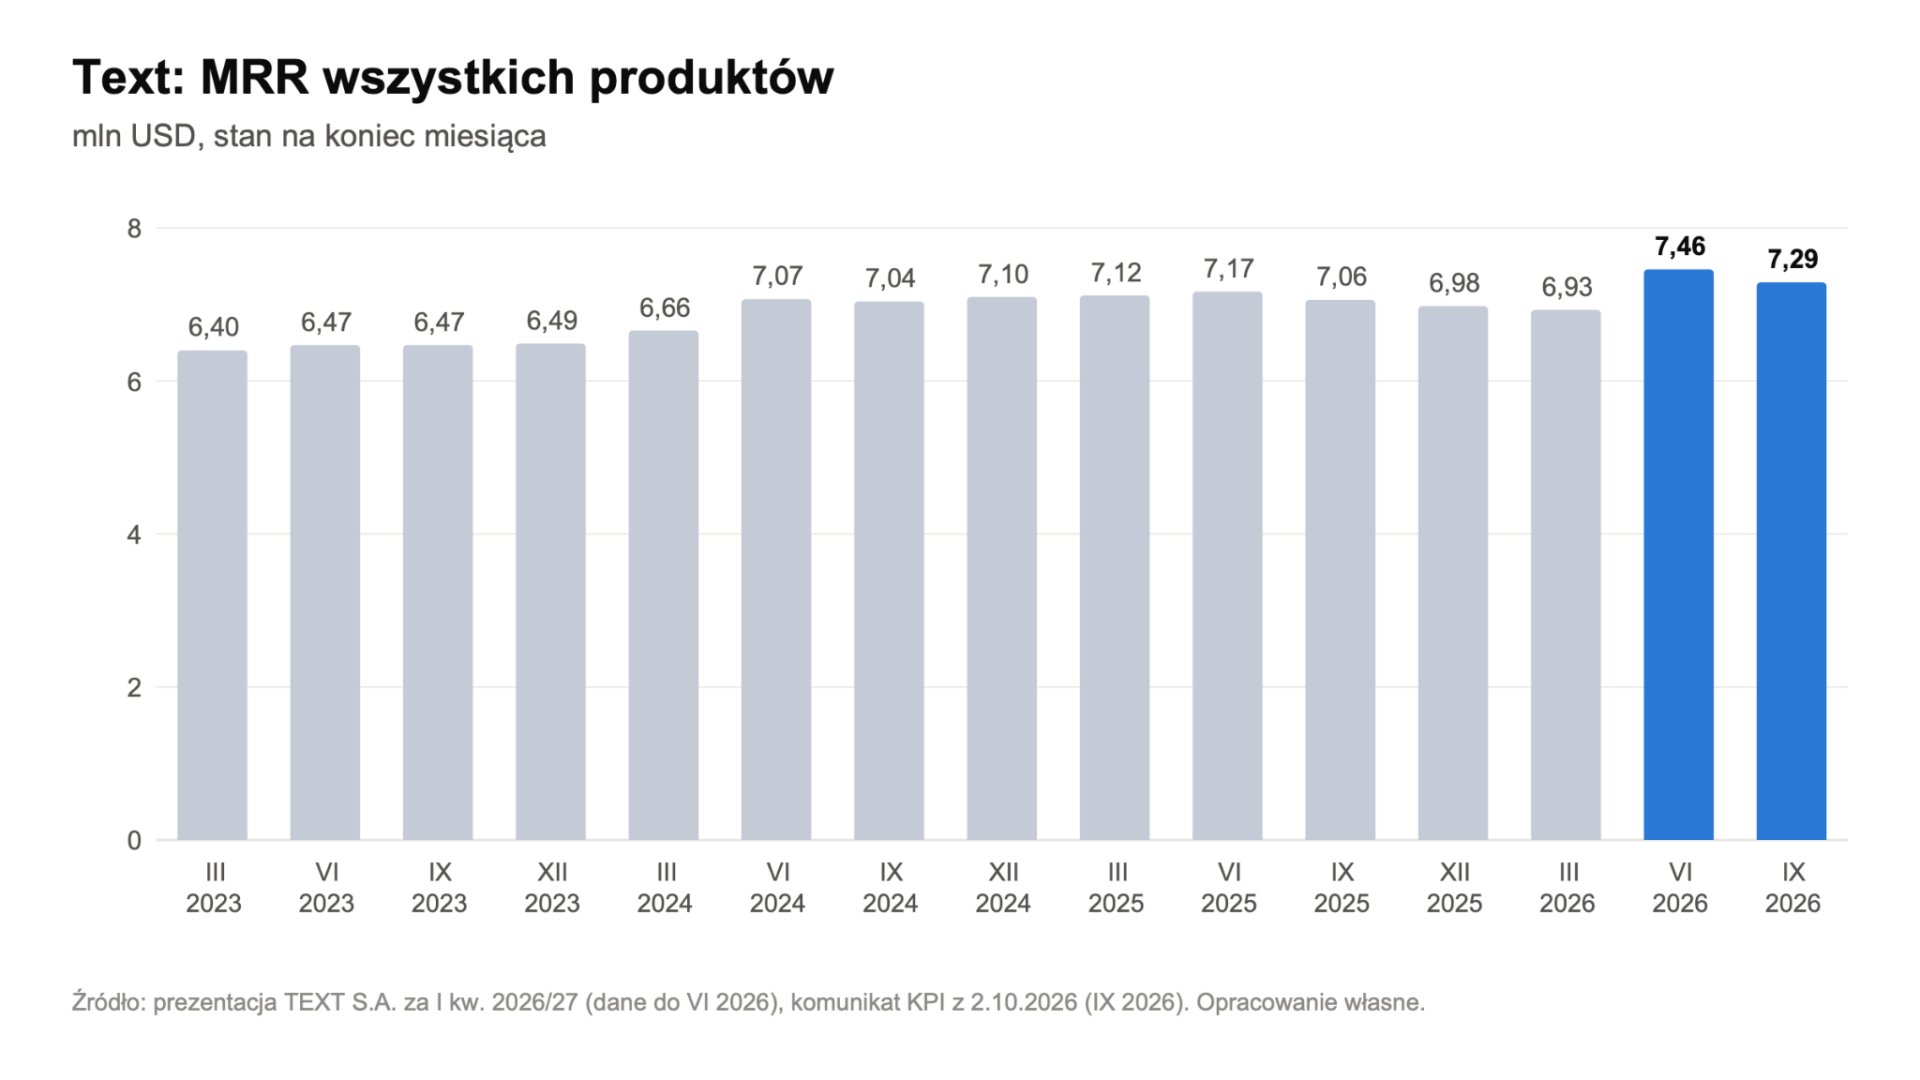
We wspomnianej analizie najbliższym sprawdzianem optymizmu zarządu miały być wskaźniki operacyjne publikowane 2 lipca br. Ten pierwszy test wypadł dobrze. Na koniec czerwca MRR osiągnął 7,46 mln USD, rosnąc o 7,6% względem marca i o 4% rok do roku. ARR, czyli roczna wartość przychodów powtarzalnych, wyliczana na podstawie bieżącego MRR, wzrósł do 89,52 mln USD (źródło).
Źródło: publikacje investor.text.com dotyczące roku 2025/26 oraz KPI za I i II kwartał 2026/27
Źródło: Opracowanie własne na podstawie prezentacji Text – Q1 2026/27 Financials Results & KPIs
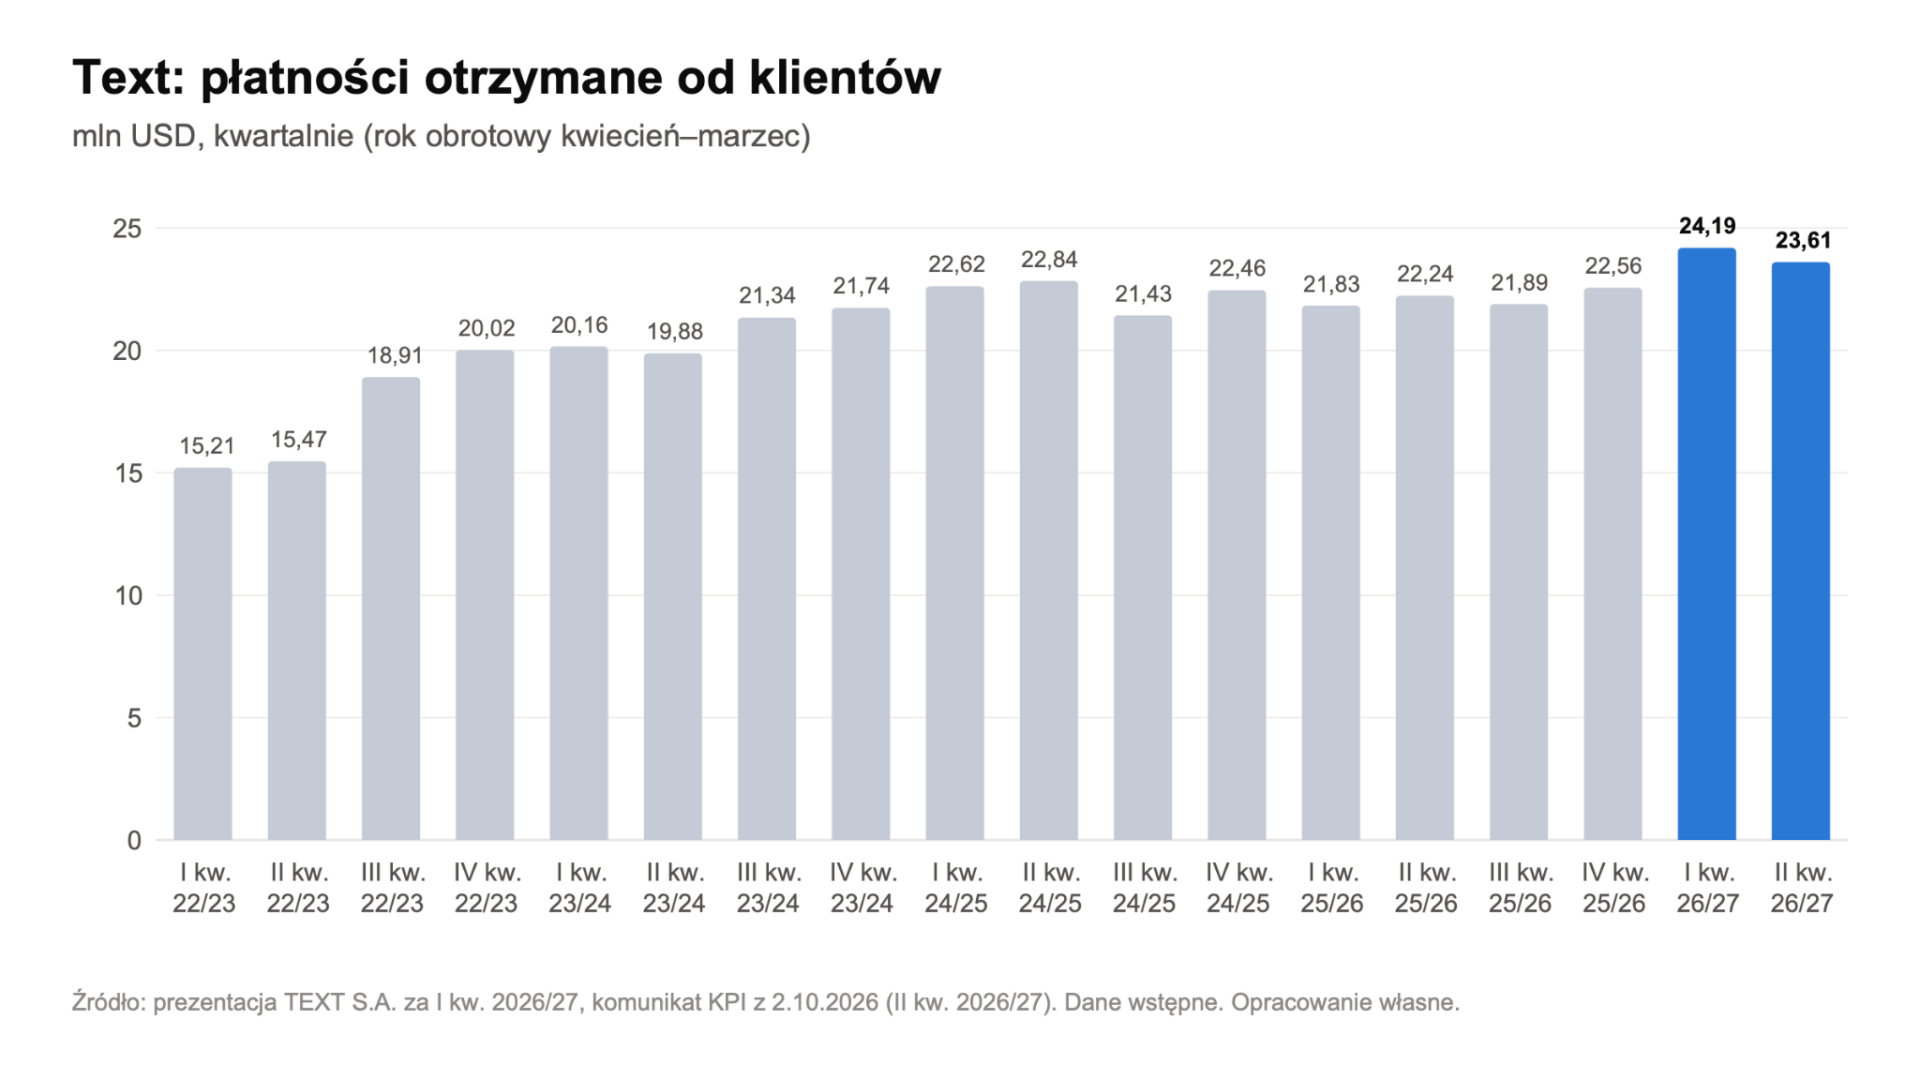
Równie dobrze wyglądały płatności otrzymane od klientów. W kwartale kwiecień–czerwiec wyniosły 24,19 mln USD, co oznaczało wzrost o 10,8% rok do roku i 7,2% względem poprzednich trzech miesięcy. Spółka zaznaczyła jednak, że oprócz zmian cen pomagał większy udział abonamentów opłacanych z góry za cały rok (źródło).
Źródło: Opracowanie własne na podstawie prezentacji Text – Q1 2026/27 Financials Results & KPIs
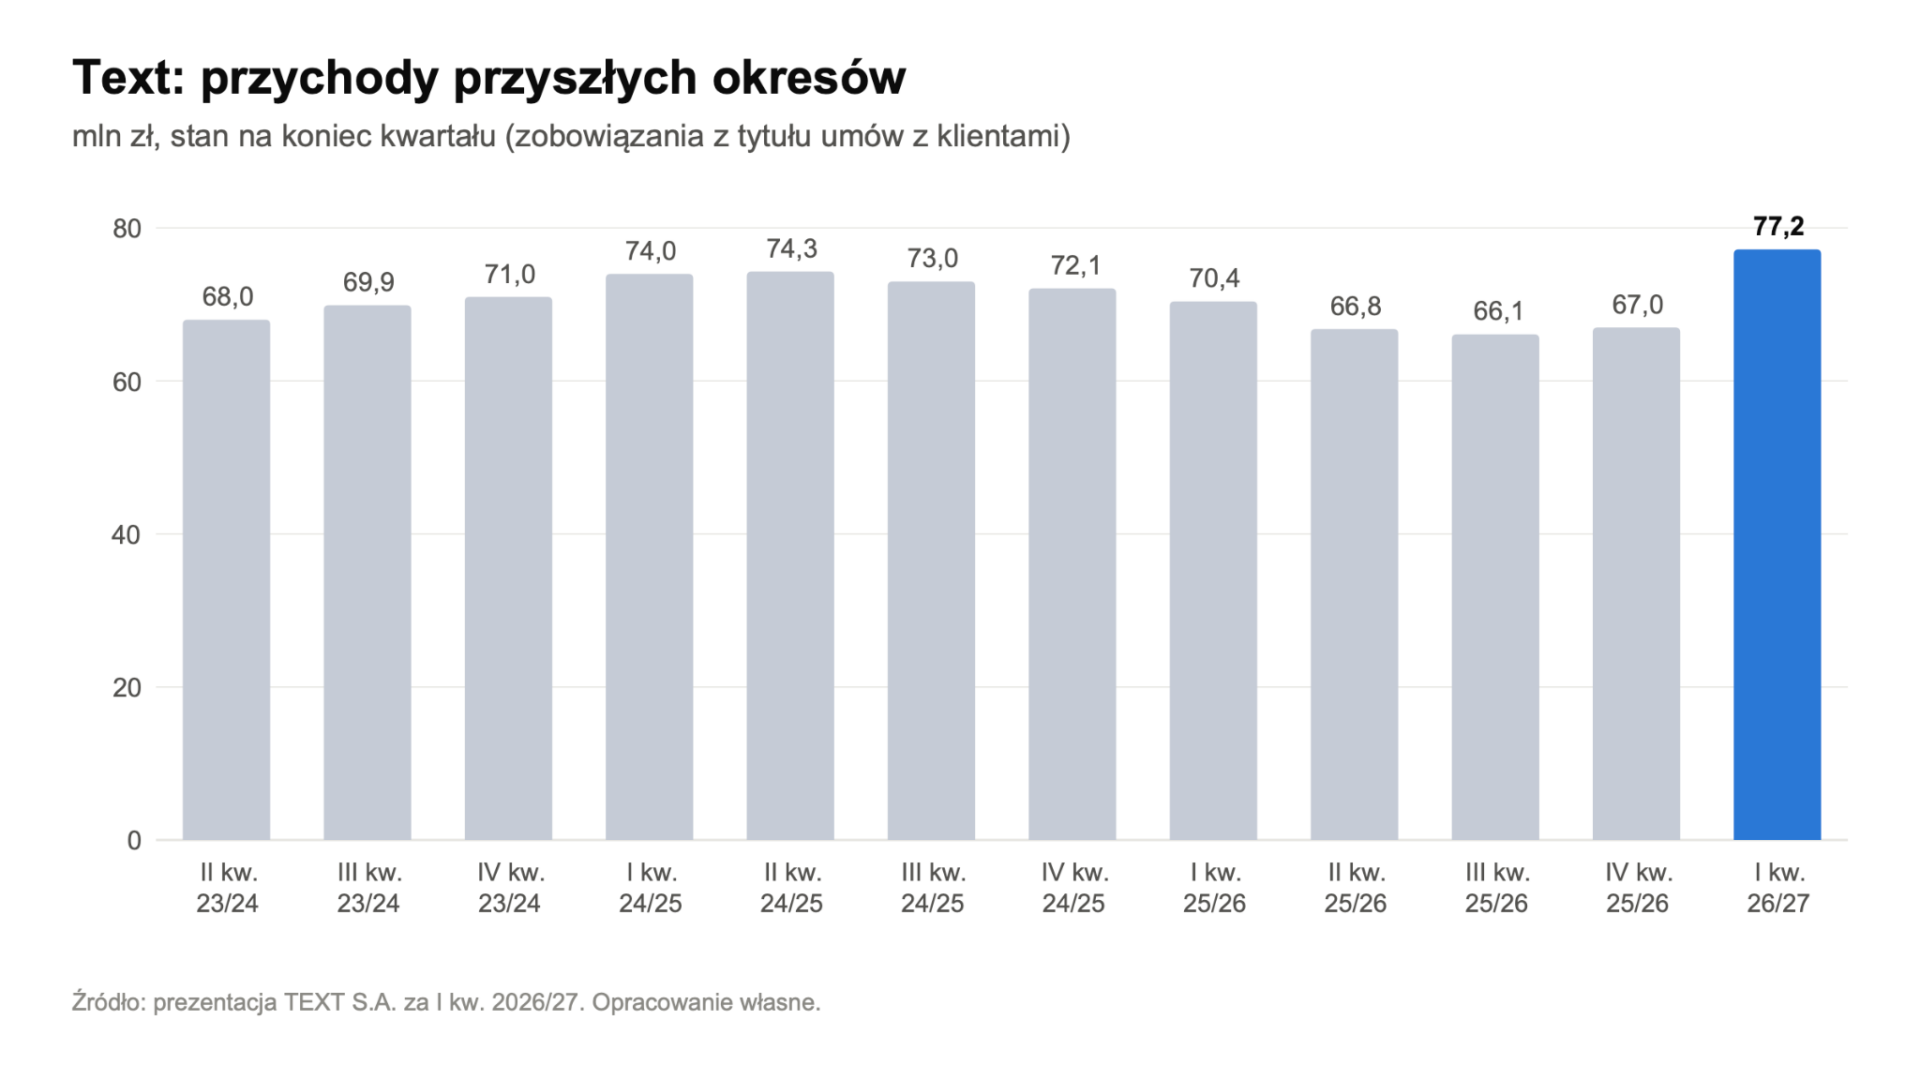
To ważne rozróżnienie. Wyższe ceny zwiększają wartość abonamentów, a płatności roczne przyspieszają wpływ gotówki. Nie oznacza to jednak automatycznie równie szybkiego wzrostu przychodów wykazywanych w rachunku wyników. W tym przypadku sama spółka wskazała na wzrost przychodów przyszłych okresów, czyli kwot otrzymanych wcześniej, które będą rozpoznawane jako sprzedaż w kolejnych okresach (źródło).
Lipcowa publikacja potwierdziła zatem, że zapowiadana poprawa MRR rzeczywiście nastąpiła. Nie rozstrzygnęła natomiast, czy Text odzyskał zdolność do wzrostu bez kolejnych zmian cennika.
Wyniki finansowe – odbicie od dołka, ale ponownie poniżej oczekiwań
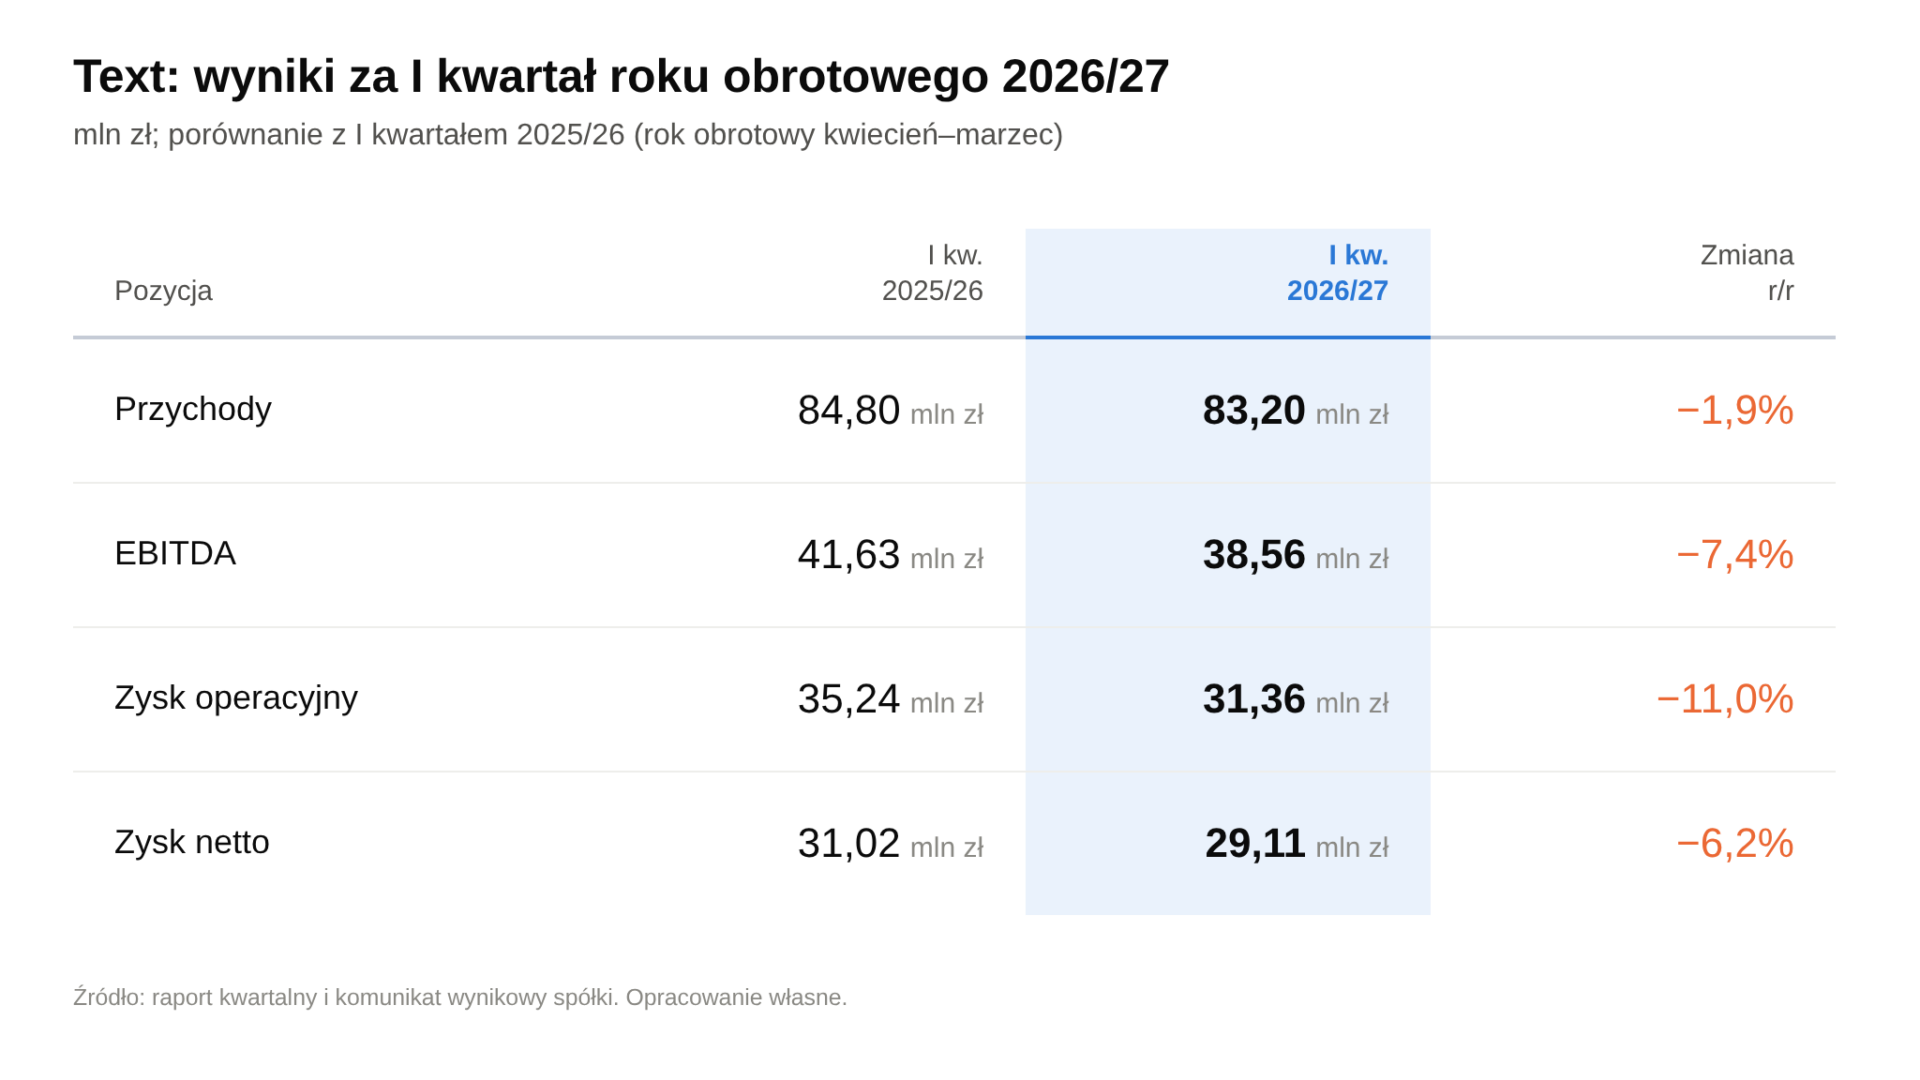
Kolejny sprawdzian przyszedł 28 sierpnia, wraz z raportem za I kwartał roku 2026/27. Przychody wyniosły 83,2 mln zł, a zysk netto 29,1 mln zł. Względem słabego kwartału zakończonego w marcu oznaczało to poprawę odpowiednio o 4,1% i 2%. W ujęciu rocznym oba wyniki nadal jednak spadały.
Źródło: raport kwartalny i komunikat wynikowy spółki
Co istotne, rynek spodziewał się więcej. Konsensus PAP Biznes zakładał 87,7 mln zł przychodów oraz 32,5 mln zł zysku netto. Ostateczne rezultaty były niższe odpowiednio o 5,1% i 10,5%. To oznacza, że po dobrych KPI oczekiwania dotyczące przełożenia poprawy operacyjnej na wyniki finansowe okazały się zbyt wysokie.
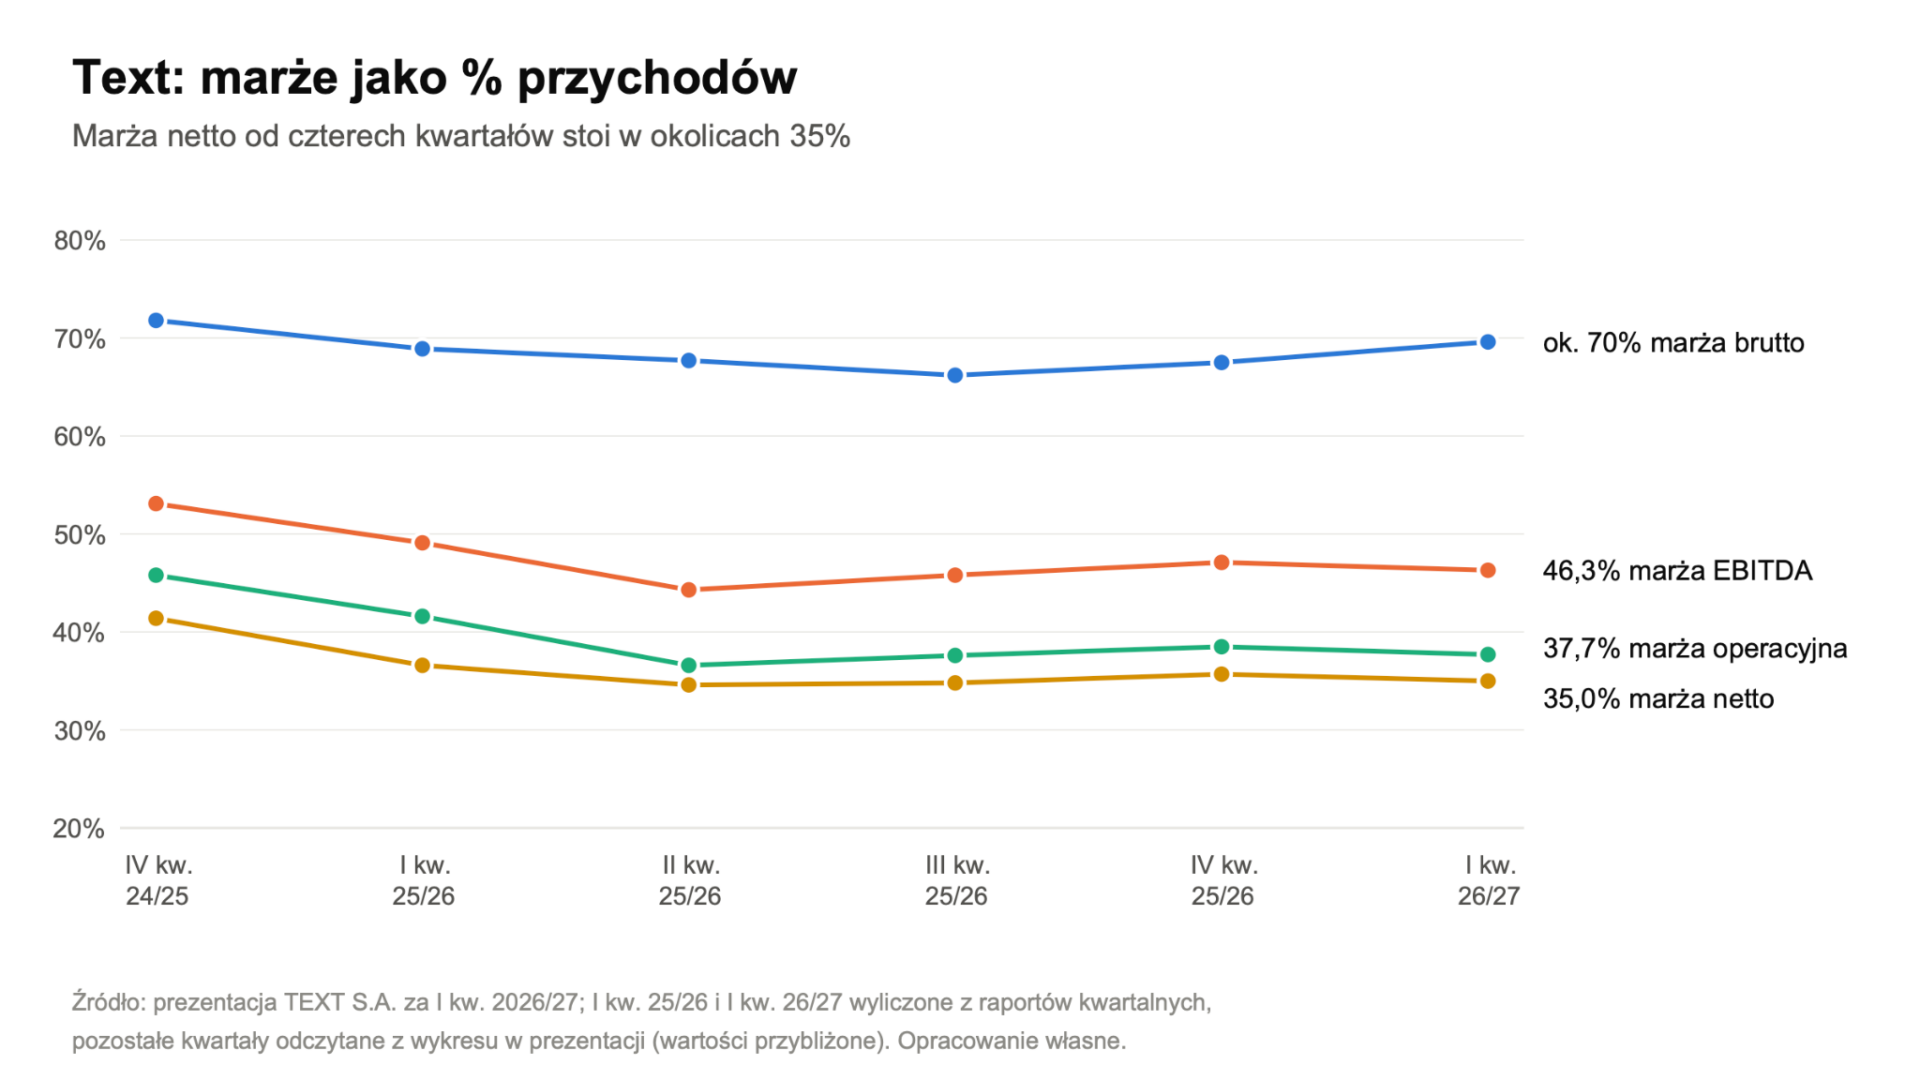
Nie nastąpił także oczekiwany przełom w rentowności. Marża netto wyniosła 35%, a operacyjna 37,7%. Text pozostaje bardzo rentownym biznesem, ale marża netto nadal znajduje się w okolicach opisywanych w poprzedniej analizie, a nie na drodze wyraźnej odbudowy do dawnych poziomów (źródło).
Źródło: Opracowanie własne na podstawie prezentacji Text – Q1 2026/27 Financials Results & KPIs
Warto też zweryfikować wcześniejszą nadzieję związaną z dolarem. W kwartale kwiecień–czerwiec przychody w USD wzrosły o 2,1% rok do roku, podczas gdy w złotych spadły o 1,9%. W tym konkretnym porównaniu rocznym przeliczenie walutowe działało więc na niekorzyść spółki. Samego krótkoterminowego odbicia USD/PLN nie można było utożsamiać z korzystnym wpływem walut na cały raportowany okres.
Październikowe KPI ostudziły nadzieje na trwałe przyspieszenie
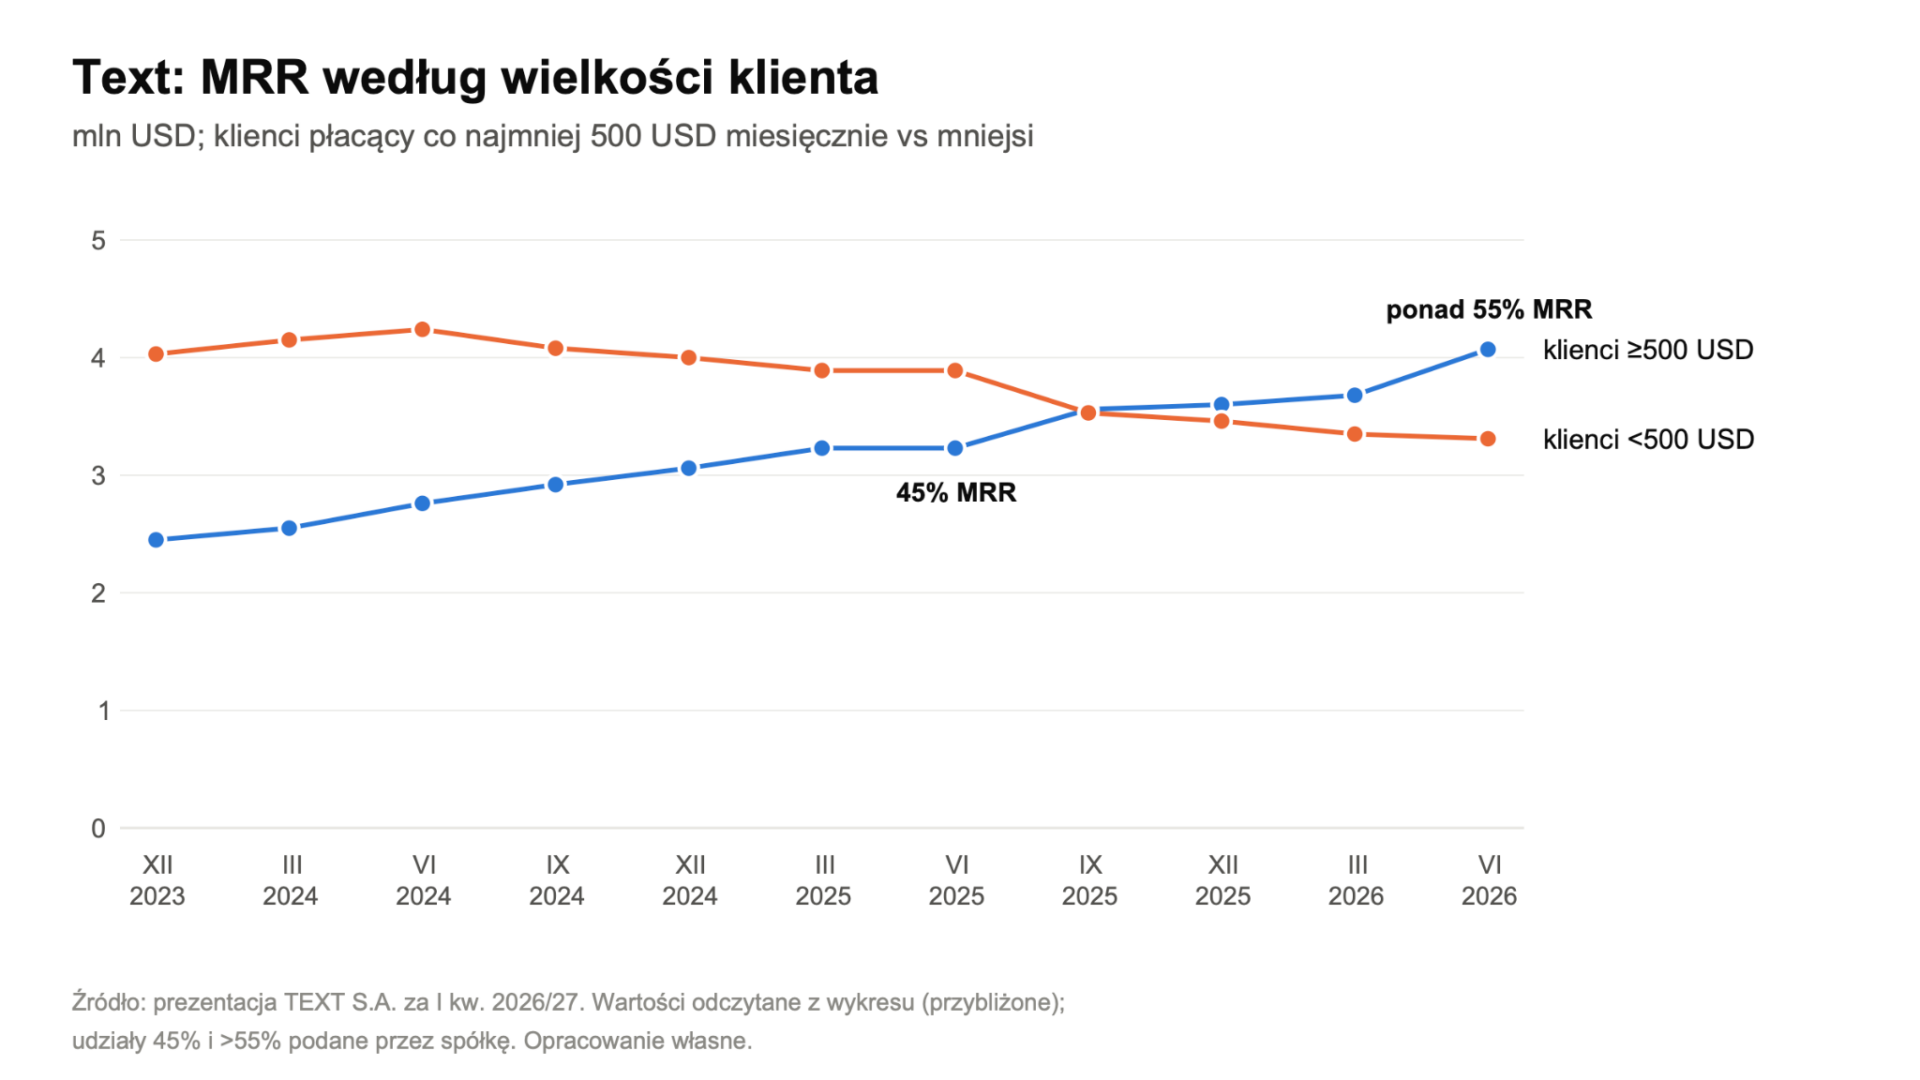
Najważniejszą aktualizacją od czasu sierpniowych wyników były wskaźniki opublikowane 2 października. Na koniec września MRR wyniósł 7,29 mln USD. Nadal był o 3,3% wyższy niż rok wcześniej, ale jednocześnie o 2,3% niższy niż na koniec czerwca. ARR cofnął się do 87,48 mln USD.
Oznacza to, że część czerwcowej poprawy została utracona. Nie wróciliśmy do marcowego punktu wyjścia, ale nie pojawiła się też seria kolejnych wzrostowych kwartałów, która pozwalałaby z większym przekonaniem mówić o odwróceniu trendu.
Pewnym uspokojeniem jest informacja, że wrześniowy MRR był taki sam jak na koniec sierpnia. Spadek nie pogłębił się więc w ostatnim miesiącu kwartału. Jeden miesiąc stabilizacji pozostaje jednak zbyt krótkim okresem, by uznać problem za rozwiązany.
Słabiej niż w poprzednich trzech miesiącach wyglądały również płatności klientów. Wyniosły 23,61 mln USD, o 6,2% więcej rok do roku, ale o 2,4% mniej kwartał do kwartału. Wzrost roczny trwa, jednak impet z pierwszego kwartału osłabł.
Sam spadek MRR nie pozwala przy tym dokładnie określić, jaka część pogorszenia wynikała z odejścia klientów, ograniczenia liczby stanowisk czy zmiany pakietów. Najnowszy komunikat KPI nie daje takiego rozbicia. Nie należy więc traktować go jako precyzyjnej odpowiedzi na pytanie o skalę dalszej utraty klientów (źródło).
Źródło: Opracowanie własne na podstawie prezentacji Text – Q1 2026/27 Financials Results & KPIs
AI – więcej konkretów produktowych, wciąż ograniczone dowody finansowe
W analizie z lipca wskazywaliśmy deklarację zarządu, że rozwiązania Text mają nie tylko obniżać koszty obsługi, lecz także pomagać klientom zwiększać sprzedaż. Od tego czasu pojawiły się konkretne działania poszerzające dostępność produktów:
- W lipcu udostępniono integrację z Klaviyo,
- Również w lipcu produkt „Text – Enterprise AI Agent” trafił do Google Cloud Marketplace,
- W sierpniu, według komunikatu spółki, Text udostępniono jako oficjalną aplikację w ChatGPT Marketplace.
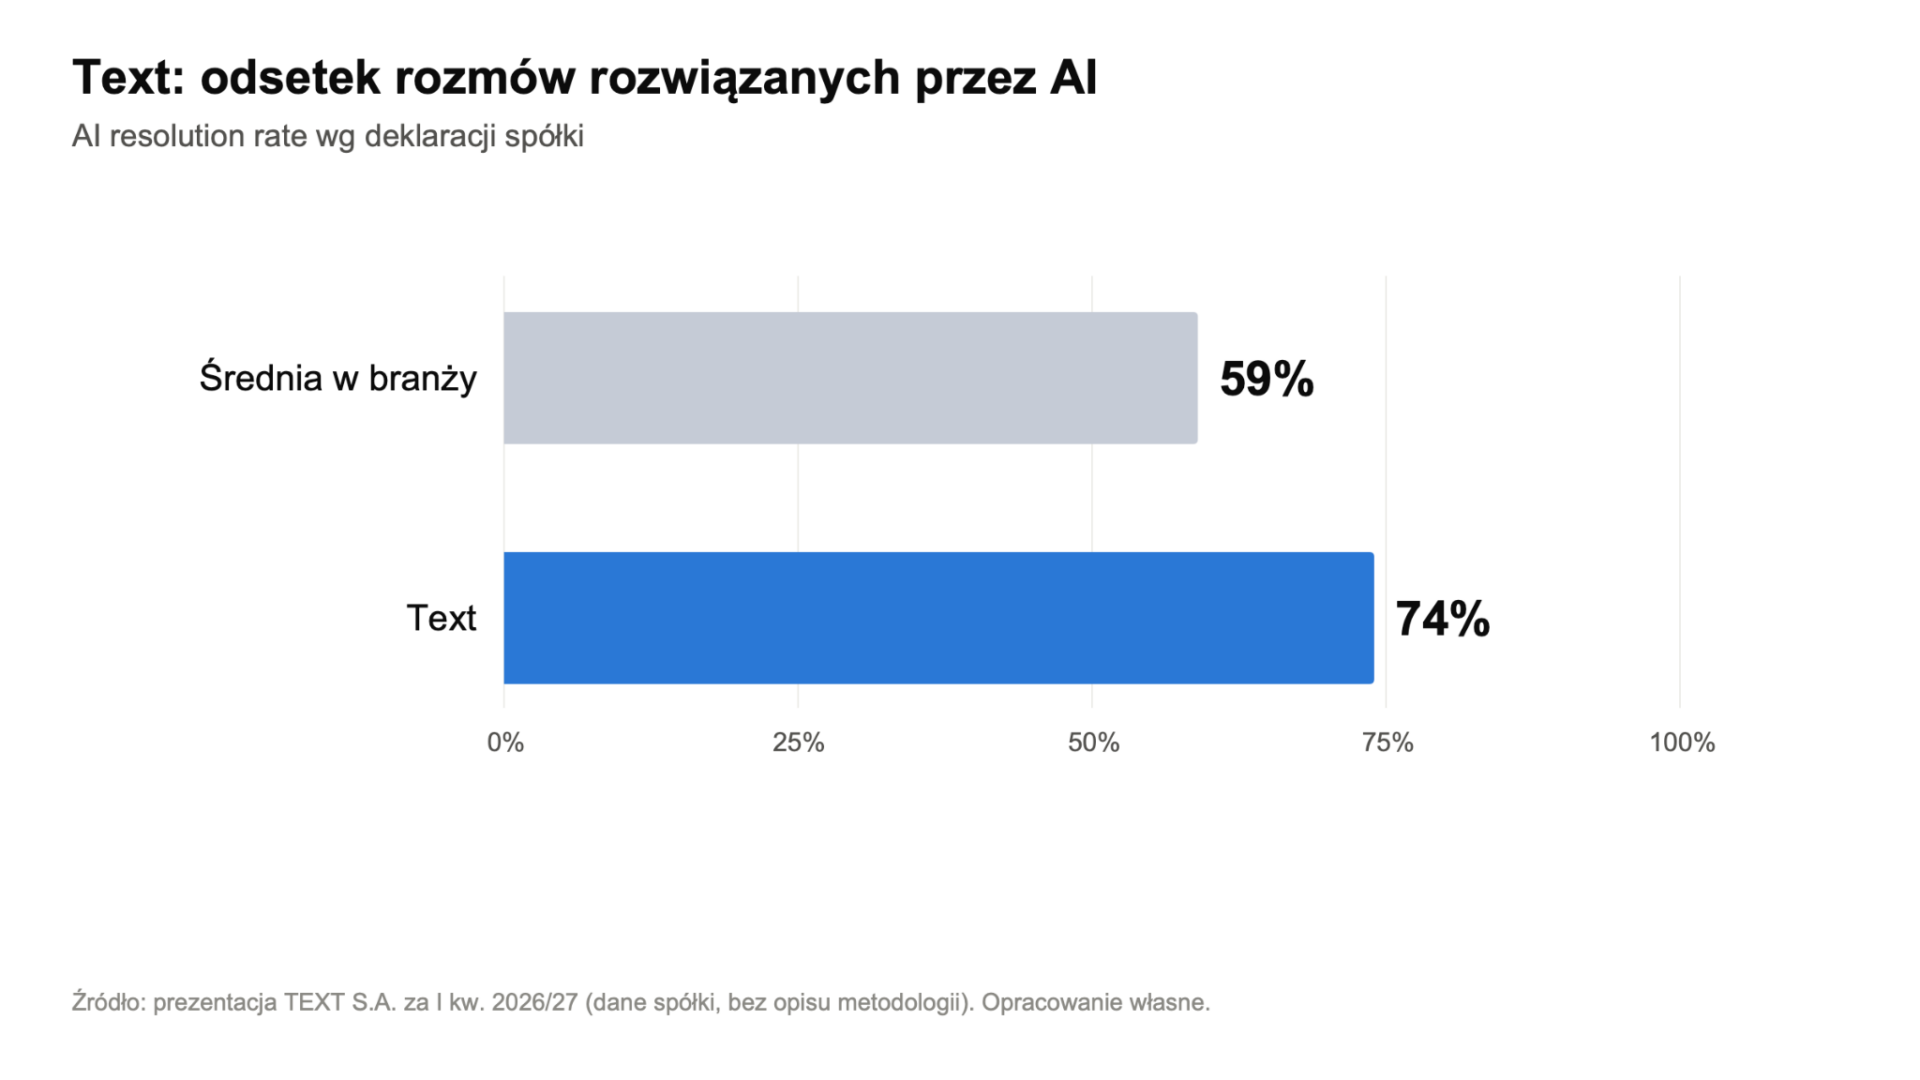
Biznesowo kierunek jest zrozumiały – obecność w zewnętrznych ekosystemach może ułatwić dotarcie do klientów, a integracje zwiększać użyteczność produktu. Dla inwestora samo uruchomienie nowego kanału dystrybucji nie jest jednak równoznaczne z istotną sprzedażą. W przywołanych publikacjach spółka nie pokazała oddzielnych wyników finansowych pozwalających ocenić wkład tych wdrożeń w zysk grupy.
Bardziej wymiernym sygnałem jest wzrost opłat za korzystanie z API, czyli interfejsów umożliwiających wykorzystywanie technologii Text w innych aplikacjach. W pierwszym kwartale wyniosły one blisko 250 tys. USD, a w drugim przekroczyły 450 tys. USD. To wyraźny wzrost wykorzystania tej części oferty, choć nie należy utożsamiać całej tej kwoty z przychodami z nowego produktu AI.
Skala pozostaje na razie niewielka wobec kwartalnych płatności klientów przekraczających 23 mln USD. Ponadto raportowany MRR nie obejmuje większości opłat zależnych od zużycia, w tym API, z wyjątkiem takich opłat w produkcie Text. Dlatego pełna ocena postępów wymaga patrzenia zarówno na abonamenty, jak i na monetyzację wykorzystania usług (źródło).
Źródło: Rekomendacje dla Votum. Squaber.com
W raporcie z 12 października biuro obniżyło rekomendację do „trzymaj”, a cenę docelową z 53,10 zł do 48,80 zł. „Puls Biznesu” opisał tę zmianę 13 października. Najważniejszy wniosek nie dotyczył nagłego załamania działalności, lecz ograniczonej zdolności nowych projektów do pełnego zastąpienia frankowych przychodów w średnim okresie (źródło).
Wrześniowa komunikacja Votum akcentowała odbicie wyników kwartał do kwartału, rekordowy napływ umów SKD i wysoką liczbę ugód. Należy czytać te informacje łącznie z raportem finansowym – poprawa względem słabszego pierwszego kwartału nie przeczy spadkowi zysków w porównaniu z poprzednim rokiem.
W analizie notowań trzeba też uwzględnić dywidendy. Pierwszym dniem notowania bez prawa do październikowej zaliczki 2,50 zł był 20 października. Nie można więc interpretować całego spadku ceny w tym okresie jako reakcji na pogorszenie perspektyw lub rekomendacji maklerskiej.
Perspektywy Votum – od jednego wielkiego rynku do kilku trudniejszych specjalizacji
Perspektywy rynku obsługi roszczeń nie sprowadzają się do końca spraw frankowych. Dane Votum wskazują na rosnącą aktywność w kredytach euro i SKD. Problem polega na tym, że nowe rynki mogą mieć inną przeciętną wartość sprawy, odmienną skuteczność oraz dłuższy okres budowania rentownego portfela.
Szansą jest wykorzystanie istniejącej infrastruktury – rozpoznawalności marki, organizacji obsługi klienta i doświadczenia procesowego. Jednak zdolność do masowego pozyskiwania umów będzie wartościowa tylko wtedy, gdy towarzyszy jej dodatnia ekonomika pojedynczej sprawy.
Właśnie dlatego dla branży ważniejsze od samej liczby nowych pozwów stają się trzy mierniki: koszt pozyskania klienta, czas odzyskania nakładów i zysk po zakończeniu postępowania. Votum ma już skalę umożliwiającą rozwój nowych projektów, ale najnowsza analiza DM BOŚ pokazuje, że rynek nadal czeka na dowód, iż zastąpią one wygasające źródło dochodów.
Najbliższym istotnym testem będzie raport za trzeci kwartał, którego publikację zaplanowano na 24 listopada 2026 r. Na co warto zwrócić szczególną uwagę:
- Czy poprawa względem pierwszego kwartału przełoży się na stabilizację wyników w kolejnych okresach.
- Czy liczba nowych umów walutowych przestanie spadać i jak zmieni się udział kredytów euro.
- Czy wzrost portfela SKD zacznie być widoczny w prawomocnych rozstrzygnięciach, przychodach i gotówce.
- Czy koszty będą dostosowywane do skali sprzedaży.
- Jakie nakłady i wyniki przyniesie rozwój działalności rehabilitacyjnej.
- Jak ostateczne wypłaty dla akcjonariuszy będą się miały do przepływów i potrzeb inwestycyjnych.
Źródło: Opracowanie własne na podstawie prezentacji Text – Q1 2026/27 Financials Results & KPIs
Nie należy zatem automatycznie zakładać, że wzrost przepływów o ponad 22% odzwierciedla podobne tempo trwałego wzrostu biznesu. To korzystny efekt dla płynności, ale jego powtarzalność zależy m.in. od odnawiania abonamentów i dalszej struktury płatności.
Dywidenda została potwierdzona, zmienił się termin ostatniej transzy
Zapowiadana w poprzedniej analizie dywidenda została zatwierdzona przez walne zgromadzenie 6 sierpnia br. Łącznie na akcjonariuszy przypadło 4,26 zł na akcję, czyli około 109,7 mln zł. Po uwzględnieniu zaliczek pozostała ostatnia transza w wysokości 2,13 zł na akcję.
Ważna aktualizacja dotyczy harmonogramu. Wcześniejsze oczekiwanie, że dzień dywidendy przypadnie w połowie sierpnia, nie sprawdziło się. Prawo do ostatniej transzy ustalono na 8 października, a wypłatę na 15 października.
Co musi się wydarzyć, żeby uznać zwrot za wiarygodny?
Obecnie Text pokazuje częściową poprawę, jednak jej trwałość nadal wymaga potwierdzenia. Najbliższym punktem będzie raport półroczny zaplanowany na 25 listopada 2026. Powinien pokazać jak wrześniowe KPI przełożyły się na przychody, koszty, marże i przepływy pieniężne.
Najważniejszym pozytywnym sygnałem nie będzie kolejna premiera czy nagroda, lecz wzrost abonamentów utrzymujący się także po zakończeniu głównego efektu podwyżek. Równie istotne będzie pokazanie, że nowe rozwiązania zwiększają wartość klienta, zamiast jedynie zastępować przychody z dotychczasowej oferty.
Względem końca marca jest poprawa. MRR jest wyższy, najnowszy opublikowany kwartał przyniósł niewielkie odbicie przychodów i zysku, a generowanie gotówki pozostało mocne. To realny zwrot na plus, a nie wyłącznie zmiana narracji.
Jeśli chodzi o szybki i trwały zwrot, tu sprawa wygląda słabiej. Czerwcowy wzrost MRR wynikał przede wszystkim ze zmiany warunków cenowych, w następnym kwartale wskaźnik spadł, a sierpniowe wyniki znów rozczarowały rynek. Nowa oferta rozwija się, lecz jej skala finansowa nie została jeszcze pokazana w sposób pozwalający uznać ją za główny motor wzrostu całej grupy.
Patrząc fundamentalnie zasadnicze pytanie pozostaje zatem aktualne, ale jest dziś bardziej precyzyjne – nie chodzi już o to, czy Text potrafi jednorazowo podnieść MRR, lecz czy potrafi zwiększać go regularnie dzięki atrakcyjności produktów i rozwojowi relacji z klientami. Lipiec przyniósł pierwszy pozytywny sygnał. Październik pokazał, że na ogłoszenie trwałego zwrotu nadal jest za wcześnie.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Text: Analiza techniczna
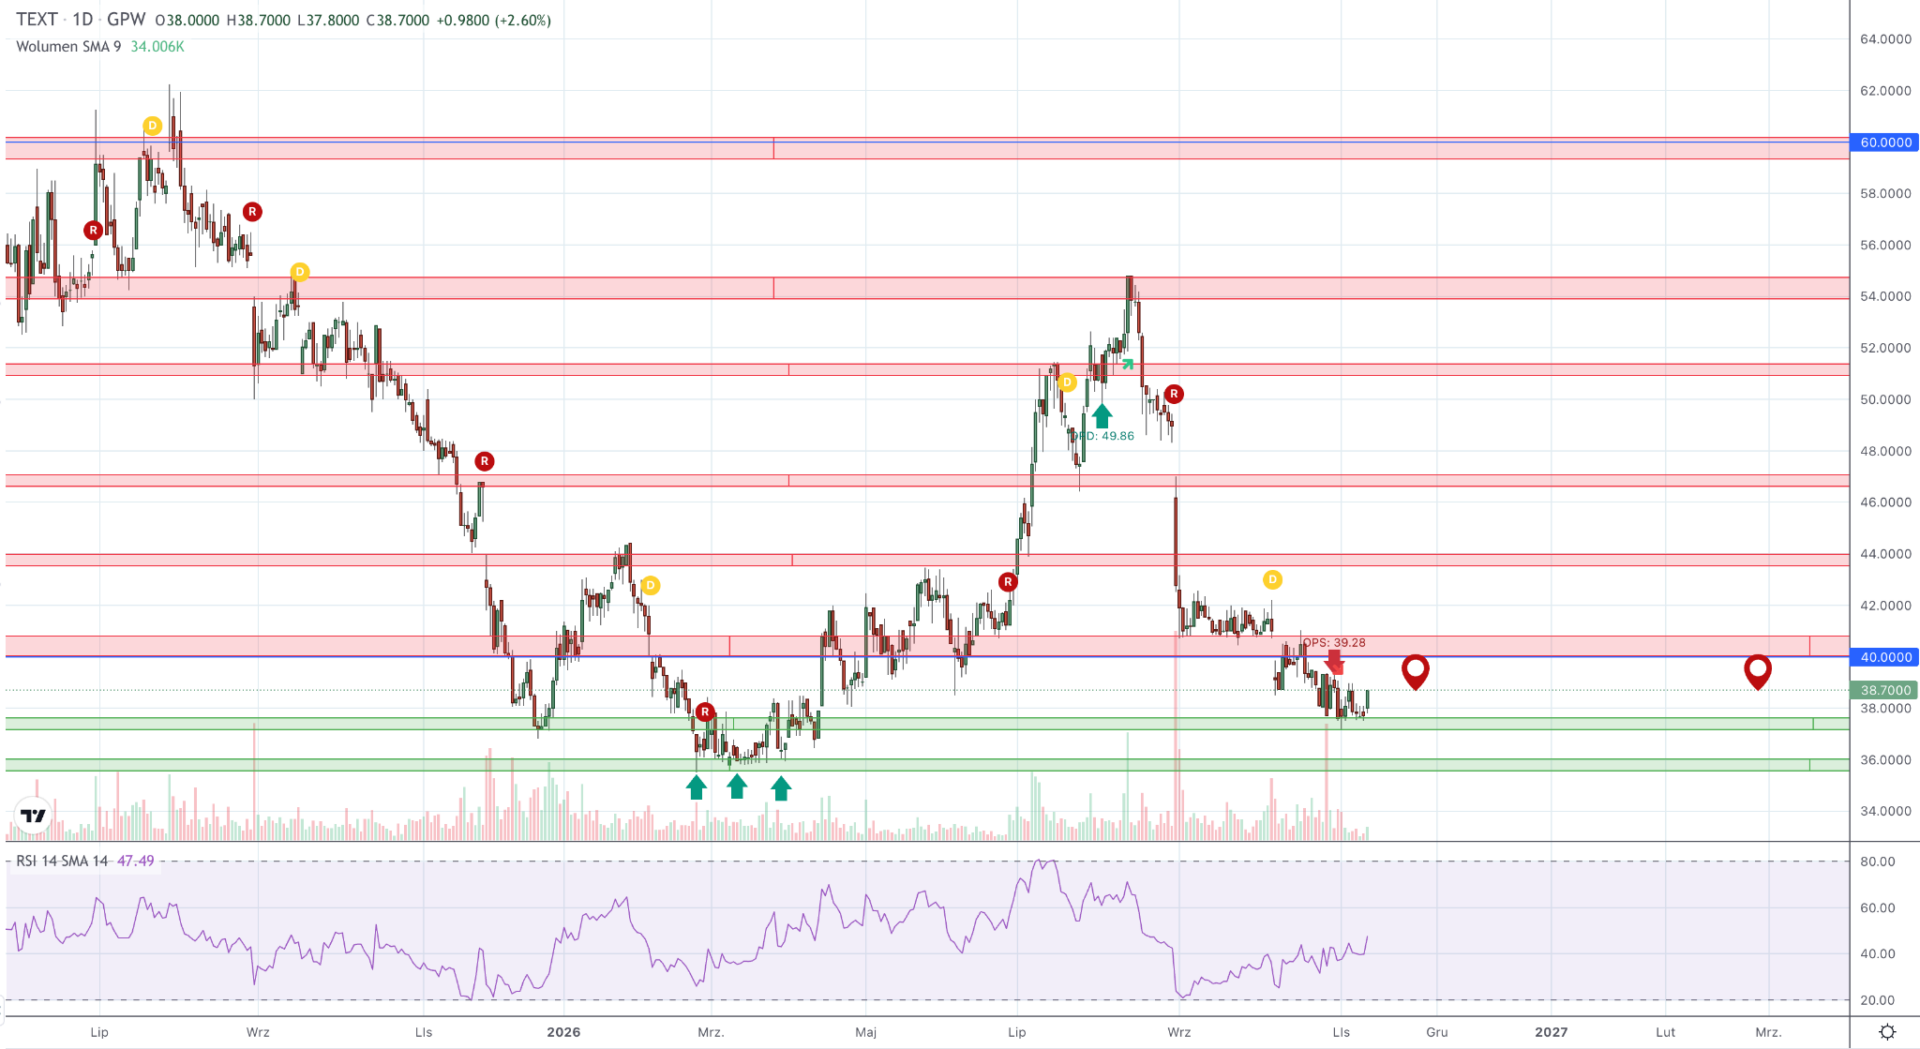
Notowania przetestowały wsparcie w rejonie 37,50 zł, gdzie obserwujemy reakcję popytową. Pierwszym oporem jest strefa przy 40 zł, jej przełamanie może otworzyć drogę w kierunku 43,50 zł. Przełamanie wspomnianego wsparcia będzie z kolei sygnałem do zniżki w rejon minimów na poziomie 35,80 zł.
Źródło: Opracowanie własne. Wykres dzienny
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com