Artykuł powstał w ramach płatnej współpracy z Saxo Bank.
XTB ma za sobą rekordowe półrocze, dynamiczny przyrost liczby klientów i kolejne rozszerzenie oferty inwestycyjnej. Mimo to od historycznego maksimum z 28 sierpnia br. akcje brokera przeszły głęboką korektę. Jej pierwszym wyraźnym katalizatorem była sprzedaż dużego pakietu przez głównego akcjonariusza. Później dołączyły obawy o wyniki całej branży oraz powracające ryzyko prawne.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Duża sprzedaż akcji przerwała dobrą passę
Początek września przyniósł wydarzenie, które zasadniczo zmieniło krótkoterminowy obraz notowań. XX ZW Investment Group, podmiot powiązany z założycielem XTB, Jakubem Zabłockim, sprzedał w procedurze przyspieszonej budowy księgi popytu, czyli ABB, 9 405 540 akcji. Pakiet odpowiadał 8% kapitału spółki, a cena transakcyjna wyniosła 160 zł za akcję. Łączna wartość sprzedaży przekroczyła 1,5 mld zł.
Była to cena o około 14% niższa od sierpniowego maksimum. Tak duża transakcja z dyskontem stworzyła dla rynku nowy punkt odniesienia i zbiegła się z początkiem silnej przeceny (źródło).
Z perspektywy akcjonariusza ważne są jednak dwa aspekty. Po pierwsze, nie była to emisja nowych akcji, lecz sprzedaż istniejącego pakietu. Nie doszło więc do rozwodnienia udziałów, a pieniądze ze sprzedaży trafiły do akcjonariusza, nie do XTB. Po drugie, sama decyzja o zmniejszeniu zaangażowania nie stanowi dowodu na pogorszenie sytuacji operacyjnej spółki.
Nie należy też automatycznie utożsamiać zakończonego ABB z trwałym „nawisem podażowym”. Sprzedane akcje znalazły już nabywców. Transakcja mogła osłabić sentyment i uruchomić realizację zysków, ale nie ma podstaw, aby twierdzić, że cały pakiet nadal czeka na sprzedaż na giełdzie.
Rekordowe półrocze ma mocne podstawy i istotny element cykliczny
Skala wzrostu działalności XTB jest bezsporna. W opublikowanych danych za pierwsze półrocze 2026 r. grupa pokazała ponad 1 mld zł zysku netto oraz ponad 703 tys. nowych klientów. Przychody rosły wyraźnie szybciej od kosztów, co przełożyło się na silną poprawę rentowności (źródło).
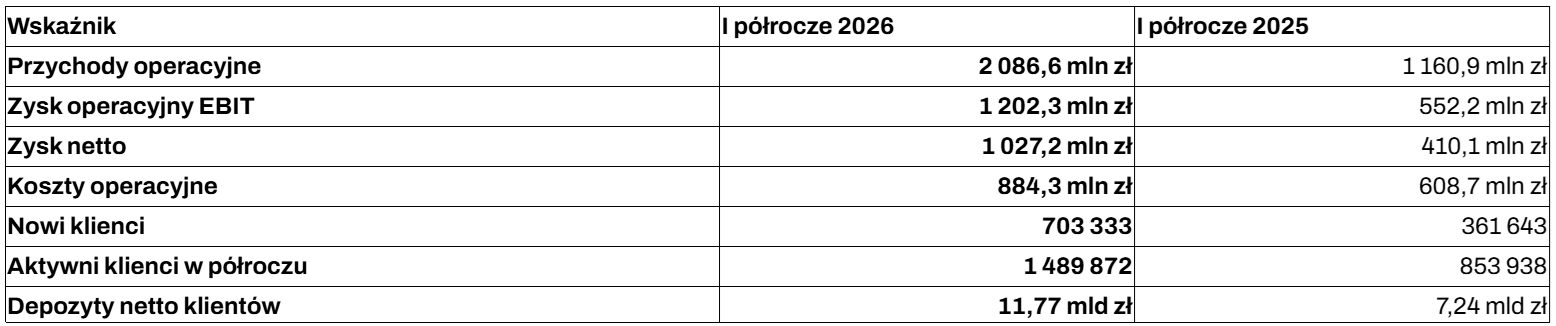
Źródło: Opracowanie własne. Dane według raportu XTB ze wstępnymi wynikami za I półrocze 2026. Depozyty netto oznaczają wpłaty klientów pomniejszone o wypłaty, a nie przychody ani zysk XTB.
Przychody wzrosły o 79,7%, zysk netto o 150,5%, a liczba nowych klientów o 94,5%. To pokazuje, że XTB potrafi skutecznie skalować biznes. Nie oznacza jednak, że wszystkie źródła poprawy mają jednakową trwałość.
W pierwszym półroczu rentowność lota CFD wzrosła z 251 zł do 459 zł, podczas gdy wolumen mierzony w lotach spadł o 1,8%. Rekordowe wyniki nie były więc wyłącznie rezultatem większej liczby klientów i transakcji — istotnie pomogła również znacznie wyższa dochodowość obrotu. Sama spółka wskazywała na sprzyjające warunki rynkowe, w tym dużą aktywność na surowcach.
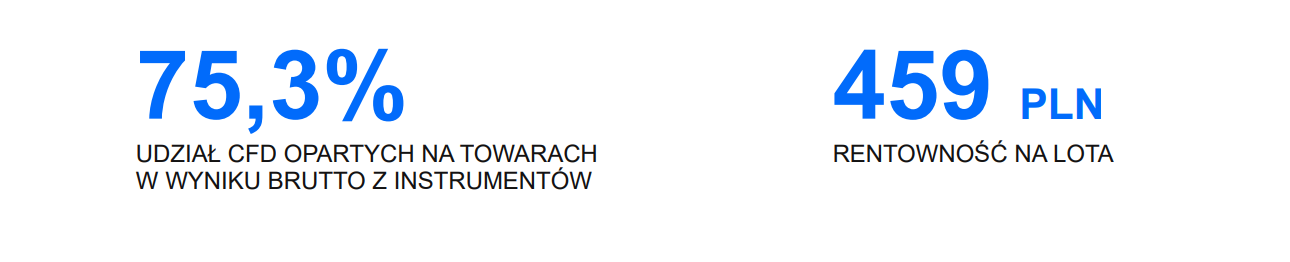
Źródło: XTB – Wstępne wyniki finansowe i operacyjne za I półrocze 2026 r.
To kluczowe rozróżnienie dla wyceny. Rosnąca baza klientów może być trwałym atutem, ale wyjątkowo wysoka rentowność transakcyjna nie musi utrzymać się w kolejnych kwartałach. Podwojenie wyniku półrocznego i potraktowanie go jako pewnej prognozy całorocznej byłoby zatem zbyt daleko idącym uproszczeniem.
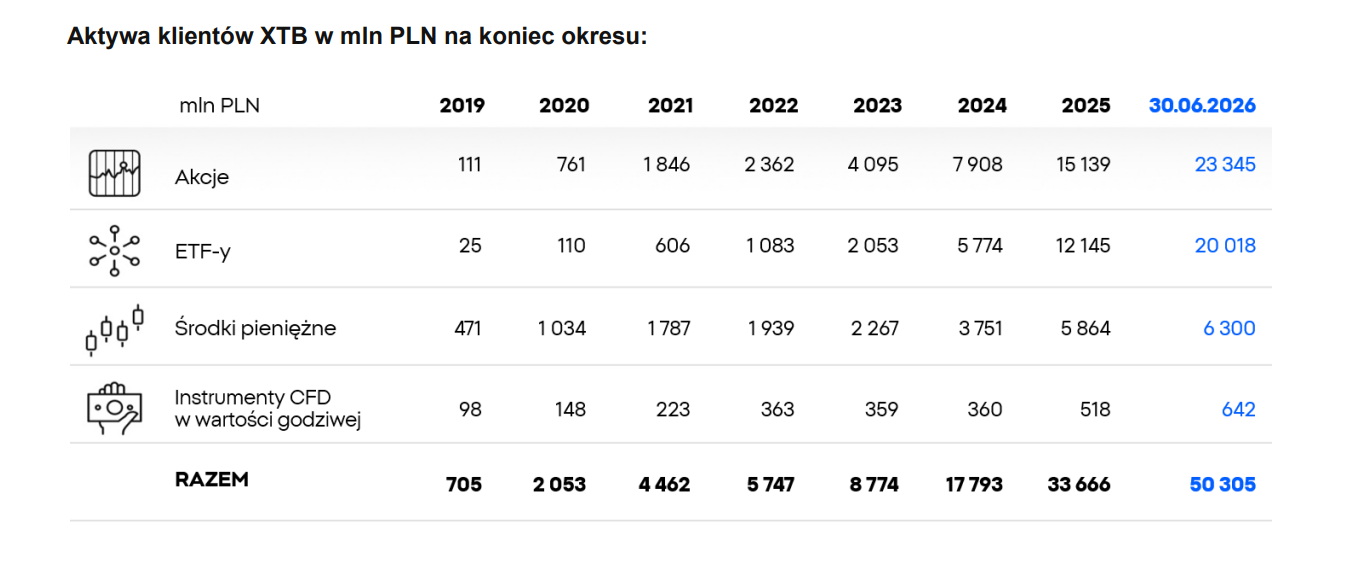
Transformacja trwa, ale CFD nadal finansują rozwój
XTB konsekwentnie rozwija się w kierunku wieloproduktowej aplikacji do inwestowania i oszczędzania. Oprócz CFD oferuje akcje i ETF-y, plany inwestycyjne oraz lokalne rachunki z preferencjami podatkowymi. Na koniec czerwca prowadziło m.in. około 190 tys. rachunków IKE i 52 tys. IKZE w Polsce, a także rachunki ISA i Cash ISA w Wielkiej Brytanii oraz PEA we Francji.
W pierwszym półroczu instrumenty CFD odpowiadały za około 96% wyniku brutto z operacji na instrumentach finansowych. Jest to konkretna kategoria sprawozdawcza — nie udział w zysku netto ani we wszystkich przychodach grupy. CFD oparte na towarach odpowiadały przy tym za 75,3% całego wyniku brutto z instrumentów (źródło).
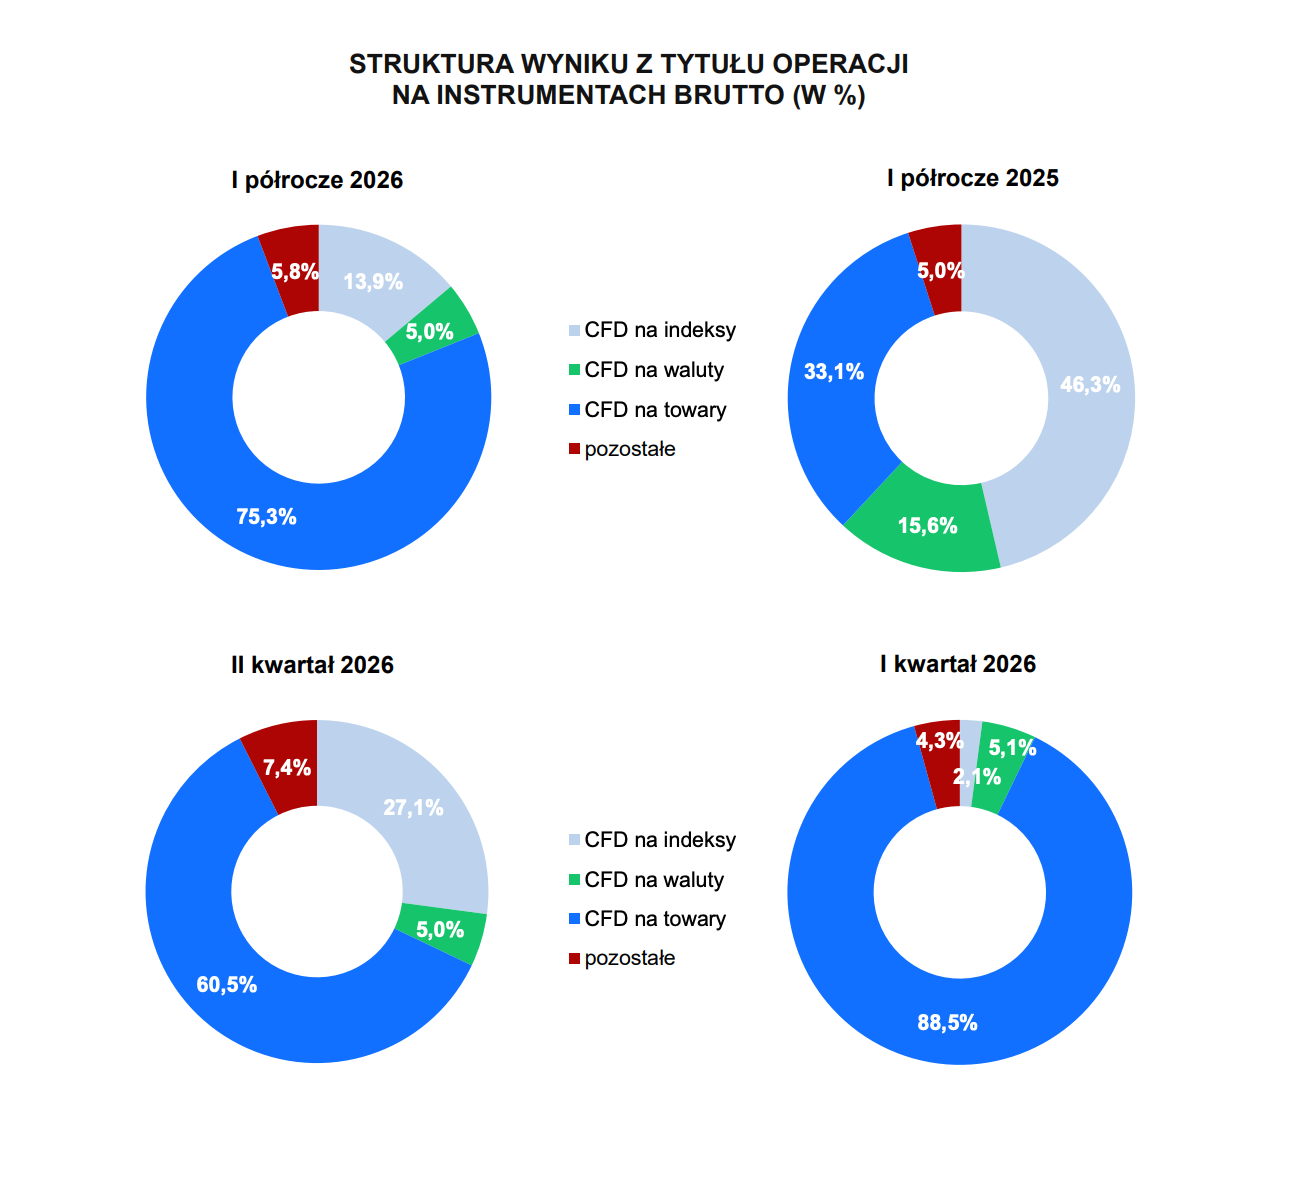
Źródło: XTB – Wstępne wyniki finansowe i operacyjne za I półrocze 2026 r.
Można więc podsumować, że w obecnym modelu wysokie dochody z CFD finansują budowę znacznie szerszej platformy, ale nowe produkty nie zastąpiły jeszcze tego źródła rentowności.
Strategicznie kierunek jest zrozumiały. Rachunki do długoterminowego inwestowania mogą pomagać w utrzymaniu klientów i zwiększaniu aktywów zgromadzonych na platformie. Dla akcjonariuszy ostatecznym sprawdzianem będzie jednak nie sama liczba wdrożeń, lecz ich wpływ na przychody, koszty i stabilność wyniku.
Węgry – TBSZ i większa ofensywa marketingowa
Jedną z najważniejszych informacji produktowych ostatnich dni było wprowadzenie rachunku TBSZ na Węgrzech. To lokalne rozwiązanie wspierające długoterminowe inwestowanie dzięki preferencjom podatkowym. XTB łączy jego uruchomienie z największą w swojej historii kampanią marketingową na tym rynku.
Potencjał segmentu jest znaczący. Według danych Narodowego Banku Węgier przytoczonych przez „Parkiet” liczba rachunków TBSZ wzrosła z około 386 tys. na koniec 2024 r. do ponad 519 tys. na koniec 2025 r., czyli o ponad 34%. Wartość zgromadzonych na nich aktywów zbliżała się do 7,9 bln forintów (źródło).
Dla XTB jest to kolejny przykład dostosowywania globalnej platformy do lokalnych potrzeb. Zamiast konkurować wyłącznie dostępem do instrumentów i ceną, broker rozbudowuje ofertę o produkty osadzone w krajowych systemach podatkowych. Prezes Omar Arnaout wskazuje Węgry jako jeden z rynków, na których firma chce stać się aplikacją pierwszego wyboru. To jednak ambicja zarządu, a nie potwierdzona już dominująca pozycja.
Efekty tej strategii trzeba będzie oceniać przez tempo pozyskiwania klientów, napływy środków i koszty kampanii. Samo wejście do szybko rosnącego segmentu nie przesądza jeszcze o jego rentowności dla XTB.
Handel 24/5 i wzmocnienie zespołu
Równolegle XTB rozpoczęło stopniowe udostępnianie handlu wybranymi akcjami amerykańskimi przez 24 godziny na dobę, pięć dni w tygodniu. Rozszerzyło również godziny handlu wybranymi akcjami francuskimi i hiszpańskimi. Nie jest to więc całodobowy handel wszystkimi instrumentami, lecz poszerzenie dostępności określonej części oferty.
Kolejną informacją jest pozyskanie Christophera Weilanda na stanowisko Head of Equities. Menedżer przez osiem lat pracował w Scalable Capital, gdzie ostatnio kierował działem tradingu. W XTB odpowiada za strategiczny rozwój oferty akcji i ETF-ów oraz wdrażanie nowych rozwiązań na rynkach międzynarodowych (źródło).
Wśród kolejnych kierunków rozwoju pozostają przygotowania do OKI w Polsce, planowanych na początek 2027 roku oraz prace nad margin tradingiem. Opcje były już natomiast wdrażane w pierwszym półroczu na wybranych rynkach europejskich. Należy zatem oddzielać produkty dostępne od tych, które nadal są w przygotowaniu.
Nie można również zakładać, że nowe usługi automatycznie stworzą strumień dochodów wolny od koniunktury. Handel na kredyt może poszerzyć źródła przychodów odsetkowych, ale jego ekonomika będzie zależeć m.in. od skali wykorzystania produktu i warunków finansowania.
Ostrzeżenie od IG Group pogorszyło sentyment do sektora
Październikowa presja na XTB nie była wyłącznie kontynuacją reakcji na ABB. Ważnym wydarzeniem stało się obniżenie oczekiwań przez brytyjskiego konkurenta IG Group. Firma ograniczyła prognozę wzrostu przychodów w 2026 r. z wcześniejszych 10–15% do średniego jednocyfrowego tempa. Zapowiedziała też około 240 mln funtów przychodów za kwartał zakończony we wrześniu, o 14% mniej rok do roku (źródło).
Rynek zareagował gwałtownie. Akcje IG Group podczas sesji 2 października traciły ponad 20%. Negatywna reakcja objęła również konkurentów, w tym XTB.
W tym przypadku należy rozdzielić sygnał branżowy od prognozy dla spółki. Słabsze dane IG Group uzasadniają ostrożność wobec warunków działania brokerów, ale nie dowodzą, że XTB osiągnie podobne wyniki. Różnice w strukturze klientów, produktach i rentowności obrotu mogą być istotne. Raport konkurenta jest więc ostrzeżeniem, a nie zamiennikiem danych XTB.
Ryzyko prawne i dwie odrębne sprawy
W ocenie sytuacji XTB trzeba oddzielić karę administracyjną KNF od wieloletniego postępowania prokuratorskiego.
Pierwsza sprawa dotyczy kary 20 mln zł. KNF 28 sierpnia utrzymała w mocy decyzję z 30 marca 2026 r. Co istotne koszt tej kary został już uwzględniony w opublikowanych wynikach pierwszego półrocza. Nie powinien więc być ponownie odejmowany od tych samych wyników jako nowa strata (źródło).
Druga sprawa to opisane 12 października przez „Puls Biznesu” śledztwo dotyczące podejrzeń związanych z historyczną obsługą transakcji klientów. Sąd stwierdził przewlekłość postępowania, a według gazety kluczowa opinia biegłych ma powstać do grudnia. Nadal nie było rozstrzygnięcia, czy prokuratura postawi zarzuty, czy umorzy sprawę (źródło).
Termin przygotowania opinii nie jest równoznaczny z terminem zakończenia całego postępowania. Samo śledztwo ani stwierdzenie jego przewlekłości nie przesądzają też o winie. Z punktu widzenia wyceny pozostaje jednak niepewność, która może wpływać na premię za ryzyko i reputację spółki. Nie ma podstaw, aby określać skalę ewentualnych przyszłych obciążeń finansowych bez dodatkowych ustaleń.
Optymizm wśród analityków nie jest jednomyślny
Zestawienie raportów na stronie relacji inwestorskich XTB pokazuje przewagę pozytywnych ocen, ale również istotne różnice w wycenach. Poniższe rekomendacje pochodzą z lipca i sierpnia, a więc sprzed wrześniowego ABB oraz październikowych informacji o IG Group i śledztwie.
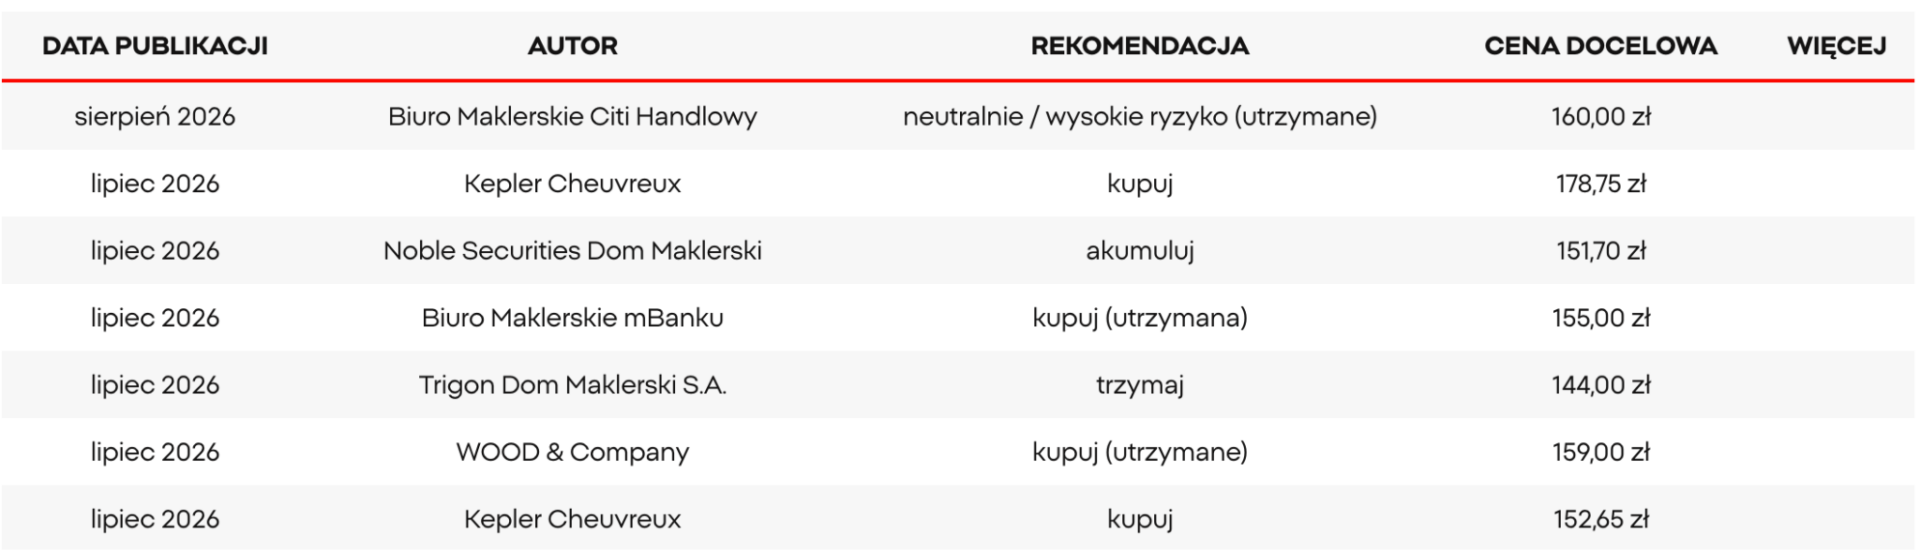
Źródło: XTB – zestawienie zewnętrznych raportów analitycznych.
Przy kursie 140,10 zł wszystkie te ceny znajdują się powyżej ceny rynkowej, ale rozpiętość ocen jest szeroka. Co ważniejsze, sama różnica między kursem a ceną docelową nie stanowi potwierdzonego marginesu bezpieczeństwa. Jest wynikiem określonych założeń analitycznych, które mogą wymagać aktualizacji.
Najbardziej użyteczny wniosek brzmi zatem: część analityków widzi potencjał wzrostu wartości XTB, ale oceny ryzyka i wartości godziwej pozostają zróżnicowane.
Zaplecze finansowe silne, ale dywidenda nie jest jeszcze przesądzona
Na koniec czerwca XTB wykazywało około 2,93 mld zł własnych środków pieniężnych oraz 2,56 mld zł kapitału własnego. To istotne zaplecze dla dalszego rozwoju. Nie należy go jednak utożsamiać ze środkami i aktywami należącymi do klientów.
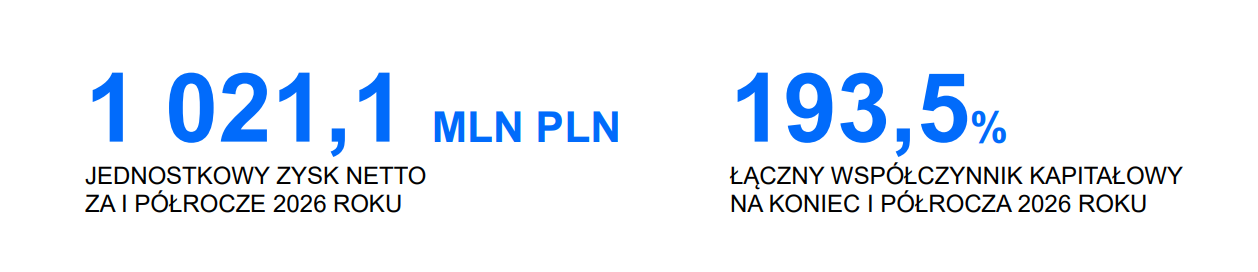
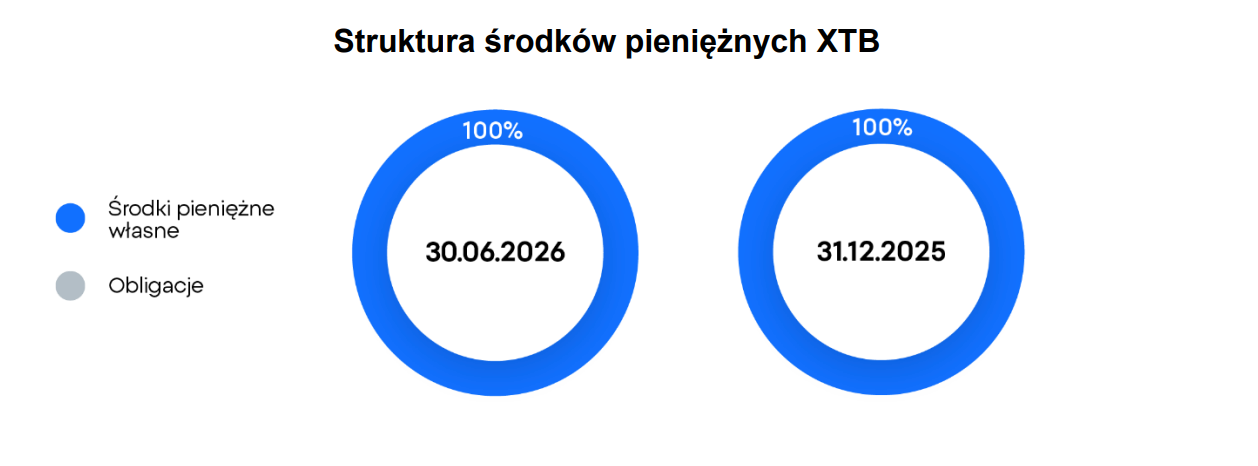
Źródło: XTB – Wstępne wyniki finansowe i operacyjne za I półrocze 2026 r.
Wysoki zysk półroczny tworzy podstawę do rozważań o atrakcyjnej dywidendzie z wyniku za 2026 r., ale nie pozwala jeszcze określić jej wysokości. Na obecnym etapie nie ma podstaw, aby przedstawiać konkretną wypłatę jako przesądzoną.
Jednocześnie ekspansja wymaga coraz większych nakładów. W pierwszym półroczu koszty marketingowe sięgnęły 435,5 mln zł wobec 264,4 mln zł rok wcześniej. Zarząd zakładał, że w całym 2026 r. koszty operacyjne mogą wzrosnąć o około 30%, a nakłady marketingowe o około 50%. W perspektywie lat 2027– 2029 dopuszczał dalszy wzrost wydatków marketingowych o około 30 – 40% rocznie (źródło).
To druga strona strategii wzrostu. Dopóki przychody rosną szybciej, zwiększanie skali poprawia rentowność. Gdyby jednak rentowność CFD spadła, a koszty pozostały wysokie, wyniki mogłyby osłabnąć mimo dalszego przyrostu klientów.
Wyniki trzeciego kwartału będą najbliższym testem
Kalendarz relacji inwestorskich przewiduje konferencję dotyczącą wstępnych danych za III kwartał na 29 października o godz. 16:00. Pełny raport kwartalny ma zostać opublikowany 20 listopada. To najbliższe wydarzenia, które pozwolą zestawić obawy rynku z rzeczywistymi wynikami XTB.
Szczególnie istotne będą cztery obszary:
- Tempo pozyskiwania klientów i napływu depozytów — czy ekspansja nadal przynosi wymierne efekty.
- Rentowność obrotu CFD — czy wyjątkowo korzystne warunki pierwszego półrocza utrzymały się także później.
- Koszty marketingowe i operacyjne — czy wzrost skali nadal przekłada się na poprawę ekonomiki biznesu.
- Monetyzacja nowych produktów — czy szersza oferta zaczyna zauważalnie zmieniać strukturę dochodów, a nie tylko strukturę klientów.
To właśnie te elementy wynikały z raportu półrocznego jako kluczowe dla dalszej oceny modelu biznesowego.
Cel to kupować przyszłą rentowność, a nie miniony rekord
XTB jest cały czas szybko rosnącym biznesem z dużą bazą klientów, silnym zapleczem finansowym i konsekwentnie poszerzaną ofertą. Węgierski TBSZ, handel 24/5 oraz rozwój zespołu odpowiedzialnego za akcje i ETF-y potwierdzają, że transformacja produktowa trwa. Jednocześnie wyniki nadal w bardzo dużym stopniu zależą od CFD, a rekordowe półrocze korzystało z wyjątkowo wysokiej rentowności obrotu.
Obecna korekta nie jest więc sama w sobie dowodem załamania biznesu. Jest natomiast przypomnieniem, że nawet dynamicznie rozwijająca się spółka może być wyceniana ostrożniej, gdy rynek kwestionuje trwałość marż, reaguje na sprzedaż akcji przez dużego udziałowca i uwzględnia niepewność prawną.
O atrakcyjności inwestycji przesądzi nie odległość od sierpniowego szczytu, lecz relacja dzisiejszej ceny do zysków możliwych do utrzymania po normalizacji warunków rynkowych. Najbliższy raport powinien pomóc ocenić, jak duża część tegorocznego skoku wyników ma charakter strukturalny, a jak duża pozostaje cykliczna.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
XTB: Analiza techniczna
Od szczytu z końcówki sierpnia, którą technicznie zapowiadała również pogłębiająca się dywergencja kolejnych wierzchołków oraz wskaźnika RSI, kurs zanotował ponad 30% spadku. Patrząc na procentowy zasięg korekty jest on niemal geometryczny z poprzednią przeceną, którą obserwowaliśmy od maja do października 2025 roku. Aktualne wyhamowanie nastąpiło w rejonie 130 zł, gdzie znajduje się zniesienie 61,8% fibo. Jeżeli popyt powróci, pierwszym rejonem oporu na drodze do ostatnich szczytów będzie strefa techniczna 152 -154 zł. W przypadku utrzymania negatywnego sentymentu i przełamania w dół ostatniego wsparcia, notowania mogą skierować się do zniesienia 78,6% fibo, gdzie znajdują się lokalne szczyty z połowy kwietnia (S/R), a dalej do okrągłego poziomu 100 zł.
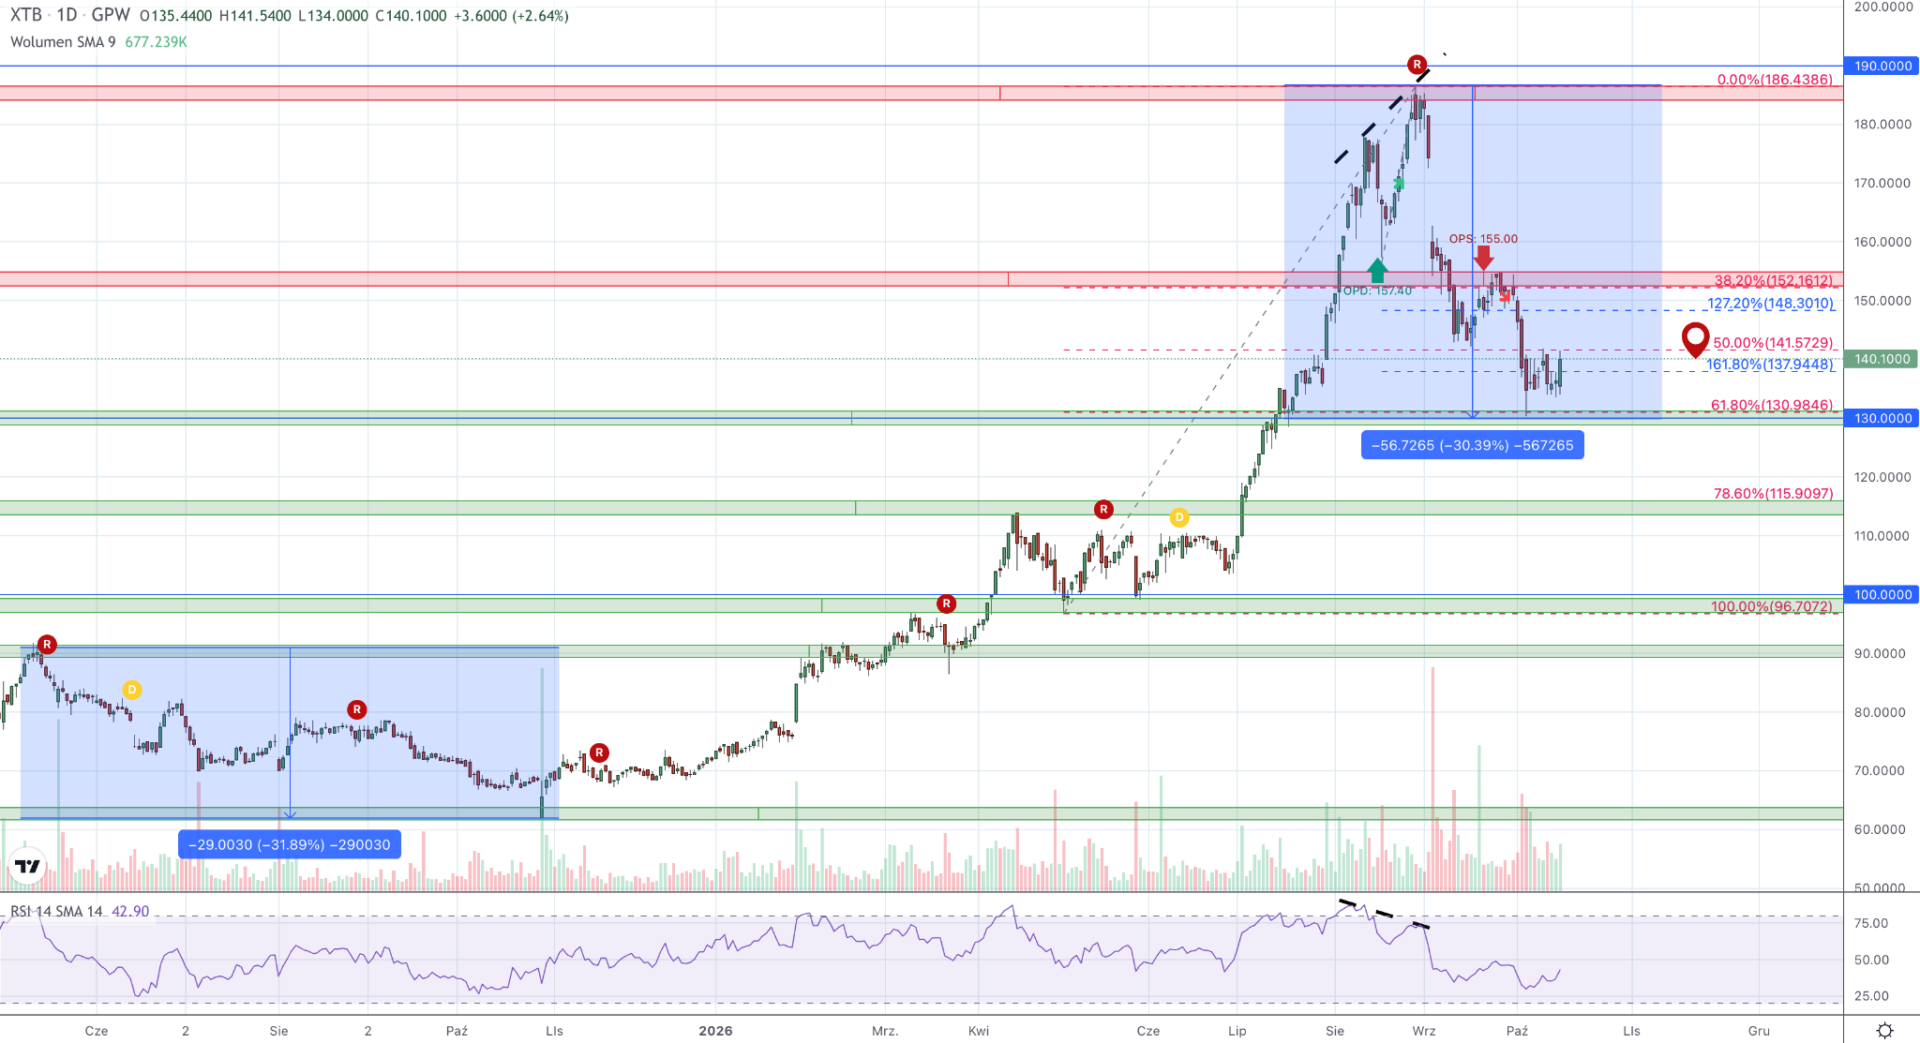
Źródło: Opracowanie własne. Wykres dzienny. Stan na 15.10.2026.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com