Artykuł powstał we współpracy z Saxo Bank.
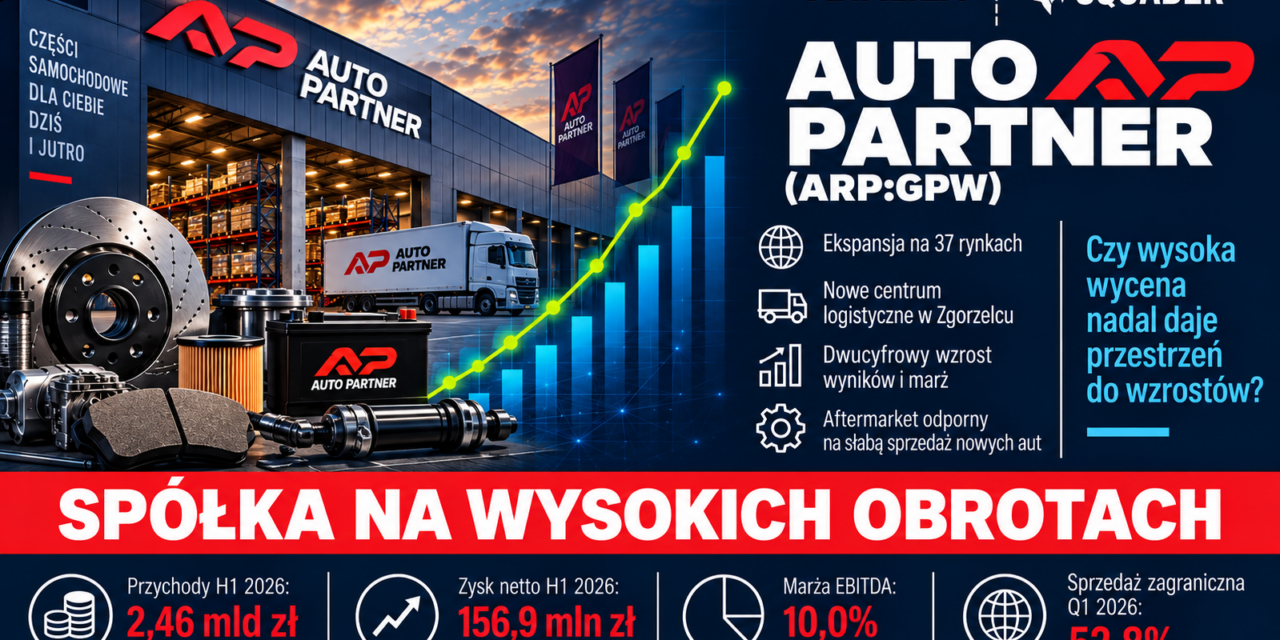
Auto Partner imponuje dynamiką wyników, ale czy obecna wycena nadal pozostawia przestrzeń do wzrostów? Poznaj źródła poprawy rentowności, potencjał ekspansji zagranicznej oraz znaczenie nowego centrum logistycznego w Zgorzelcu. Sprawdź również, jakie ryzyka mogą zagrozić dalszym wzrostom kursu.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Auto Partner dystrybuuje części do samochodów osobowych, dostawczych i motocykli w tzw. modelu aftermarket. Fundamentem przewagi spółki jest szeroki asortyment, skala zakupowa, rozbudowana logistyka oraz rosnąca sieć sprzedaży zagranicznej. Firma współpracuje z ponad 350 dostawcami części i OEM, a w 2026 r. otworzyła centrum logistyczno-dystrybucyjne w Zgorzelcu oraz uruchomiła podmioty w Chorwacji i na Słowacji. Grupa działa już na 37 rynkach i zatrudnia ponad 2,5 tys. osób (źródło).
Model biznesowy APR ma dwie ważne cechy z punktu widzenia akcjonariusza – jest relatywnie odporny na słabszą sprzedaż nowych aut, ponieważ starszy park samochodowy zwiększa potrzebę napraw i wymiany części, jednak z drugiej strony wymaga dużego kapitału obrotowego – przede wszystkim wysokich zapasów oraz finansowania należności, przez co zysk księgowy nie zawsze przekłada się w krótkim terminie na wolną gotówkę.
Eksport jest obecnie kluczowym silnikiem wzrostu spółki. W I kwartale 2026 r. sprzedaż zagraniczna stanowiła 52,8% przychodów, sięgnęła 617,3 mln zł i wzrosła o 13,4% r/r, podczas gdy sprzedaż krajowa wzrosła o 4,5% do 552,8 mln zł (źródło).
Wyniki finansowe i momentum
Wyniki w 2026 r. pokazują istotną zmianę jakościową – przychody rosną nadal dwucyfrowo, lecz znacznie szybciej rosną EBITDA, EBIT i zysk netto. Oznacza to poprawę rentowności, a nie tylko wzrost skali obrotu.
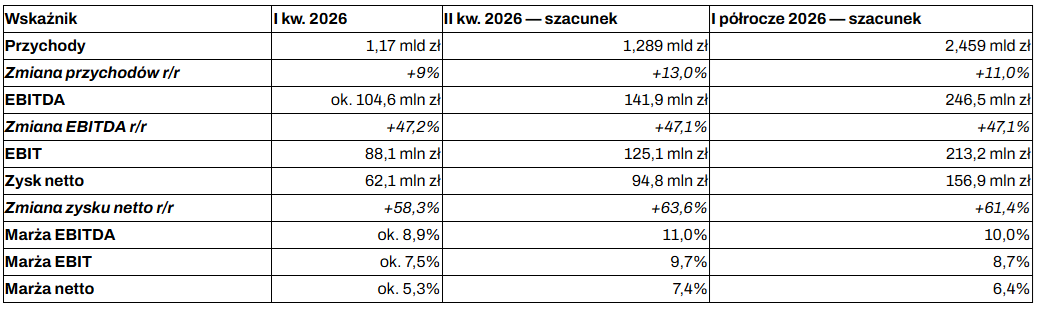
Źródło: Dane za I kw. oraz wstępne szacunki za I półrocze 2026 motofocus.pl.
Najmocniejszym elementem raportowanego półrocza był II kwartał. Zysk netto wyniósł według wstępnych danych 94,8 mln zł i był o 23,1% wyższy od konsensusu PAP wynoszącego 77 mln zł. EBITDA, na poziomie 141,9 mln zł, przebiła konsensus o 15,4%, a EBIT o 18,0%. Przychody praktycznie pokryły się z oczekiwaniami, natomiast pozytywnie zaskoczyły marże i koszty (źródło).
W I kwartale grupa wygenerowała 1,17 mld zł przychodów, 104,6 mln zł EBITDA i 62,1 mln zł zysku netto. Marża brutto wzrosła do 27,8%, czemu sprzyjało wygasanie deflacji cen produktów, osłabienie złotego względem euro oraz wzrost cen części asortymentu olejowego.
Potwierdzeniem dobrej dynamiki jest najnowszy raport miesięczny. Przychody skonsolidowane w sierpniu wyniosły 384,2 mln zł, czyli o 13,27% więcej r/r. To ważne, ponieważ pokazuje, że po bardzo mocnym II kwartale tempo wzrostu sprzedaży nie załamało się w wakacje (źródło).
Skąd poprawa rentowności?
Za skokowym wzrostem zysków stoją cztery nakładające się zjawiska.
- Odwrócenie deflacji cen części – po średnim spadku cen części o 3,7% w 2025 r. i dalszej deflacji w I kwartale 2026 r., w II kwartale ceny wzrosły średnio o 1,5% kwartał do kwartału. Podwyżki dotyczyły wszystkich segmentów — premium, wysokiej jakości, średniego i budżetowego (źródło).
- Korzystniejszy kurs EUR/PLN – eksport przekracza połowę sprzedaży, więc relatywnie słabszy złoty wobec euro wspiera wartość sprzedaży zagranicznej i marżę. Jest to czynnik cykliczny, nie trwała przewaga strukturalna.
- Dźwignia operacyjna – przychody w I półroczu rosły o 11% r/r, ale EBITDA o 47%, a EBIT o 54%. Oznacza to, że wzrost marży brutto i dyscyplina kosztowa przełożyły się na zdecydowanie szybszy wzrost wyniku operacyjnego.
- Niższe koszty finansowe – spółka wskazywała na niższe stopy WIBOR i ograniczony wzrost zadłużenia jako czynniki obniżające obciążenia finansowe w I półroczu.
Najważniejsze pytanie dla inwestora nie brzmi więc, czy II kwartał był dobry — był wyjątkowo dobry — lecz czy marże z II kwartału są do utrzymania? Część poprawy ma charakter operacyjny i potencjalnie trwały, ale istotna część wynika też z cen towarów oraz kursu EUR/PLN, które mogą działać w obie strony.
Bilans, dług i gotówka
Auto Partner działa w modelu wymagającym wysokiego kapitału obrotowego. Szeroka dostępność części i szybka realizacja zamówień stanowią ważne źródła przewagi konkurencyjnej, ale wymagają utrzymywania dużych zapasów oraz finansowania należności. Na dzień 31 marca 2026 r. Grupa posiadała 51,6 mln zł środków pieniężnych, 1,257 mld zł zapasów oraz 377,9 mln zł należności handlowych. Łączne należności handlowe i pozostałe wynosiły 465,4 mln zł, a aktywa obrotowe 1,795 mld zł.
Kapitał własny wzrósł do 1,476 mld zł, wobec 1,414 mld zł na koniec 2025 r. Zobowiązania ogółem obniżyły się do 874,6 mln zł z 916,7 mln zł, a wskaźnik ogólnego zadłużenia spadł do 37,2% z 39,3%.
Spółka finansuje działalność zarówno kredytami i pożyczkami w kwocie 176,4 mln zł, jak i leasingiem o wartości 325,2 mln zł. Łączne zobowiązania o charakterze dłużnym wynosiły zatem około 501,6 mln zł, a dług netto — po uwzględnieniu gotówki — około 450 mln zł. W ocenie zadłużenia należy uwzględniać, że większość tej pozycji stanowią zobowiązania leasingowe, a nie wyłącznie kredyty bankowe.
Przepływy pieniężne w I kwartale były mocne. Przepływy netto z działalności operacyjnej wyniosły 158,2 mln zł, wobec 62,1 mln zł zysku netto. Po nakładach inwestycyjnych na poziomie 3,5 mln zł uproszczony przepływ pieniężny po capeksie wyniósł około 154,7 mln zł. Wynik wspierały zmiany w kapitale obrotowym — przede wszystkim wzrost zobowiązań handlowych oraz spadek należności — dlatego nie należy automatycznie annualizować tej kwartalnej konwersji gotówki.
Z perspektywy inwestora należy monitorować relację wzrostu zapasów do dynamiki sprzedaży, rotację zapasów, należności oraz bieżący dług netto. Na koniec I kwartału rotacja zapasów utrzymała się na poziomie 133 dni, okres inkasa należności wyniósł 37 dni, a cykl konwersji gotówki 146 dni. Są to poziomy charakterystyczne dla dystrybutora części o szerokim magazynie, lecz ograniczają swobodę finansową w razie spowolnienia sprzedaży lub presji marżowej (źródło).
Zgorzelec i ekspansja zagraniczna
Otwarte w 2026 r. centrum logistyczno-dystrybucyjne w Zgorzelcu jest dla spółki kluczową inwestycją strategiczną, nie pojedynczym „kontraktem”. Położenie przy granicy z Niemcami i Czechami powinno skracać czas dostaw na rynki Europy Zachodniej, poprawiać dostępność produktów oraz wspierać obsługę modelu “just-in-time”.
Dla APR potencjalny efekt tej inwestycji jest wielowymiarowy:
- Może zwiększać przepustowość bez proporcjonalnego wzrostu kosztów jednostkowych.
- Wzmacnia obsługę eksportu, który rośnie wyraźnie szybciej niż rynek krajowy.
- Ułatwia dalsze zdobywanie klientów w Niemczech i państwach regionu.
- Zmniejsza barierę logistyczną wobec dużych międzynarodowych konkurentów.
- Stwarza możliwość poprawy jakości obsługi — dostępność i terminowość są w modelu aftermarket kluczowe dla warsztatów.
Ryzyko polega na tym, że korzyści z inwestycji powinny być oceniane po realnym wzroście produktywności oraz marży, a nie tylko na podstawie samego otwarcia obiektu. Centrum może przez pewien czas generować koszty związane z samym uruchomieniem, a jego pełne wykorzystanie zależy od tempa wzrostu eksportu.
W 2026 r. Auto Partner wzmacnia też obecność lokalną. Po spółkach w Niemczech i Czechach utworzonych w 2025 r., powstały podmioty w Chorwacji i na Słowacji. To zwiększa potencjał pozyskania rynków, ale jednocześnie podnosi ryzyko wykonawcze — zwłaszcza w zakresie budowy lokalnej bazy klientów, należności i kosztów stałych.
Nie należy tu oczekiwać dużych, jednorazowych kontraktów typowych dla budownictwa czy IT. W modelu spółki najistotniejsze są powtarzalne relacje z warsztatami, dystrybutorami i dostawcami, rozbudowa oferty oraz zdolność do szybkiej dostawy. Dobrym przykładem poszerzania asortymentu jest dołączenie marki TYC, producenta oświetlenia samochodowego obecnego zarówno w OEM, jak i na rynku aftermarket (źródło).
Wycena i rekomendacje bliskie celów
Na zamknięciu sesji 10 września 2026 r. akcje Auto Partner kosztowały 31,00 zł, co oznaczało wzrost o 2,14% w ciągu dnia. Kapitalizacja spółki wynosiła około 4,05 mld zł. Kurs znajdował się jedynie 3,1% poniżej rocznego maksimum 32,00 zł, ale równocześnie pozostawał ponad dwukrotnie wyżej niż roczne minimum 15,00 zł.
Od końca stycznia 2026 r., kiedy kurs wynosił 18,86 zł, akcje APR zyskały około 64,4%. Jeszcze silniejszy ruch nastąpił od końca marca: wzrost z 18,00 zł do 31,00 zł oznacza stopę zwrotu około 72,2%. Rynek zdyskontował tym samym znaczną poprawę wyników, wzrost marży brutto, skok EBITDA i zysku netto w I półroczu, wygasanie deflacji cen części, rosnącą rolę eksportu oraz oczekiwane korzyści z centrum logistycznego w Zgorzelcu.
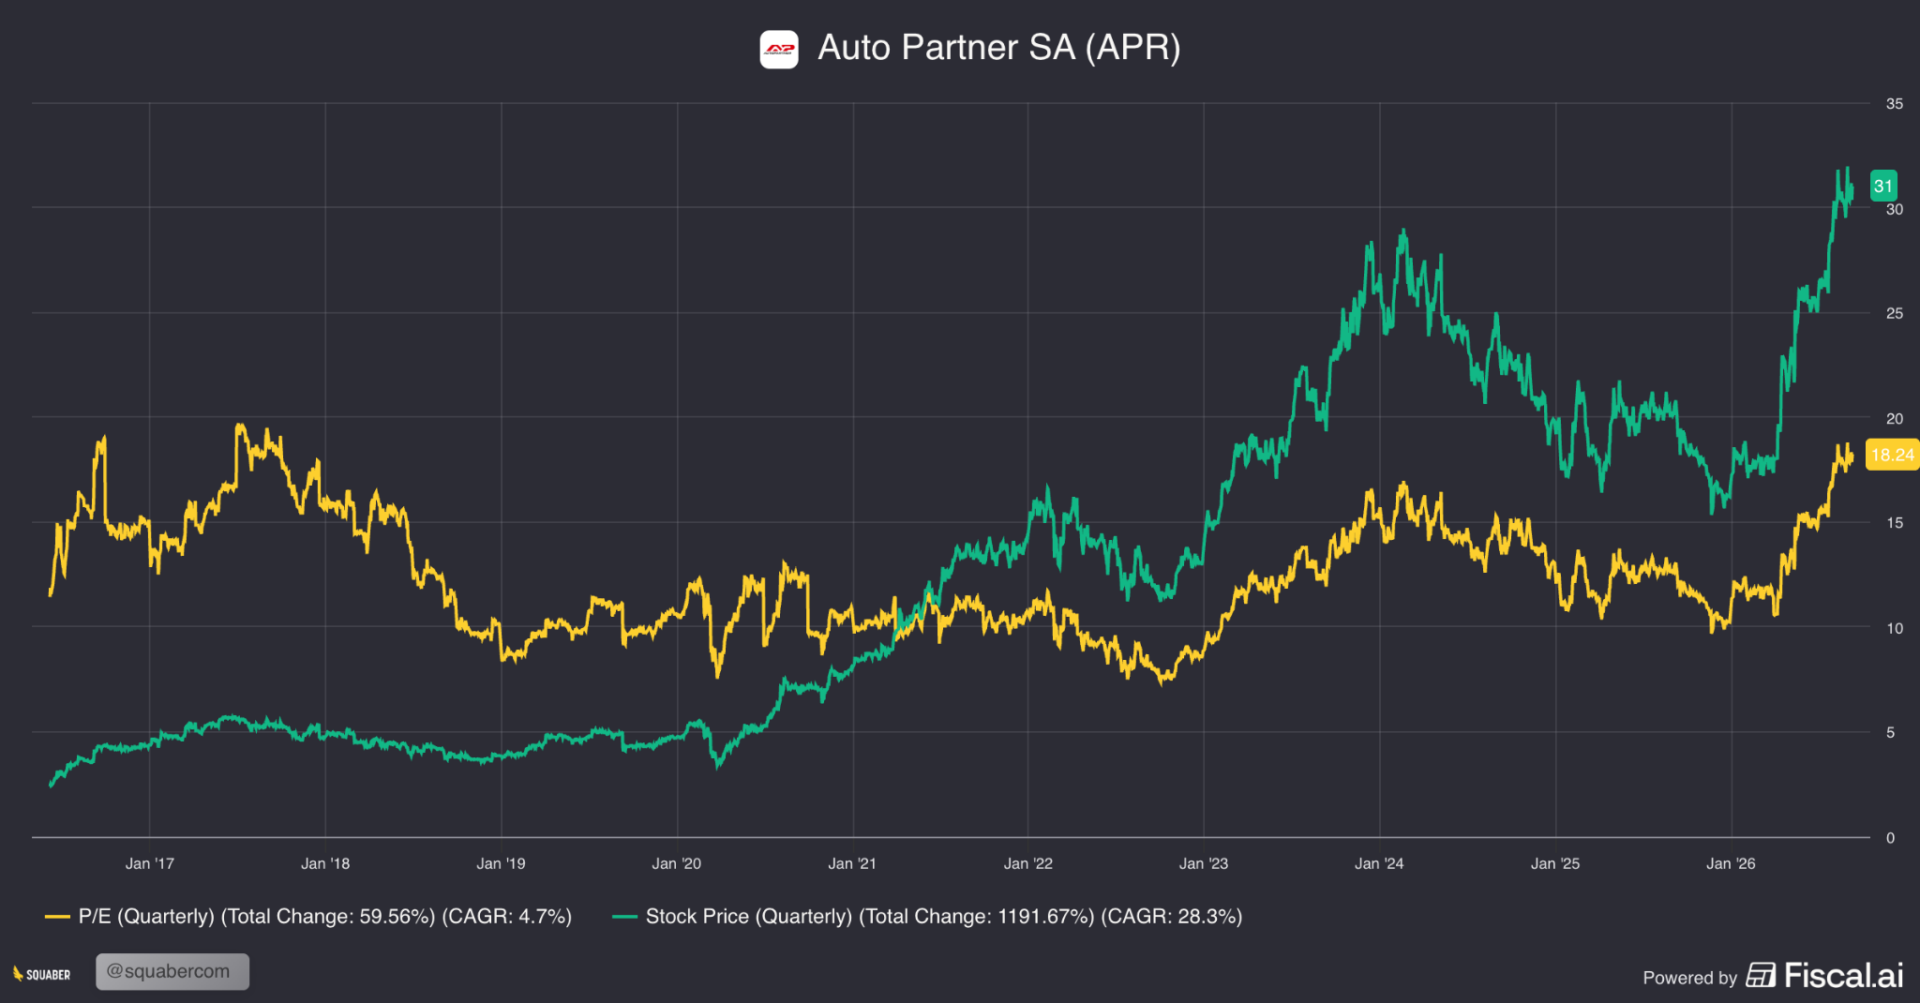
Źródło: Fiscal.ai
Analizując historyczne zachowanie wskaźnika P/E, bieżącą wycenę spółki można uznać za ambitną. Wzrost zysku netto nie uzasadnia tak wysokiej wyceny, co zauważyć można w obecnych rekomendacjach.
W zestawieniu widać wyraźną zmianę nastawienia analityków w 2026 r. Jeszcze w kwietniu i maju dominowały znacznie niższe wyceny oraz ostrożniejsze zalecenia, natomiast po poprawie warunków branżowych i kolejnych mocnych danych operacyjnych cele zostały podniesione do 34,00–34,90 zł.
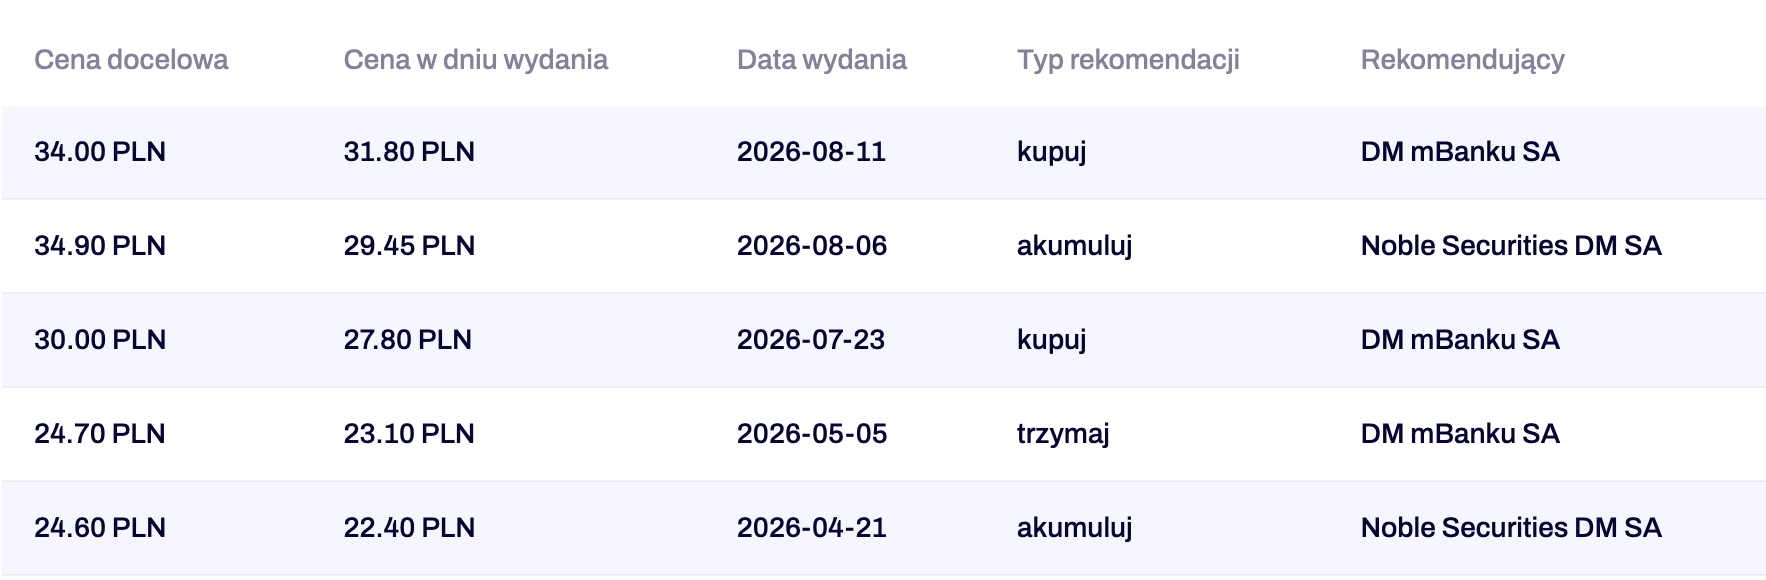
Źródło: Squaber
Widoczne w tabeli rewizje odzwierciedlają przede wszystkim szybszą od wcześniejszych oczekiwań poprawę rentowności, odwrócenie wcześniejszej presji deflacyjnej na ceny części, korzystną dynamikę eksportu oraz wyższe oczekiwania dotyczące efektów centrum logistycznego w Zgorzelcu.
Jednocześnie aktualne rekomendacje nie dają już tak wysokiego potencjału jak w dniu publikacji. Wobec kursu 31,00 zł z 10 września 2026 r. cena docelowa DM mBanku 34,00 zł implikuje około 9,7% potencjału, a cel Noble Securities 34,90 zł — około 12,6%.
Różnica między zaleceniami ma również znaczenie. DM mBanku utrzymało zalecenie „kupuj”, ale przy cenie z dnia wydania 31,80 zł jego ówczesna cena docelowa 34,00 zł oznaczała relatywnie ograniczony, około 7-procentowy potencjał. Noble Securities stosuje bardziej ostrożne „akumuluj”, mimo wyższej ceny docelowej 34,90 zł i większego potencjału z dnia wydania. W praktyce oba domy maklerskie są pozytywnie nastawione do perspektyw Auto Partnera, lecz żaden z ich najnowszych raportów nie wskazuje na głębokie niedowartościowanie.
Dywidenda – atut drugorzędny
Zarząd APR rekomendował 0,15 zł dywidendy na akcję z zysku za 2025 r., czyli łącznie 19,593 mln zł. Przy kursie około 30,70 zł odpowiada to stopie dywidendy rzędu 0,5%. Niska wypłata jest zrozumiała w spółce inwestującej w logistykę, zapasy i ekspansję zagraniczną, ale ogranicza atrakcyjność dla części inwestorów.
Konkurencja i pozycja rynkowa
Najbliższym krajowym punktem odniesienia jest spółka Inter Cars (CAR) — znacznie większy dystrybutor części i naturalny konkurent o klientów warsztatowych, udział rynkowy, dostępność towaru i ekspansję zagraniczną. W Europie APR konkuruje ponadto z lokalnymi hurtowniami, międzynarodowymi dystrybutorami, kanałami e-commerce i platformami łączącymi warsztaty bezpośrednio z dostawcami.
Strukturalna presja konkurencyjna będzie rosła. BCG wskazuje, że platformy cyfrowe mogą omijać tradycyjnych hurtowników, łącząc warsztaty z producentami i dostawcami po niższej cenie. Z kolei OEM-y mają przewagę w dostępie do danych pojazdów i historii serwisowej.
W tym kontekście atut APR nie powinien być definiowany wyłącznie jako „duży magazyn”. Trwała przewaga powinna wynikać z połączenia dostępności produktu, danych katalogowych, elektronicznego zamawiania, terminowej dostawy, obsługi warsztatów i właściwej polityki cenowej.
Koniunktura branży aftermarket
Otoczenie krótkoterminowe jest korzystne dla Auto Partnera, choć długoterminowo branża będzie bardziej wymagająca.
Patrząc od strony pozytywów, europejski park samochodowy starzeje się. BCG prognozuje, że do 2035 r. ponad jedna trzecia aut w Europie będzie miała ponad 16 lat, wobec 23% w 2021 r. Starsze auta zazwyczaj wymagają większej liczby napraw i częściej korzystają z niezależnego rynku części. Wysokie ceny nowych samochodów sprzyjają dłuższemu użytkowaniu istniejących pojazdów i zakupom aut używanych, zwłaszcza spalinowych (źródło). Z kolei powrót inflacji cen części pomaga dystrybutorom, którzy są w stanie przenieść część wzrostu cen na rynek. W II kwartale 2026 r. nastąpiło odwrócenie wcześniejszej deflacji, co bezpośrednio wsparło wyniki APR (źródło). Dodatkowo złożoność techniczna nowych pojazdów, elektroniki i systemów ADAS może zwiększać wartość pojedynczej naprawy oraz zapotrzebowanie na lepiej przygotowanych dystrybutorów.
Z punktu widzenia ograniczeń, oczekuje się, że wartość europejskiego aftermarketu będzie rosła średnio tylko o 1,7% rocznie do 2035 r., wobec 4,7% w latach 2021–2025. Innymi słowy: rynek nie znika, ale przechodzi z modelu wzrostu wolumenowego do wzrostu opartego bardziej na wartości i technologii. Warto zauważyć, że samochody elektryczne mają mniej elementów wymagających rutynowej obsługi. Według BCG udział bateryjnych EV w europejskim parku pojazdów może wzrosnąć z 4% obecnie do 26% w 2035 r., co ma obniżać tempo wzrostu rynku aftermarket o około 0,7 pkt proc. rocznie. Ponadto wzrost kosztów napraw może skłaniać klientów do odkładania niepilnych wydatków serwisowych, szczególnie w słabszej koniunkturze, a floty i ubezpieczyciele zyskują siłę negocjacyjną, co może zwiększać wolumeny, ale też zaostrzać presję marżową (źródło).
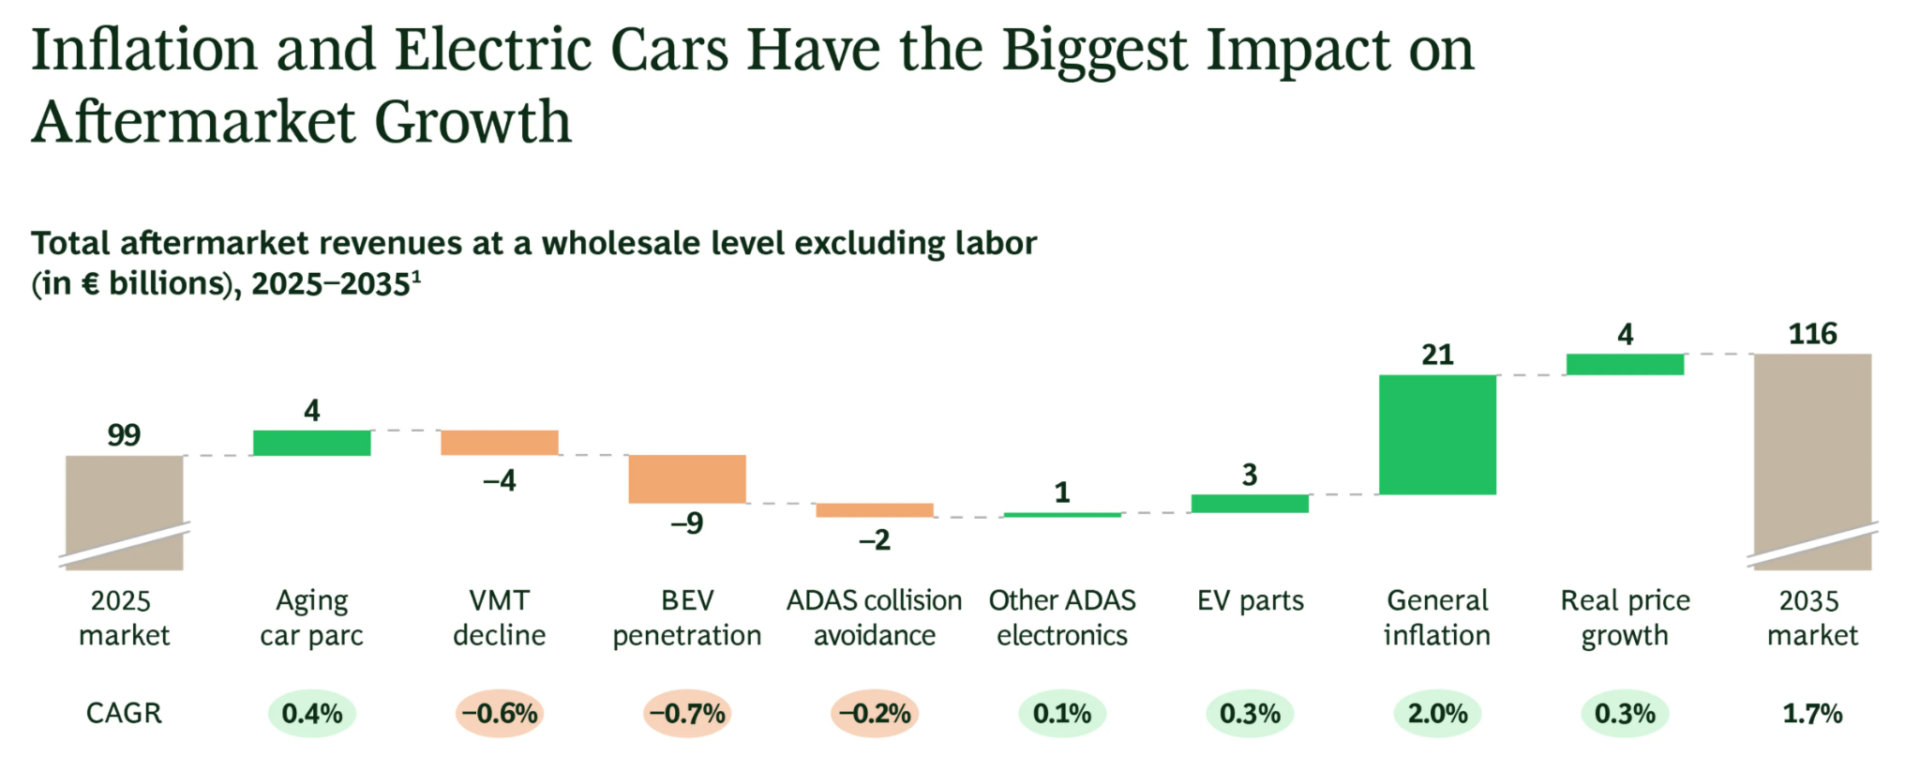
Źródło: BCG
Europejski rynek aftermarketu ma wzrosnąć z 99 mld euro w 2025 r. do 116 mld euro w 2035 r., co oznacza średnioroczne tempo wzrostu 1,7%. Wartościowo rynek będzie wspierany przede wszystkim przez inflację cen części i starzenie się parku samochodowego, ale tempo wzrostu ograniczą elektromobilność, niższe przebiegi pojazdów oraz systemy ADAS zmniejszające liczbę części napraw powypadkowych. Dla Auto Partner oznacza to potrzebę równoległego utrzymywania przewagi w tradycyjnym aftermarketcie oraz rozwoju oferty w kategoriach związanych z elektroniką i pojazdami elektrycznymi.
Można powiedzieć, że Auto Partner działa na rynku o nadal atrakcyjnych fundamentach popytowych, ale nie na rynku, który automatycznie zapewni wysokie tempo wzrostu przez dekadę. W przyszłości prawdopodobnie będą wygrywać spółki łączące skalę z cyfryzacją, logistyką, kompetencjami w częściach do EV i elektronice oraz bardzo dobrą relacją z warsztatami.
Kluczowe ryzyka
II kwartał skorzystał z odwrócenia cen części i kursu walutowego. Powrót deflacji lub mocniejszy złoty mogą obniżyć marże szybciej, niż spadną koszty stałe. Warto pamiętać, że eksport stanowi ponad połowę sprzedaży spółki, dlatego słabsza aktywność gospodarcza, ograniczenie przebiegów, czy odkładanie napraw przez konsumentów mogą uderzać w wolumeny.
Wysokie zapasy i należności są niezbędne w tym modelu działania APR, lecz jednocześnie pochłaniają gotówkę. Szybki wzrost sprzedaży może przejściowo zwiększać zapotrzebowanie na finansowanie. Dodatkowo po wykonaniu inwestycji w Zgorzelcu rynek oczekuje wyraźnej poprawy wydajności i ekspansji eksportowej. Niższe od oczekiwań wykorzystanie nowego centrum osłabiłoby stopę zwrotu z inwestycji.
Wśród ryzyk uwzględnić należy e-commerce i presję cenową. Platformy cyfrowe, producenci rozwijający sprzedaż bezpośrednią oraz konkurenci o większej skali mogą ograniczać zdolność do utrzymywania marży.
Wyzwanie może stanowić także transformacja technologiczna motoryzacji. Elektryfikacja ogranicza część tradycyjnego popytu serwisowego. Auto Partner będzie musiał rozwijać ofertę dla EV, elektroniki, termiki oraz zaawansowanej diagnostyki.
Jeśli chodzi o ryzyko kursowe po rajdzie – akcje wzrosły od końca stycznia o około 63% i są niedaleko rocznego maksimum. W takich okolicznościach nawet dobre wyniki mogą przynieść korektę, jeśli nie przewyższą wywindowanych oczekiwań.
Kolejne raporty będą kluczowe
Auto Partner ma obecnie bardzo dobrą kombinację czynników: rosnący eksport, sprawdzoną logistykę, przyspieszenie zysków, poprawę cen części, korzystniejszą relację walutową i inwestycję w Zgorzelcu, która może wzmacniać pozycję na rynkach zachodnich. Wstępne wyniki za II kwartał wyraźnie przebiły oczekiwania rynku, a sierpniowa sprzedaż potwierdziła dwucyfrowe tempo wzrostu.
Jednocześnie nie jest to już ta sama okazja cenowa co na początku 2026 r. Kurs wzrósł silnie, a obecna kapitalizacja zawiera w sobie oczekiwanie, że podwyższone marże utrzymają się co najmniej przez kolejne kwartały. Spółka jest warta rozważenia przy akceptacji ryzyka zmienności i założeniu trwałości poprawy marż, dalszego wzrost eksportu oraz udanego wykorzystania Zgorzelca. Jej atrakcyjność zależy w dużej mierze od potwierdzenia zysków w kolejnych raportach. Najbliższy raport półroczny zapowiedziano na 17 września 2026 r.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Auto Partner: Analiza techniczna
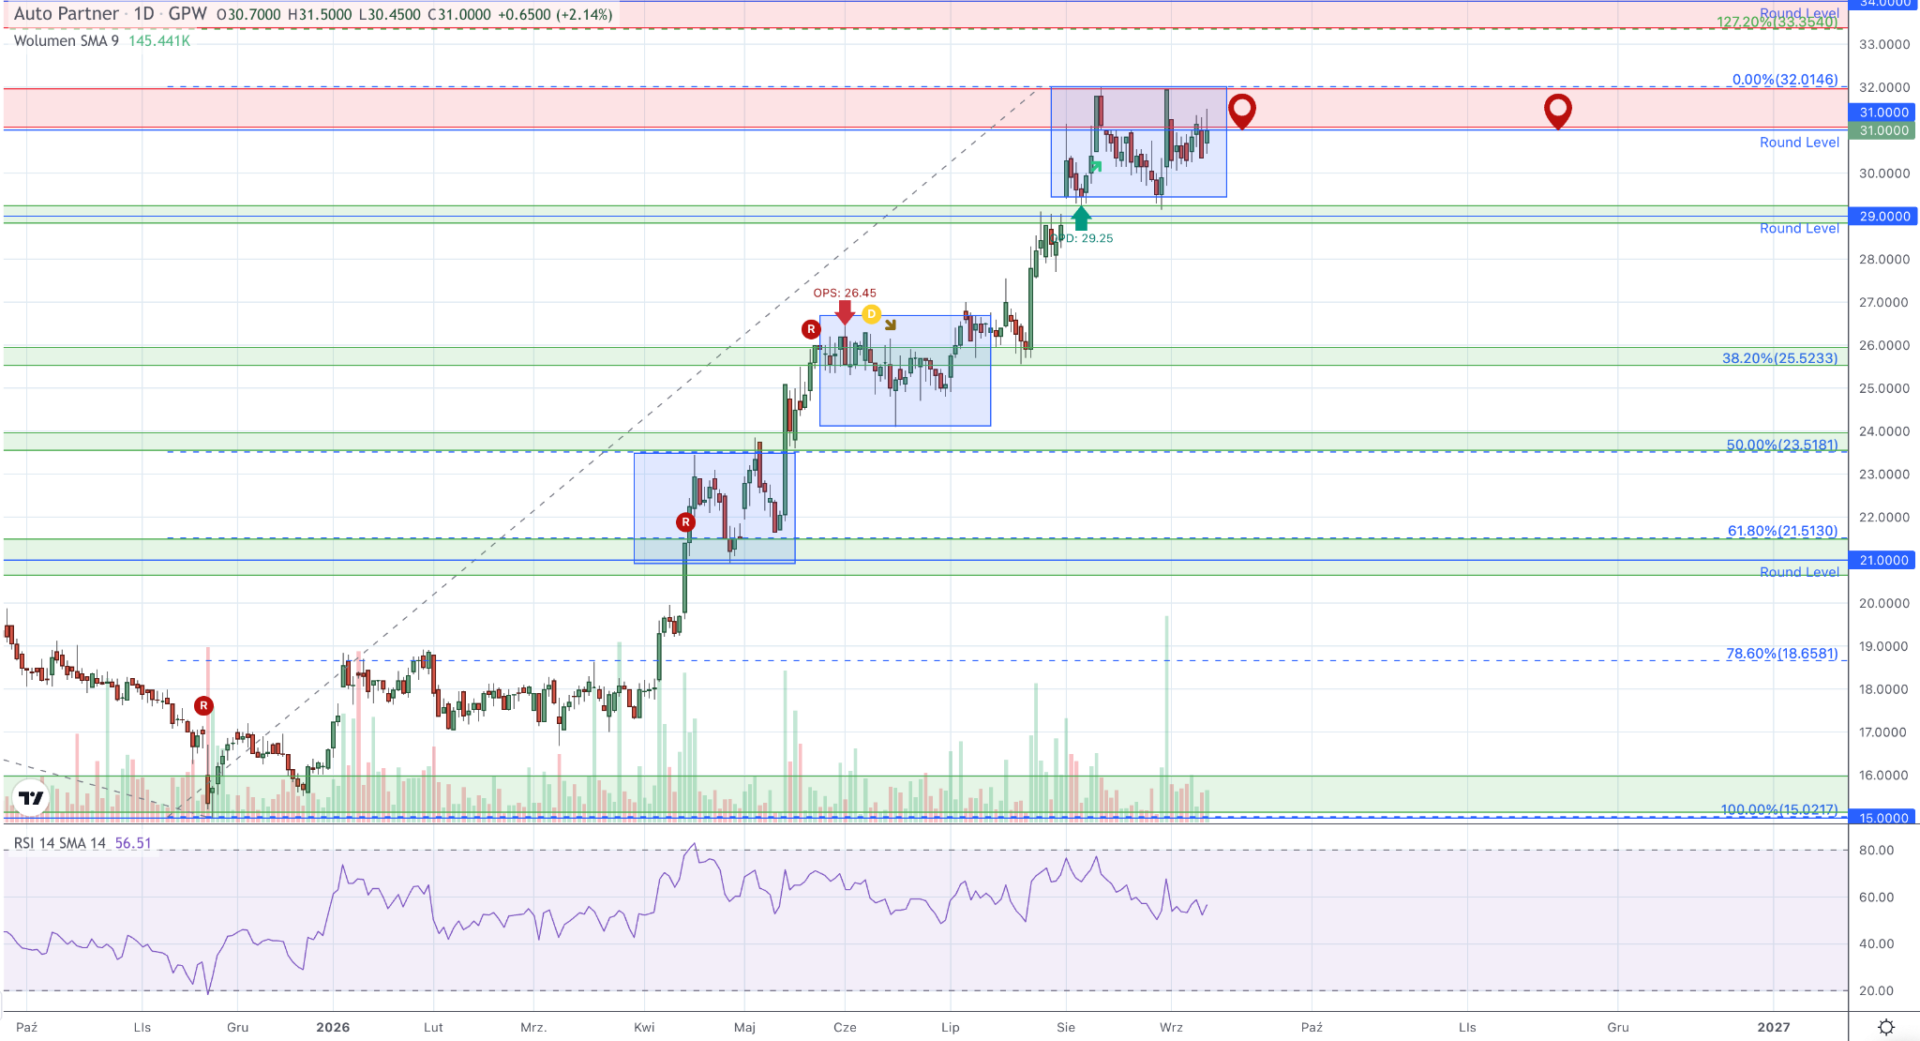
Wykres dzienny.
Po osiągnięciu szczytu w dniu 12 sierpnia br. i korekcie w zakresie geometrii niebieskich prostokątów, notowania pozostają w ruchu bocznym między 32 zł a 29,16 zł, gdzie znajduje się techniczne wsparcie wynikające z lokalnych szczytów z lutego 2024 roku.
Na wykresie tygodniowym widzimy wyraźną strefę wykupienia w okolicach wartości 80, która wzmacnia wymowę pobliskich oporów cenowych. W przypadku korekty istotne wsparcia znajdują się w rejonie kolejnych poziomów fibo oraz stref S/R z ważną strefą reakcji przy 24 zł, gdzie widzimy również psychologiczny poziom 50% dla ostatniej fali wzrostowej. Kolejny obszar wsparcia znajduje się przy 61,8%.
W przypadku wybicia w górę, kolejnym rejonem próby dla kupujących będzie zewnętrzny zasięg 127,2% fibo oraz docelowe levele wspomniane w rekomendacjach przy 34 zł.
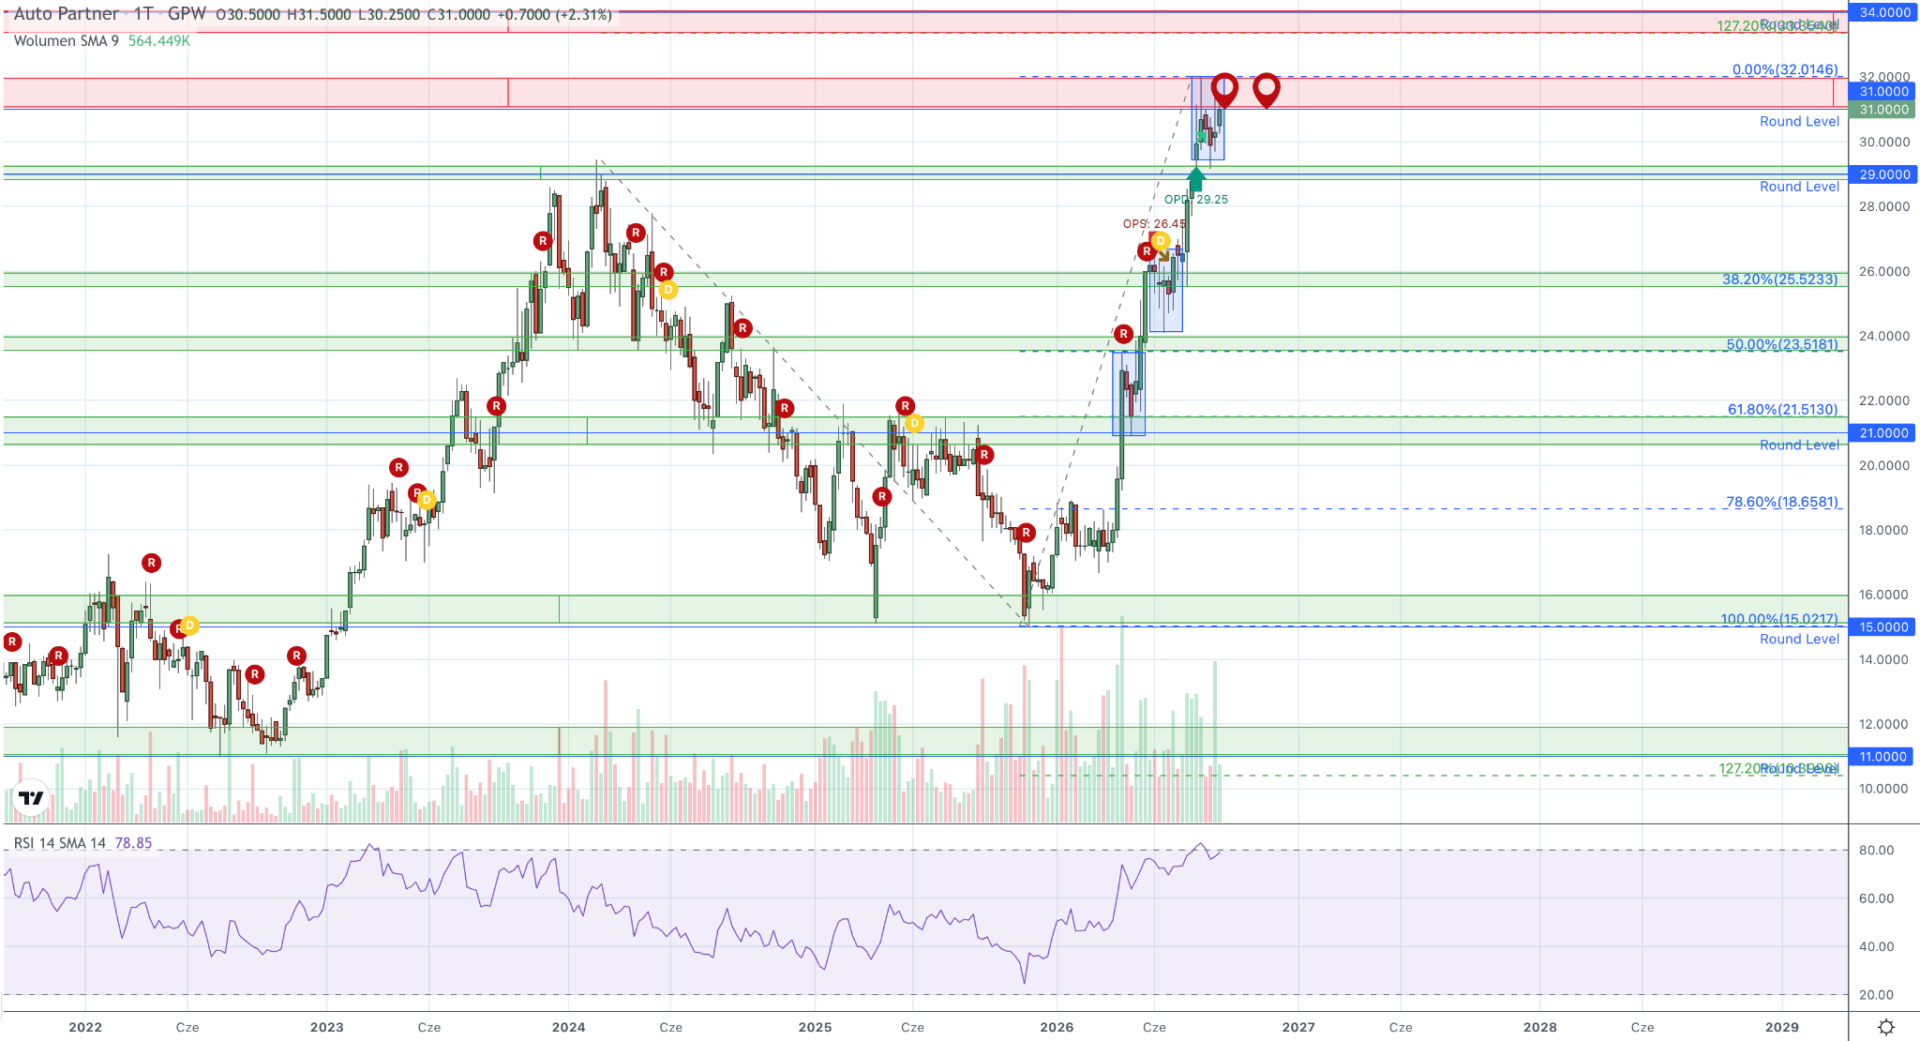
Wykres tygodniowy.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com