Artykuł powstał w ramach płatnej współpracy z Saxo Bank.
Powyższe słowa Bartłomieja Krupy – prezesa zarządu Votum – brzmią niewątpliwie kusząco. Mimo tego może się jednak wydawać, że spółka najlepszy okres związany z kredytami frankowymi ma już za sobą. Po rekordowym 2025 roku przychody i zyski grupy spadają i pojawia się pytanie czy nowe obszary działalności zdążą zastąpić stopniowo wyczerpujący się portfel roszczeń walutowych. Niewątpliwie kluczowa będzie teraz trwałość wyników, chodź jeszcze w kwietniu tego roku cytowany przez Puls Biznesu prezes spółki deklarował, że Votum jest “dopiero w połowie kredytów frankowych, które są na rynku”.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Ostatnia rekomendacja DM BOŚ jest jednak ostrożniejsza niż wcześniejsze i biuro obniżyło zalecenie do „trzymaj”, wskazując właśnie na dojrzałość rynku frankowego i niepewne tempo jego zastępowania przez nowe źródła przychodów.
Rekordowy 2025 rok jest już historią. Rok 2026 przyniósł ochłodzenie
W 2025 roku grupa Votum osiągnęła 462,4 mln zł przychodów, 178 mln zł zysku operacyjnego i 142,8 mln zł zysku netto. Wynik przypadający akcjonariuszom jednostki dominującej wyniósł 140,2 mln zł. W porównaniu z 2024 r. sprzedaż wzrosła o około 13,5%, a zysk netto grupy o blisko 24%. Był to bardzo mocny rok, potwierdzający zdolność spółki do zarabiania na obsłudze sporów z bankami (źródło).
Jednak najnowsze pełne dane okresowe za pierwsze półrocze 2026 roku, opublikowane 22 września, nie uzasadniają już narracji o nieprzerwanym biciu rekordów. Przychody spółki spadły, koszty wzrosły, a wynik netto obniżył się wyraźnie szybciej od sprzedaży.
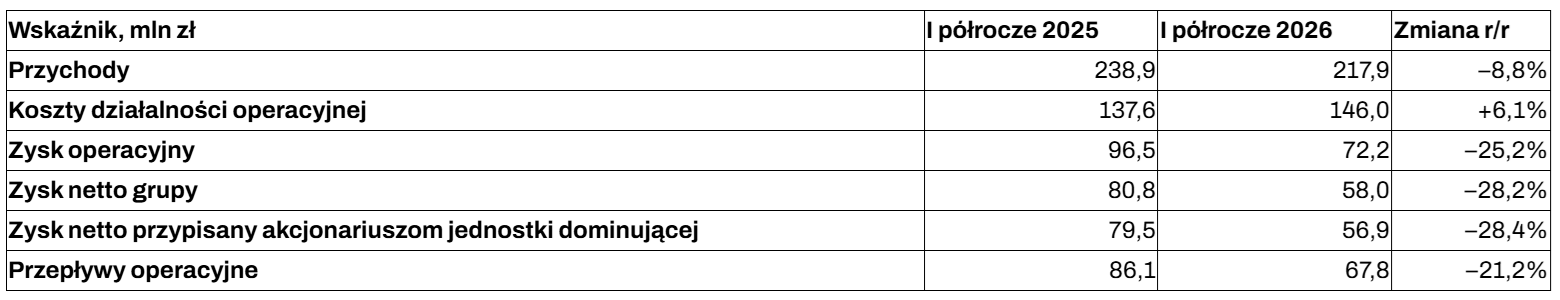
Źródło: opracowanie własne na podstawie raportu półrocznego.
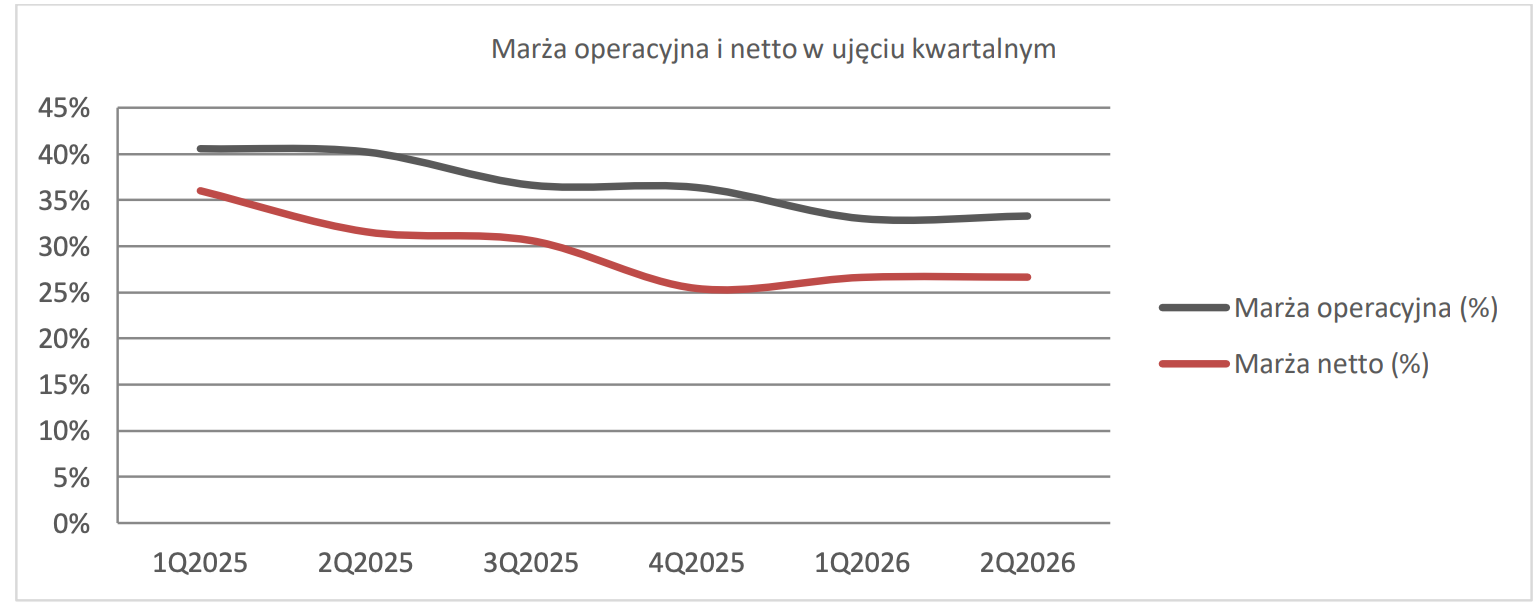
Najważniejszym elementem negatywnym jest nie sam spadek przychodów, lecz pogorszenie relacji między sprzedażą a kosztami. Marża operacyjna obniżyła się z około 40,4% do 33,1%. To nadal wysoka rentowność, ale pokazuje, że przy mniejszej skali rozliczeń spraw grupa nie ogranicza kosztów równie szybko.
Źródło: Votum – Sprawozdanie z działalności grupy kapitałowej, I półrocze 2026
Źródło: Votum – Sprawozdanie z działalności grupy kapitałowej, I półrocze 2026
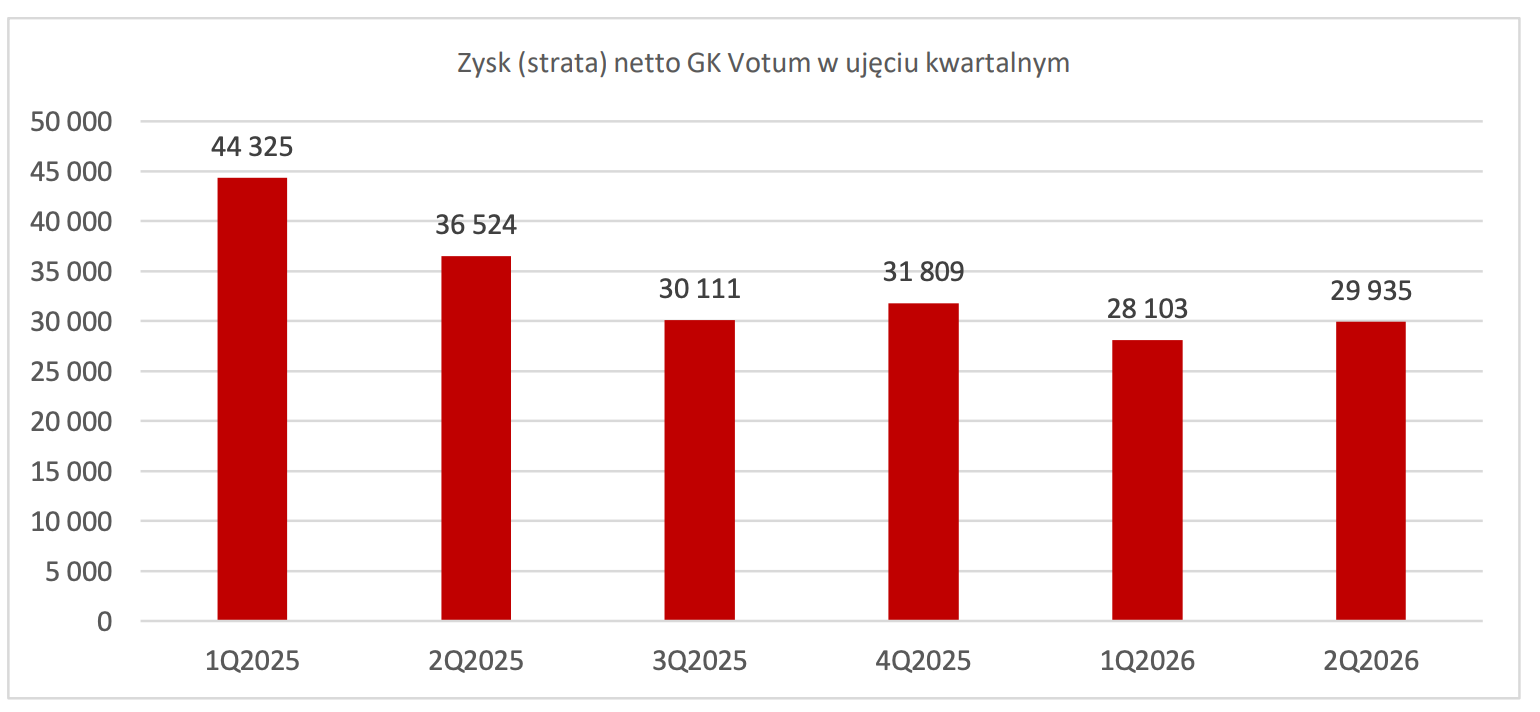
Są też elementy stabilizacji. W drugim kwartale przychody wzrosły do 112,3 mln zł ze 105,6 mln zł w pierwszym, a zysk netto grupy zwiększył się do 29,9 mln zł z 28,1 mln zł, ale wynik operacyjny drugiego kwartału był o około 20% niższy niż rok wcześniej.
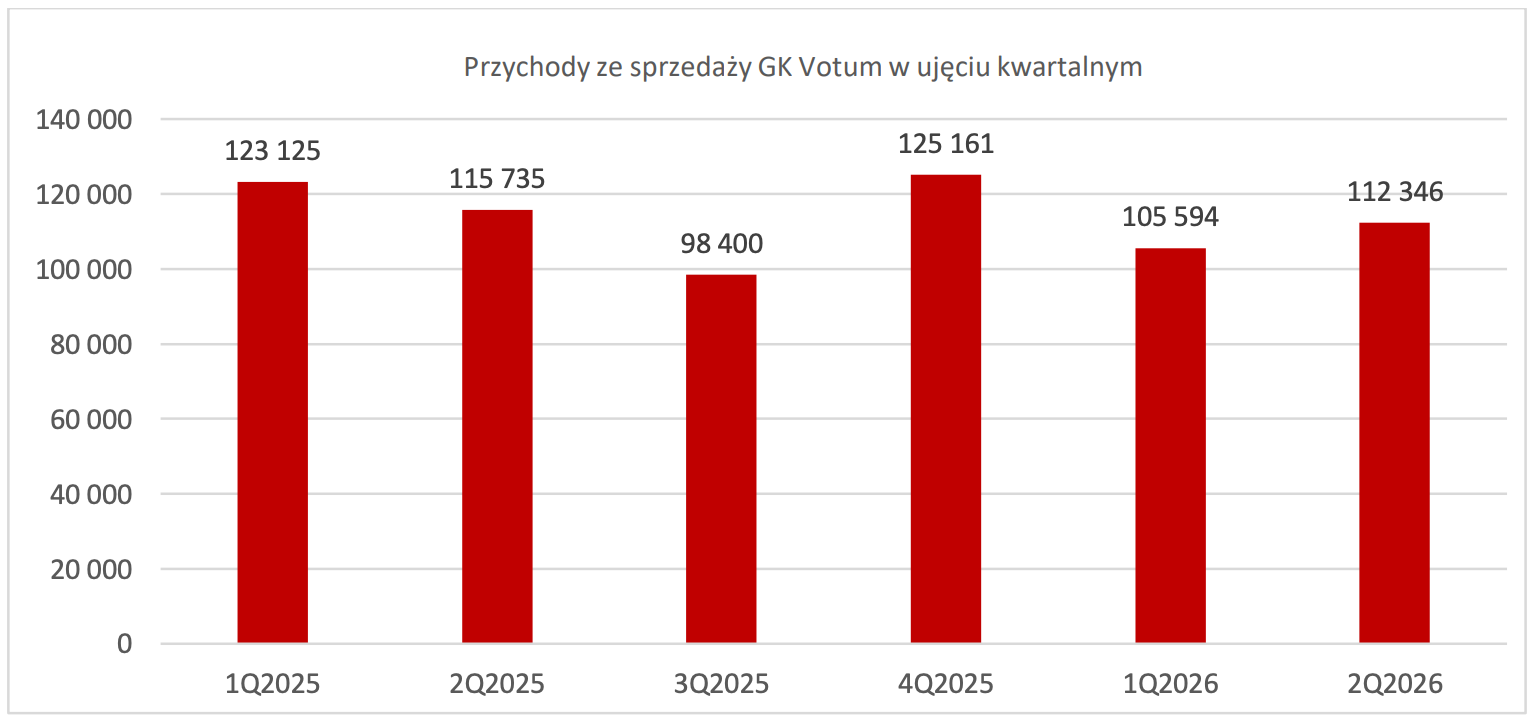
Źródło: Votum – Sprawozdanie z działalności grupy kapitałowej, I półrocze 2026
Obraz spółki wydaje się więc ukazywać więcej niuansów niż sugerują skrajne hasła w mediach o „wysychającym źródełku” albo „niekończących się żniwach”. Votum pozostaje bardzo rentowne, lecz znajduje się już w fazie zarządzania dojrzewającym biznesem.
Zyski zamieniają się w gotówkę — i to istotny atut
Jakość wyniku finansowego wygląda korzystniej niż jego dynamika. W pierwszym półroczu 2026 roku grupa wygenerowała 67,8 mln zł przepływów z działalności operacyjnej wobec 58 mln zł zysku netto. Rok wcześniej było to odpowiednio 86,1 mln zł i 80,8 mln zł. Spółka nie pokazuje więc wyłącznie księgowych zysków. Działalność operacyjna dostarcza realnej gotówki.
Jeszcze mocniej było to widoczne w całym 2025 r., kiedy przepływy operacyjne wyniosły 201,8 mln zł przy 142,8 mln zł zysku netto. Taka konwersja stanowi ważną podstawę dywidend, choć nie należy zakładać, że relacja przepływów do zysku będzie identyczna w kolejnych okresach.
Na koniec czerwca 2026 roku aktywa grupy wynosiły 651,7 mln zł, kapitał własny 384,3 mln zł, a zobowiązania 267,4 mln zł. Kapitał własny finansował zatem około 59% aktywów. Nie należy jednak utożsamiać wszystkich zobowiązań z zadłużeniem odsetkowym ani na podstawie tych liczb automatycznie określać pozycji gotówki netto (źródło).
Przy analizie trzeba również konsekwentnie oddzielać Votum S.A. od całej grupy kapitałowej. Jednostkowy zysk netto spółki dominującej wyniósł w półroczu 110,7 mln zł, podczas gdy skonsolidowany wynik przypisany jej akcjonariuszom sięgnął 56,9 mln zł. Do oceny bieżącej rentowności całego biznesu i wskaźnika C/Z właściwszy jest ten drugi, a nie wyższy wynik jednostkowy.
Sprawy frankowe to nadal mocny biznes, ale portfel wymaga uzupełniania
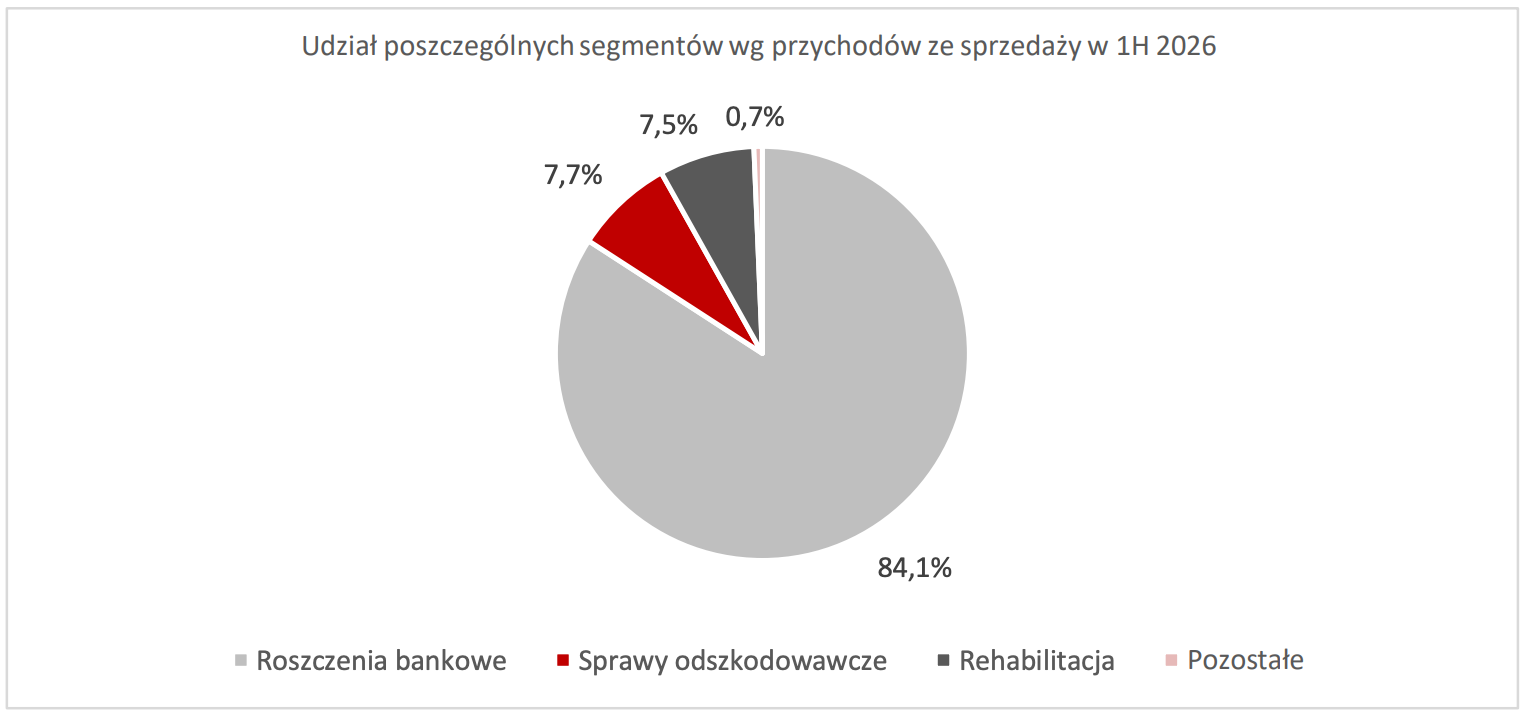
Źródło: Votum – Sprawozdanie z działalności grupy kapitałowej, I półrocze 2026
Najnowsze dane handlowe pokazują dwie równoległe tendencje. Votum skutecznie rozlicza dotychczasowy portfel i korzysta z ugód z bankami, ale pozyskuje mniej nowych umów dotyczących kredytów walutowych. W pierwszym półroczu 2026 r. grupa zawarła 3093 takie kontrakty, o 16% mniej niż rok wcześniej. Zarząd oczekiwał około 6000 umów w całym roku.
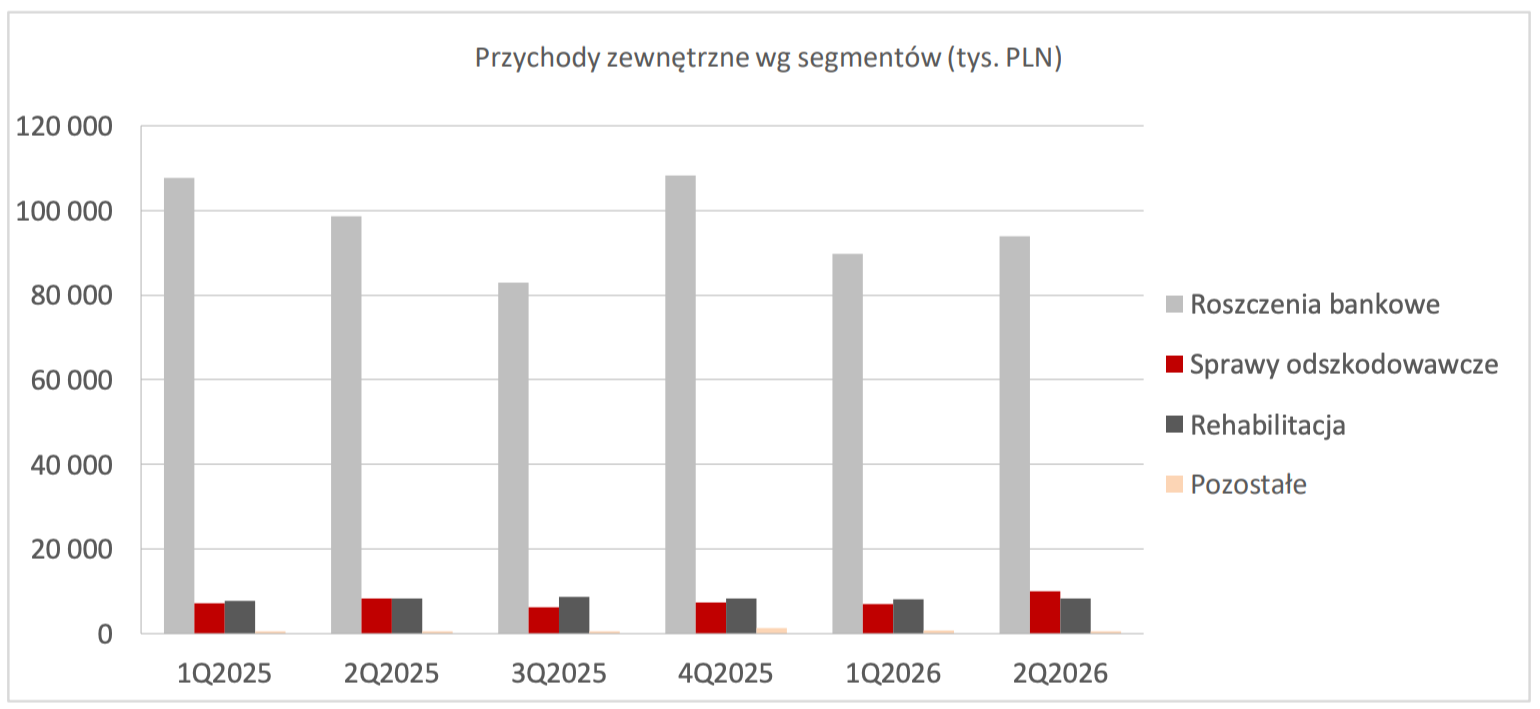
Źródło: Votum – Sprawozdanie z działalności grupy kapitałowej, I półrocze 2026
Jednocześnie liczba ugód wzrosła do 4570 wobec 3297 w pierwszym półroczu 2025 r. Ugody mogą przyspieszać zamykanie spraw i uzyskiwanie wynagrodzenia. Dla inwestora liczy się jednak również ekonomika rozliczenia. Szybszy wpływ pieniędzy nie musi oznaczać takiego samego przychodu i marży jak pełna ścieżka sądowa.
Warto pamiętać o tym, że portfel spółki takiej jak Votum nie jest odpowiednikiem backlogu firmy budowlanej, w którym podpisany kontrakt przekłada się na określoną wartość przyszłej sprzedaży. W usługach prawnych między zawarciem umowy a końcowym wynagrodzeniem pozostają wynik postępowania, czas jego trwania i sposób zakończenia sporu. Sama liczba spraw nie wystarcza więc do wiarygodnego prognozowania przychodów.
Pozytywnym elementem jest rosnące znaczenie kredytów w euro. Według informacji spółki ich posiadacze stanowili już około jednej trzeciej nowych klientów w segmencie walutowym, wobec jednej piątej w 2025 r. To naturalny kierunek wykorzystania dotychczasowych kompetencji, ale na razie nie zatrzymał spadku łącznej liczby nowych kontraktów walutowych.
Zwraca uwagę również rozwój formuły Direct. Jej udział w sprzedaży segmentu wzrósł do 43,2% z 27% rok wcześniej. Z punktu widzenia akcjonariusza ważne będzie, czy zmiana kanału pozyskiwania klientów poprawia koszt akwizycji i marżę, a nie wyłącznie strukturę sprzedaży (źródło).
Sankcja kredytu darmowego to ważna szansa, ale wciąż nie jest to jeszcze drugi biznes frankowy
Najbardziej obserwowanym projektem rozwojowym Votum jest sankcja kredytu darmowego, czyli SKD. W uproszczeniu chodzi o dochodzenie uprawnienia konsumenta do rozliczenia kredytu bez odsetek i innych kosztów w razie określonych naruszeń obowiązków kredytodawcy. Nie oznacza to, że każdy kredyt konsumencki kwalifikuje się do takiego rozliczenia.
Według komunikacji grupy w trzecim kwartale, do 21 września 2026 roku, zawarto 1958 umów dotyczących SKD. Do końca drugiego kwartału wytoczono 1180 powództwa, a spółka wskazywała możliwość zwiększenia skali do około 500 pozwów miesięcznie. To istotne przyspieszenie projektu.
Najważniejszą zmianą jest jednak nie sam wzrost sprzedaży umów, lecz poprawa raportowanej skuteczności. Spółka podała wzrost odsetka wygranych spraw do 52% z około 10% we wcześniejszych okresach. Nie należy traktować tego jako bezwarunkowego prawdopodobieństwa wygranej całego portfela. Znaczenie mają liczebność próby, prawomocność rozstrzygnięć i rodzaj zarzutów wobec umów.
Votum przedstawiło również średni przychód netto na sprawę, liczony na podstawie prawomocnych wyroków po wskazanym przez spółkę orzeczeniu TSUE z 23 kwietnia, na poziomie 12 584 zł. Na tę kwotę składało się 8671 zł wynagrodzenia za sukces i 3913 zł kosztów zastępstwa procesowego. To użyteczna informacja o ekonomice projektu, ale nie jest średnią gwarantowaną dla wszystkich podpisanych umów (źródło).
Tu przebiega zasadnicza różnica między optymizmem zarządu a ostrożnością analityków. DM BOŚ dostrzega przyspieszenie pozyskiwania klientów i poprawę orzecznictwa, ale zakłada, że rozwój SKD tylko częściowo zrekompensuje ubytek przychodów frankowych w średnim terminie. Istotny pozostaje również moment rozpoznania wynagrodzenia za sukces (źródło).
SKD wydaje się zatem obiecującym źródłem przyszłych zysków, ale nie powinno jeszcze być wyceniane tak, jakby jego skala, skuteczność i marże były równie przewidywalne jak w dojrzałym portfelu frankowym.
Rehabilitacja i odszkodowania – dywersyfikacja wymaga czasu i kapitału
Drugim kierunkiem rozwoju Votum jest działalność medyczna. W czerwcu 2026 r. spółka poinformowała o zakończeniu zasadniczych robót budowlanych przy inwestycji Polskiego Centrum Rehabilitacji Funkcjonalnej w Krakowie przy ul. Golikówka 6. Projekt przechodził wówczas do fazy zamknięcia etapu wykonawczego i uzyskania pozwolenia na użytkowanie. Sam komunikat nie oznaczał jednak jeszcze pełnego uruchomienia nowej infrastruktury ani osiągnięcia docelowego obłożenia (źródło).
Warto przy tym doprecyzować charakter działalności. PCRF specjalizuje się m.in. w rehabilitacji neurologicznej i ortopedycznej, stacjonarnej oraz ambulatoryjnej. Sprowadzanie tego segmentu wyłącznie do opieki nad seniorami byłoby zbyt dużym uproszczeniem. Z perspektywy wyceny dywersyfikacja medyczna ma tę zaletę, że ogranicza zależność od jednej kategorii sporów prawnych. Niesie ze sobą jednak również koszt – wymaga infrastruktury, personelu i stopniowego budowania wykorzystania placówki. Nie należy zakładać, że każda złotówka przychodów z rehabilitacji zastąpi złotówkę sprzedaży frankowej z identyczną marżą.
Zarząd wskazuje ponadto roszczenia powypadkowe, szkody górnicze i sprawy dotyczące infrastruktury przesyłowej jako potencjalne kierunki rozwoju, lecz deklarację o możliwości osiągnięcia skali porównywalnej z biznesem frankowym należy traktować jako ambicję strategiczną, a nie potwierdzoną prognozę finansową.
Dywidenda – silny argument, ale łatwo pomylić zaliczki z kolejną wypłatą
Votum rzeczywiście intensywnie dzieli się gotówką z akcjonariuszami. Wokół wypłat pojawiają się jednak skróty informacyjne, które mogą prowadzić do zawyżania oczekiwań.
W maju 2026 roku walne zgromadzenie zdecydowało o dodatkowej wypłacie 5 zł na akcję. Wcześniej, w październiku i grudniu 2025 roku, akcjonariusze otrzymali po 1,67 zł. Łączny strumień tych wypłat wyniósł więc 8,34 zł na akcję, czyli 100,08 mln zł. Formalnie część drugiej zaliczki pochodziła z kapitału rezerwowego utworzonego z wcześniejszych zysków — dlatego nie należy utożsamiać całej tej kwoty wyłącznie z podziałem zysku za 2025 roku (źródło).
Następnie rada nadzorcza zgodziła się na zaliczkę na poczet dywidendy za 2026 r. w wysokości 2,50 zł na akcję, z dniem ustalenia prawa 21 października i terminem wypłaty 28 października 2026 r. Inwestor kupujący akcje w listopadzie nie nabywa prawa do tej październikowej wypłaty (źródło).
Opublikowana polityka na lata 2025–2027 zakłada rekomendowanie 60 mln zł dywidendy rocznie, czyli 5 zł na akcję, z wykorzystaniem odpowiedniego kapitału rezerwowego w słabszych latach. Nie jest to gwarancja wypłaty ani dowód, że każda zaliczka będzie dodatkiem ponad 5 zł. Zaliczki trzeba rozliczać z ostateczną uchwałą dotyczącą danego roku (źródło).
Przy kursie odniesienia 39,20 zł wypłata 5 zł odpowiadałaby stopie około 12,8% brutto. To atrakcyjny poziom, lecz jest to relacja założonej rocznej dywidendy do ceny akcji, a nie potwierdzona stopa przyszłej wypłaty dla nowego nabywcy.
Zmiana nastrojów w ostatnich miesiącach
W ostatnich miesiącach wyraźnie zmienił się ton analiz. W maju DM BOŚ podwyższył cenę docelową Votum do 58,10 zł i rekomendację do „kupuj”, choć już wtedy zaznaczał, że 2026 r. prawdopodobnie nie będzie rekordowy z powodu stopniowego wyczerpywania się portfela klientów z wadliwymi umowami walutowymi.
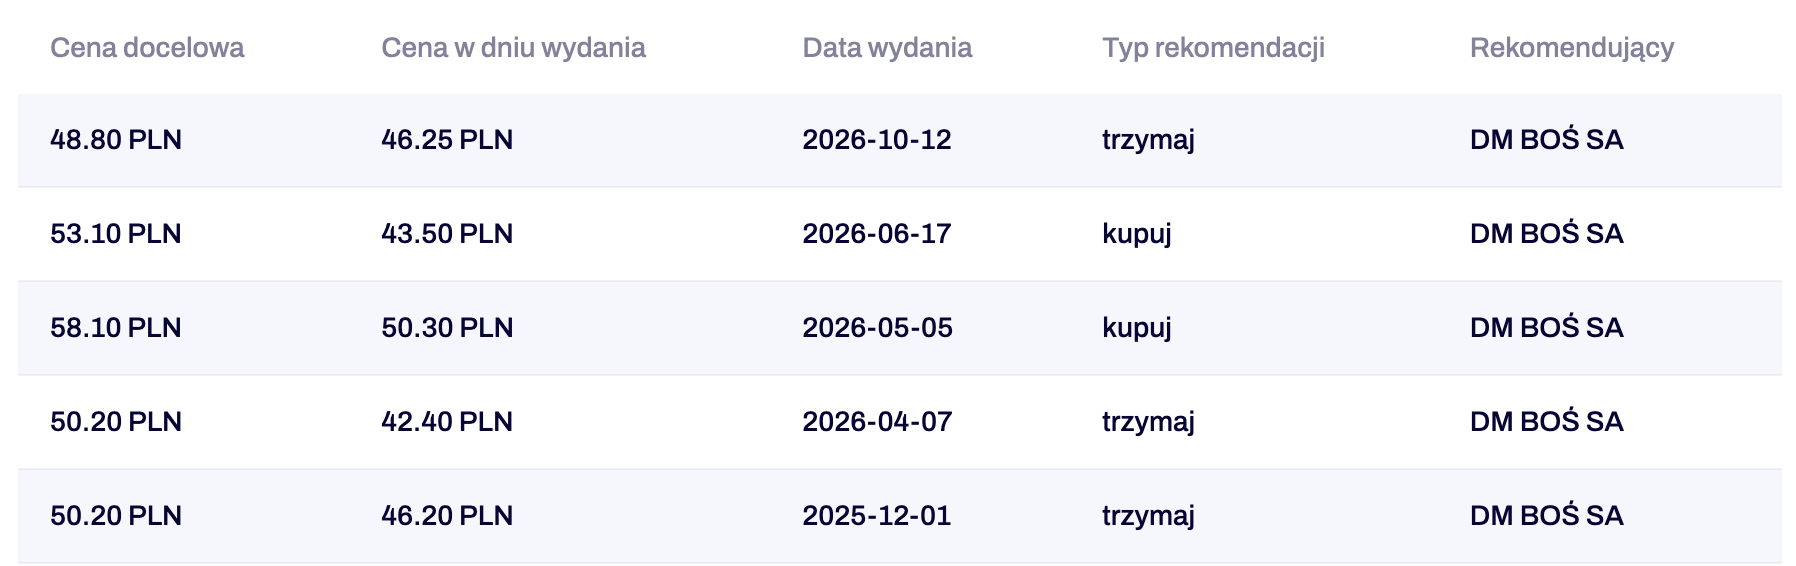
Źródło: Rekomendacje dla Votum. Squaber.com
W raporcie z 12 października biuro obniżyło rekomendację do „trzymaj”, a cenę docelową z 53,10 zł do 48,80 zł. „Puls Biznesu” opisał tę zmianę 13 października. Najważniejszy wniosek nie dotyczył nagłego załamania działalności, lecz ograniczonej zdolności nowych projektów do pełnego zastąpienia frankowych przychodów w średnim okresie (źródło).
Wrześniowa komunikacja Votum akcentowała odbicie wyników kwartał do kwartału, rekordowy napływ umów SKD i wysoką liczbę ugód. Należy czytać te informacje łącznie z raportem finansowym – poprawa względem słabszego pierwszego kwartału nie przeczy spadkowi zysków w porównaniu z poprzednim rokiem.
W analizie notowań trzeba też uwzględnić dywidendy. Pierwszym dniem notowania bez prawa do październikowej zaliczki 2,50 zł był 20 października. Nie można więc interpretować całego spadku ceny w tym okresie jako reakcji na pogorszenie perspektyw lub rekomendacji maklerskiej.
Perspektywy Votum – od jednego wielkiego rynku do kilku trudniejszych specjalizacji
Perspektywy rynku obsługi roszczeń nie sprowadzają się do końca spraw frankowych. Dane Votum wskazują na rosnącą aktywność w kredytach euro i SKD. Problem polega na tym, że nowe rynki mogą mieć inną przeciętną wartość sprawy, odmienną skuteczność oraz dłuższy okres budowania rentownego portfela.
Szansą jest wykorzystanie istniejącej infrastruktury – rozpoznawalności marki, organizacji obsługi klienta i doświadczenia procesowego. Jednak zdolność do masowego pozyskiwania umów będzie wartościowa tylko wtedy, gdy towarzyszy jej dodatnia ekonomika pojedynczej sprawy.
Właśnie dlatego dla branży ważniejsze od samej liczby nowych pozwów stają się trzy mierniki: koszt pozyskania klienta, czas odzyskania nakładów i zysk po zakończeniu postępowania. Votum ma już skalę umożliwiającą rozwój nowych projektów, ale najnowsza analiza DM BOŚ pokazuje, że rynek nadal czeka na dowód, iż zastąpią one wygasające źródło dochodów.
Najbliższym istotnym testem będzie raport za trzeci kwartał, którego publikację zaplanowano na 24 listopada 2026 r. Na co warto zwrócić szczególną uwagę:
- Czy poprawa względem pierwszego kwartału przełoży się na stabilizację wyników w kolejnych okresach.
- Czy liczba nowych umów walutowych przestanie spadać i jak zmieni się udział kredytów euro.
- Czy wzrost portfela SKD zacznie być widoczny w prawomocnych rozstrzygnięciach, przychodach i gotówce.
- Czy koszty będą dostosowywane do skali sprzedaży.
- Jakie nakłady i wyniki przyniesie rozwój działalności rehabilitacyjnej.
- Jak ostateczne wypłaty dla akcjonariuszy będą się miały do przepływów i potrzeb inwestycyjnych.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Votum: Analiza techniczna
Na ten moment kurs ponownie zbliżył się w rejon wsparcia technicznego przy poziomie 37,70 zł. Ostatni skuteczny test popytu obserwowaliśmy w tym miejscu w marcu br. Obrona poziomu może ponownie otworzyć przestrzeń do wzrostów w okolice 47 zł, natomiast przełamanie strefy będzie pretekstem do dalszych spadków nawet w okolice zgrupowania poziomów technicznych przy 30 zł.
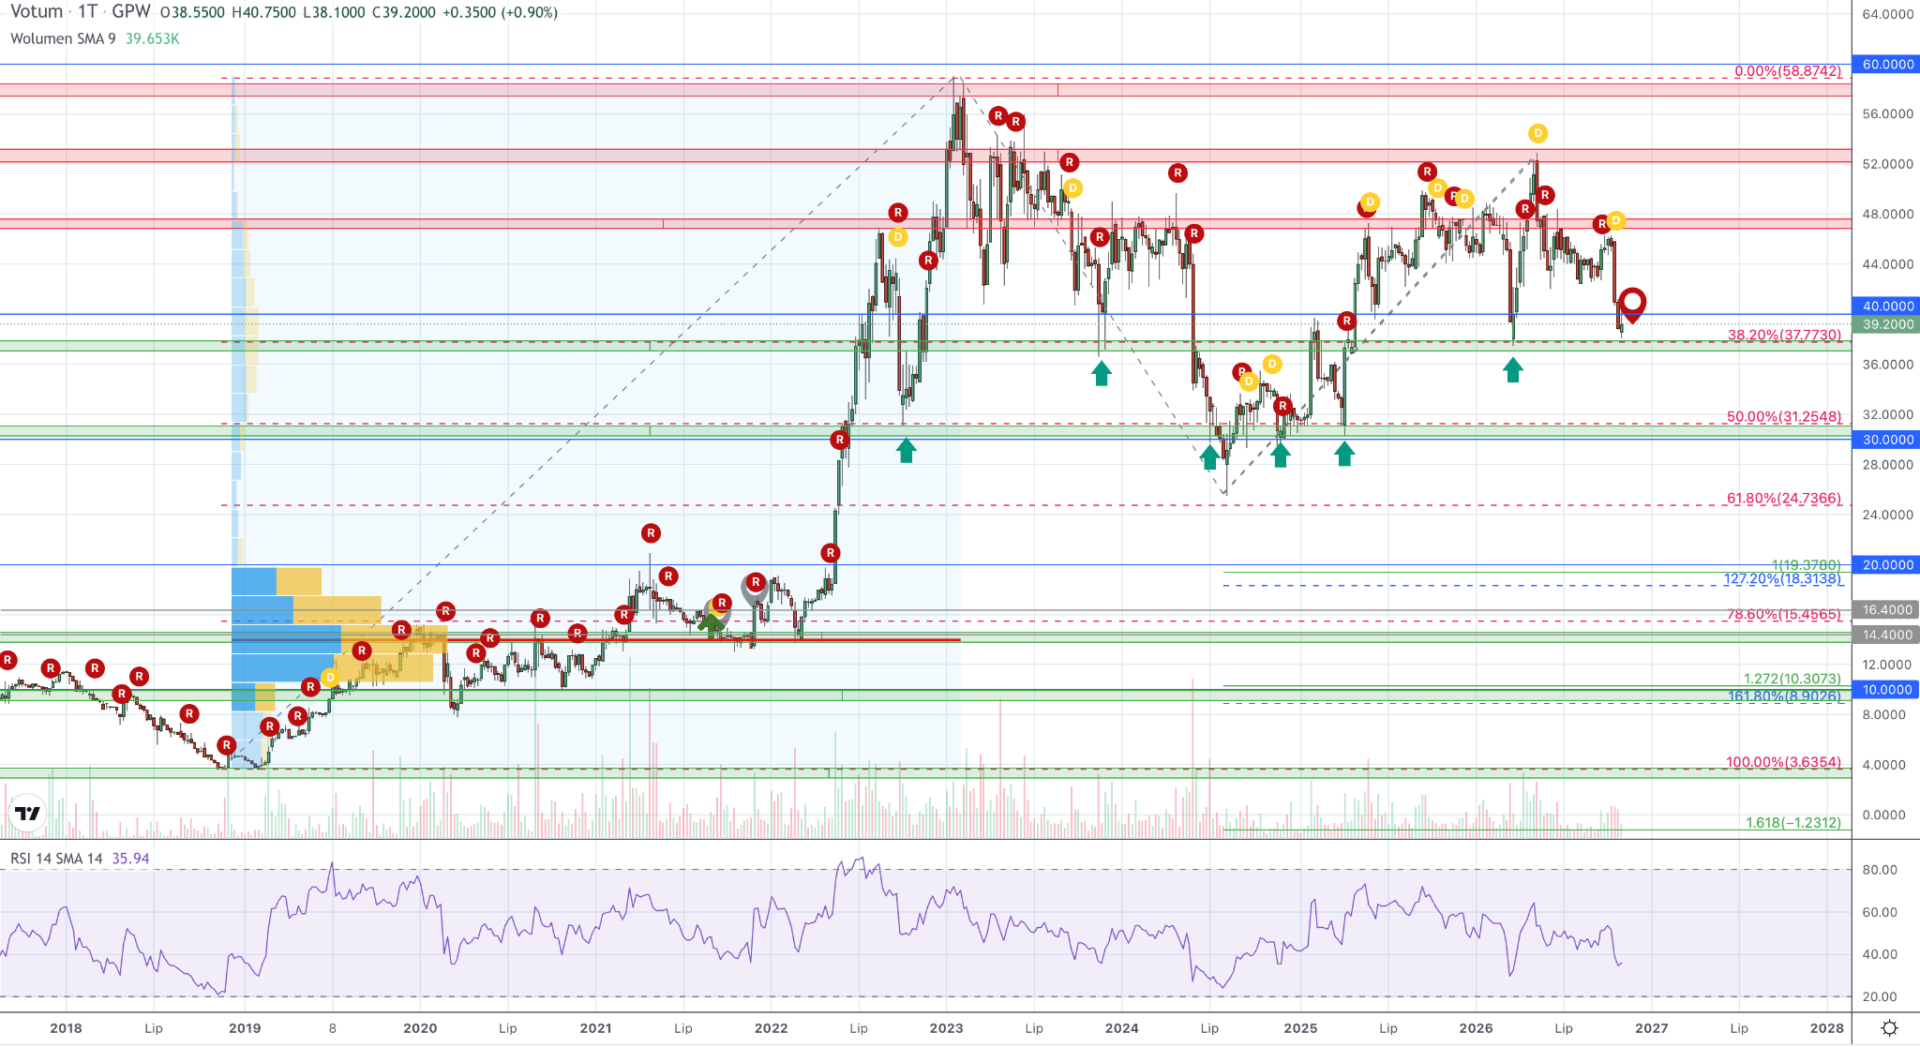
Źródło: Opracowanie własne. Wykres dzienny, stan na dzień 06.11.2026.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com