Artykuł powstał w ramach płatnej współpracy z Saxo Bank.
Grodno jest przede wszystkim dystrybutorem artykułów elektrotechnicznych i rozwiązań budynkowych, choć wiąże się również mocno z sektorem OZE. Oferta spółki obejmuje m.in. kable, oświetlenie, automatykę, fotowoltaikę, pompy ciepła i stacje ładowania. Grupa świadczy również usługi projektowe, instalacyjne i modernizacyjne, co sektorowo zapewnia jej ekspozycję na budownictwo, przemysł i transformację energetyczną.
Chociaż firma wróciła do zysków, zwiększa sprzedaż w dwucyfrowym tempie i przejęła kolejne hurtownie nie jest oczywistą okazją. Najnowszy opublikowany raport kwartalny pokazał spadek EBITDA mimo wzrostu przychodów o ponad 23%. Kluczowa jest więc rentowność, a nie sam rekord obrotów.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Wyniki roczne: powrót do zysków, ale po wyjątkowo słabym okresie
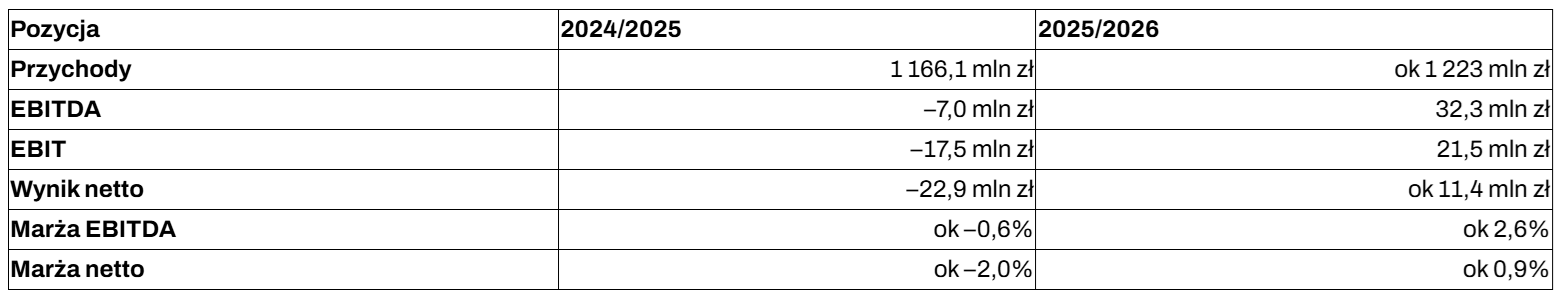
Rok obrotowy 2025/2026, zakończony 31 marca 2026 r., przyniósł wyraźną odbudowę wyników.
Źródło: Opracowanie własne na podstawie danych Grodno – raport roczny 2025/2026.
Część poprawy wynikała z niskiej bazy. Poprzedni rok obciążył odpis aktualizujący zapasy pomp ciepła w wysokości 14 mln zł. Nie należy więc traktować całego odbicia jako efektu powtarzalnej poprawy efektywności (źródło).
Widoczne były jednak również korzystne zmiany operacyjne. Według spółki koszty operacyjne, bez wartości sprzedanych towarów i materiałów, spadły o 3% przy wzroście przychodów o 5%, natomiast koszty finansowe zmniejszyły się o 20%. Sprzedaż asortymentu elektrotechnicznego wzrosła o 7%, podczas gdy w OZE spadła o 2% (źródło).
Grodno najwyraźniej wyszło z najtrudniejszego okresu, jednak marża netto poniżej 1% nadal pozostawia niewielki bufor bezpieczeństwa.
Wzrost sprzedaży w I kwartale nie wystarczył do poprawy EBITDA
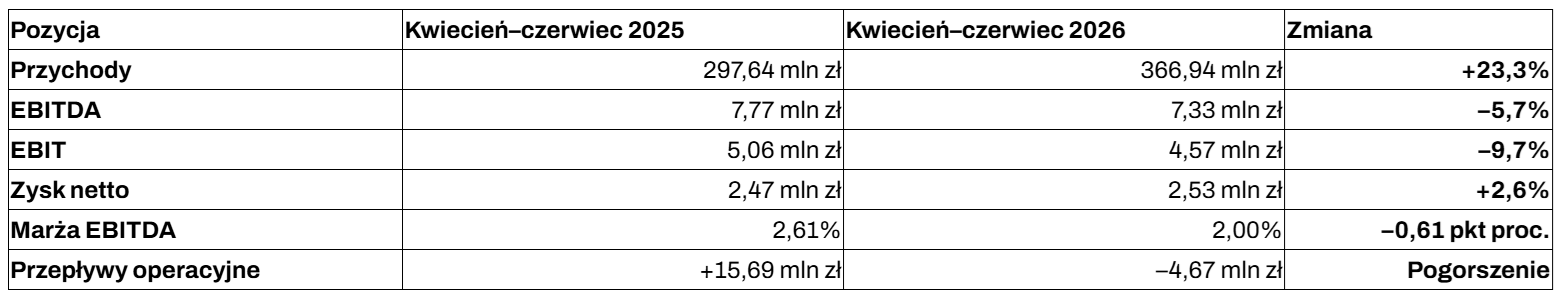
Najnowszy pełny raport obejmuje kwiecień–czerwiec 2026 r., czyli I kwartał roku obrotowego 2026/2027.
Źródło: Opracowanie własne na podstawie danych Grodno – raport kwartalny 1/2026.
Dodatkowe około 69 mln zł przychodów nie przyniosło wzrostu zysku operacyjnego. Nie oznacza to automatycznie, że strategia nie działa, ale pokazuje, że korzyści ze skali nie są jeszcze widoczne na poziomie całej grupy.
Zysk netto nieznacznie wzrósł, mimo spadku EBIT. Nie należy jednak mylić tego z poprawą podstawowej rentowności działalności. Wwynik operacyjny był niższy, a poprawiła się różnica pomiędzy wynikiem operacyjnym i wynikiem przed opodatkowaniem.
Istotne będzie zatem nie tylko to, czy spółka utrzyma ponad 20-procentowy wzrost sprzedaży, lecz także to, czy kolejne przyrosty obrotów zaczną generować proporcjonalnie większy zysk.
Dane miesięczne: mocne półrocze, wolniejszy wrzesień
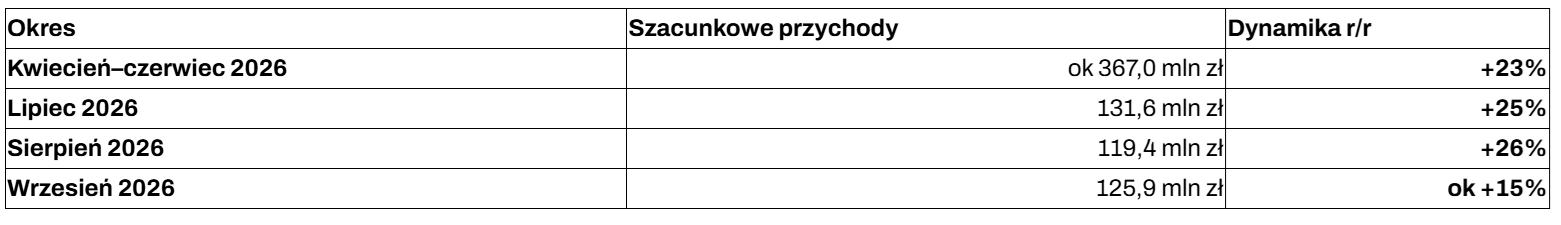
Po zakończeniu raportowanego kwartału sprzedaż nadal rosła. Wrzesień był najlepszym sprzedażowo wrześniem w historii Grodna. Jednocześnie około 15-procentowy wzrost był niższy od dynamik lipca i sierpnia. To nadal dobry rezultat, lecz warto obserwować, czy jest to zwykłe miesięczne wahanie, czy początek normalizacji tempa wzrostu (źródło).
Źródło: Opracowanie własne na podstawie danych pb.pl.
Według informacji opublikowanych po wrześniu, przychody pierwszego półrocza roku obrotowego zwiększyły się łącznie o około 140 mln zł. Sprzedaż internetowa wzrosła o 44 mln zł, czyli o 51% r/r. Nie są to jednak jeszcze informacje o zysku półrocza — ten będzie można ocenić dopiero na podstawie raportu finansowego, który poznamy 15 grudnia 2026 r.
AiGrodno i e-commerce – potencjał efektywności, nie osobny biznes technologiczny
W komunikacji Grodna coraz większe znaczenie ma AiGrodno — rozwijany przez spółkę system wykorzystujący sztuczną inteligencję w obsłudze klientów i procesach handlowych. Pod koniec 2025 r. uruchomiono nową odsłonę platformy B2B oraz asystenta AI, dostępnego również przez WhatsApp. Grupa rozwija także click&collect i pilotaż automatów odbiorczych Grodnomat (źródło).
Potencjalna wartość tych rozwiązań polega na:
- usprawnieniu wyszukiwania i doboru produktów;
- skróceniu procesu zakupowego;
- zwiększeniu liczby klientów obsługiwanych bez proporcjonalnego wzrostu kosztów;
- połączeniu kanału internetowego z siecią stacjonarną.
Wzrost sprzedaży online o 51% w półroczu potwierdza rozwój kanału cyfrowego. Nie dowodzi jednak, że cały ten wzrost został spowodowany przez AI. Określenia zarządu takie jak „głęboka fosa biznesowa” należy traktować jako ocenę spółki, a nie niezależnie zweryfikowany fakt.
Dodatkowo e-commerce jest kanałem sprzedaży tych samych produktów, a nie osobnym biznesem, którego przychody można dodać do sprzedaży elektrotechniki i OZE. Inwestycyjnie najważniejsze będą więc marże, koszty obsługi i konwersja wyniku na gotówkę, nie sama obecność AI w strategii.
11 hurtowni zwiększa skalę
Najważniejszą transakcją rozwojową w ostatnich miesiącach było przejęcie działalności 11 hurtowni elektrotechnicznych. Umowę zawarto 6 sierpnia, a jej aktywacja nastąpiła 26 sierpnia 2026 r. Potencjał przychodowy przejmowanej działalności zarząd oszacował na 60 mln zł rocznie.
To skala odpowiadająca około 5% rocznej sprzedaży grupy z 2025/2026. Przejęcie może zwiększać zasięg, bazę klientów i wykorzystanie wspólnej logistyki. Jednocześnie 60 mln zł potencjalnej sprzedaży nie jest gwarancją wyniku, a sam komunikat o aktywacji nie podaje ceny nabycia ani EBITDA przejmowanej działalności. Bez tych informacji nie da się rzetelnie ocenić zwrotu z transakcji (źródło).
W kolejnych raportach warto sprawdzić jaki jest wkład przejętych hurtowni w sprzedaż i zysk, ile kosztuje integracja, czy wzrost nie zwiększa nadmiernie zapotrzebowania na finansowanie, a także jaka część dynamiki grupy ma charakter organiczny.
Wzrost wymaga finansowania
Na koniec marca 2026 r. dług netto Grodna wynosił według podsumowania wyników 93,8 mln zł, a relacja długu netto do EBITDA 2,9. Była to poprawa wobec wcześniejszych okresów, ale nadal poziom istotny dla niskomarżowego dystrybutora. Jest to stan na koniec roku obrotowego, nie aktualizacja po czerwcowym kwartale ani po sierpniowej akwizycji.
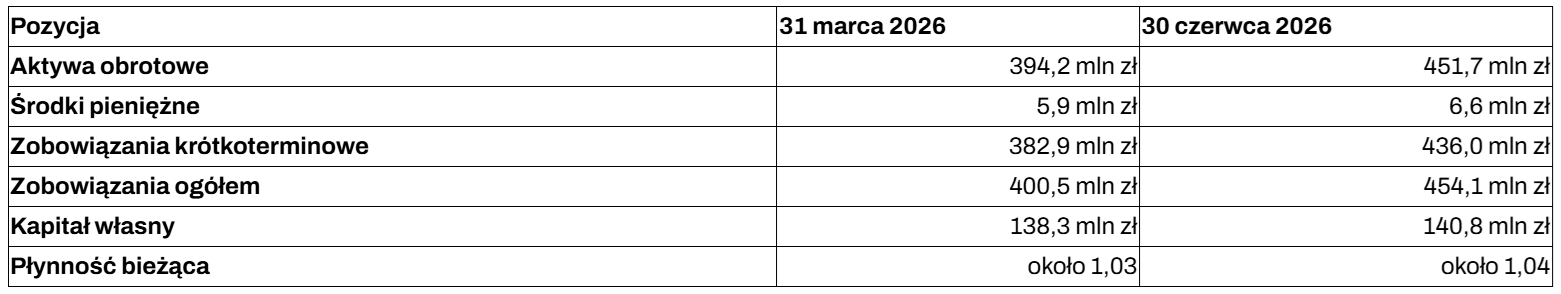
Najnowszy bilans pokazuje, że wraz z przyspieszeniem sprzedaży wzrosła skala finansowania działalności.
Źródło: Opracowanie własne na podstawie danych Grodno – skonsolidowany raport kwartalny 1/2026.
Zobowiązania ogółem nie są tym samym co dług finansowy — obejmują także inne pozycje, w tym zobowiązania związane z działalnością handlową. Niemniej połączenie płynności bieżącej niewiele powyżej 1 i ujemnych przepływów operacyjnych wymaga uwagi.
W kwartale kwiecień–czerwiec przepływy operacyjne wyniosły –4,7 mln zł, mimo dodatniego zysku netto. Pojedynczy kwartał nie przesądza o problemach płynnościowych, ale pokazuje, dlaczego EBITDA nie powinna zastępować analizy gotówki. Istotna jest też zmiana prezentacji faktoringu. Spółka przeniosła zmianę jego stanu do przepływów finansowych i odpowiednio przekształciła dane porównawcze.
Ambitny cel 2 mld zł sprzedaży
Ogłoszona w październiku 2025 r. pięcioletnia strategia zakłada dojście do 2 mld zł przychodów przy 5-procentowej rentowności EBITDA. Rozwój organiczny mają uzupełniać akwizycje, również zagraniczne. Grupa działa już w Chorwacji (źródło).
Osiągnięcie obu parametrów oznaczałoby 100 mln zł EBITDA, wobec 32,3 mln zł w roku 2025/2026. To pokazuje potencjał, ale także skalę zadania .Potrzebny jest nie tylko wzrost przychodów, lecz również niemal podwojenie marży względem ostatniego pełnego roku. Najnowszy kwartał z marżą EBITDA około 2% pokazuje, że droga do 5% pozostaje wymagająca.
Energetyka daje szanse, budownictwo pozostaje słabe
Obraz otoczenia rynkowego pozostaje mieszany. Według omówienia raportu PFR produkcja budowlano-montażowa spadła w okresie styczeń–sierpień 2026 r. o 2,1% r/r, a wzrost wystąpił jedynie w budownictwie infrastrukturalnym — o 1,6%. We wrześniu produkcja budowlano-montażowa obniżyła się o 9% r/r, choć ekonomiści wskazywali również na wpływ nieregularnych rozliczeń prac (źródło).
Nie ma więc podstaw, aby zakładać równomierny boom obejmujący wszystkich odbiorców Grodna. W szczególności słabość budowy budynków i remontów może ograniczać część popytu na instalacje i materiały elektryczne (źródło).
W tym kontekście wzrost Grodna wygląda korzystnie. Jednak deklarowane zdobywanie udziałów rynkowych warto odróżnić od dokładnego, niezależnego pomiaru udziału – sprzedaży dystrybutora nie można bezpośrednio porównywać z produkcją całego budownictwa.
Grodno wiąże perspektywy z inwestycjami w infrastrukturę i energetykę, finansowaniem unijnym oraz popytem na magazyny energii i rozwiązania OZE. Oferta grupy pozwala uczestniczyć w tych wydatkach przez dostawy asortymentu, a nie wyłącznie przez realizację pojedynczych projektów. Jednocześnie doświadczenia ostatnich lat pokazują, że wzrost rynku urządzeń nie gwarantuje zysków dystrybutora. Odpis na pompy ciepła oraz presja na ceny asortymentu OZE przypominają o ryzyku zakupienia zapasów po cenach, których później nie da się odzyskać w sprzedaży.
Najbardziej atrakcyjne otoczenie dla Grodna to zatem nie sam wzrost instalowanej mocy OZE, lecz połączenie rosnących wolumenów, stabilniejszych cen produktów i sprawnego obrotu zapasami.
Dywidenda i fundacje rodzinne
Za rok 2025/2026 przeznaczono na dywidendę około 2,615 mln zł, czyli 0,17 zł na akcję. Dzień dywidendy przypadł na 27 października, a wypłatę zaplanowano na 19 listopada. Przy kursie 13,90 zł stopa wynosi około 1,2%. Zakup akcji obecnie nie daje już prawa do tej wypłaty.
To pozytywny sygnał po odbudowie wyników, ale zbyt mała stopa, by dywidenda stanowiła główny argument inwestycyjny.
W październiku poinformowano również o ulokowaniu pakietu większościowego w fundacjach rodzinnych, które kontrolują łącznie 65,77% kapitału i 79,26% głosów. Ma to zabezpieczać ciągłość kontroli i strategii, ale ogranicza wpływ akcjonariuszy mniejszościowych. Przeniesienia akcji nie należy utożsamiać z rynkowym zakupem przez insiderów.
Napęd dla zmienności kursu i najważniejsze ryzyka
Najważniejszym katalizatorem będzie raport półroczny 15 grudnia. Rynek otrzyma wtedy możliwość skonfrontowania wysokiej sprzedaży z marżą, gotówką i zadłużeniem. Znaczenie będą miały także kolejne raporty miesięczne, efekty integracji hurtowni oraz mierzalne korzyści z cyfryzacji.
Główne ryzyka to:
- presja na marże — już widoczna w najnowszym kwartale,
- przeceny zapasów i zmienność popytu na urządzenia OZE (źródło),
- rosnące zapotrzebowanie na finansowanie i słaba konwersja wyniku na gotówkę,
- słabość budownictwa oraz koszty integracji przejęć,
- wycena wymagająca dalszego wzrostu zysków i silna koncentracja kontroli właścicielskiej.
Grodno jest aktualnie interesującym materiałem do analizy jako spółka odbudowująca wyniki. Wśród pozytywów na pewno wymienić należy powrót do zysku, wzrost obrotów, rozwój kanału cyfrowego i ekspansję sieci. Ostrożność z kolei budzi spadek marży oraz ujemne przepływy operacyjne.
W przypadku ostrożnego podejścia na pewno warto skupić uwagę na wzroście EBITDA szybszym od przychodów, poprawie gotówki operacyjnej i utrzymaniu zadłużenia pod kontrolą. Grudniowy raport powinien pomóc ocenić, czy odbudowa obrotów przechodzi już w trwały wzrost wartości.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Grodno: Analiza techniczna
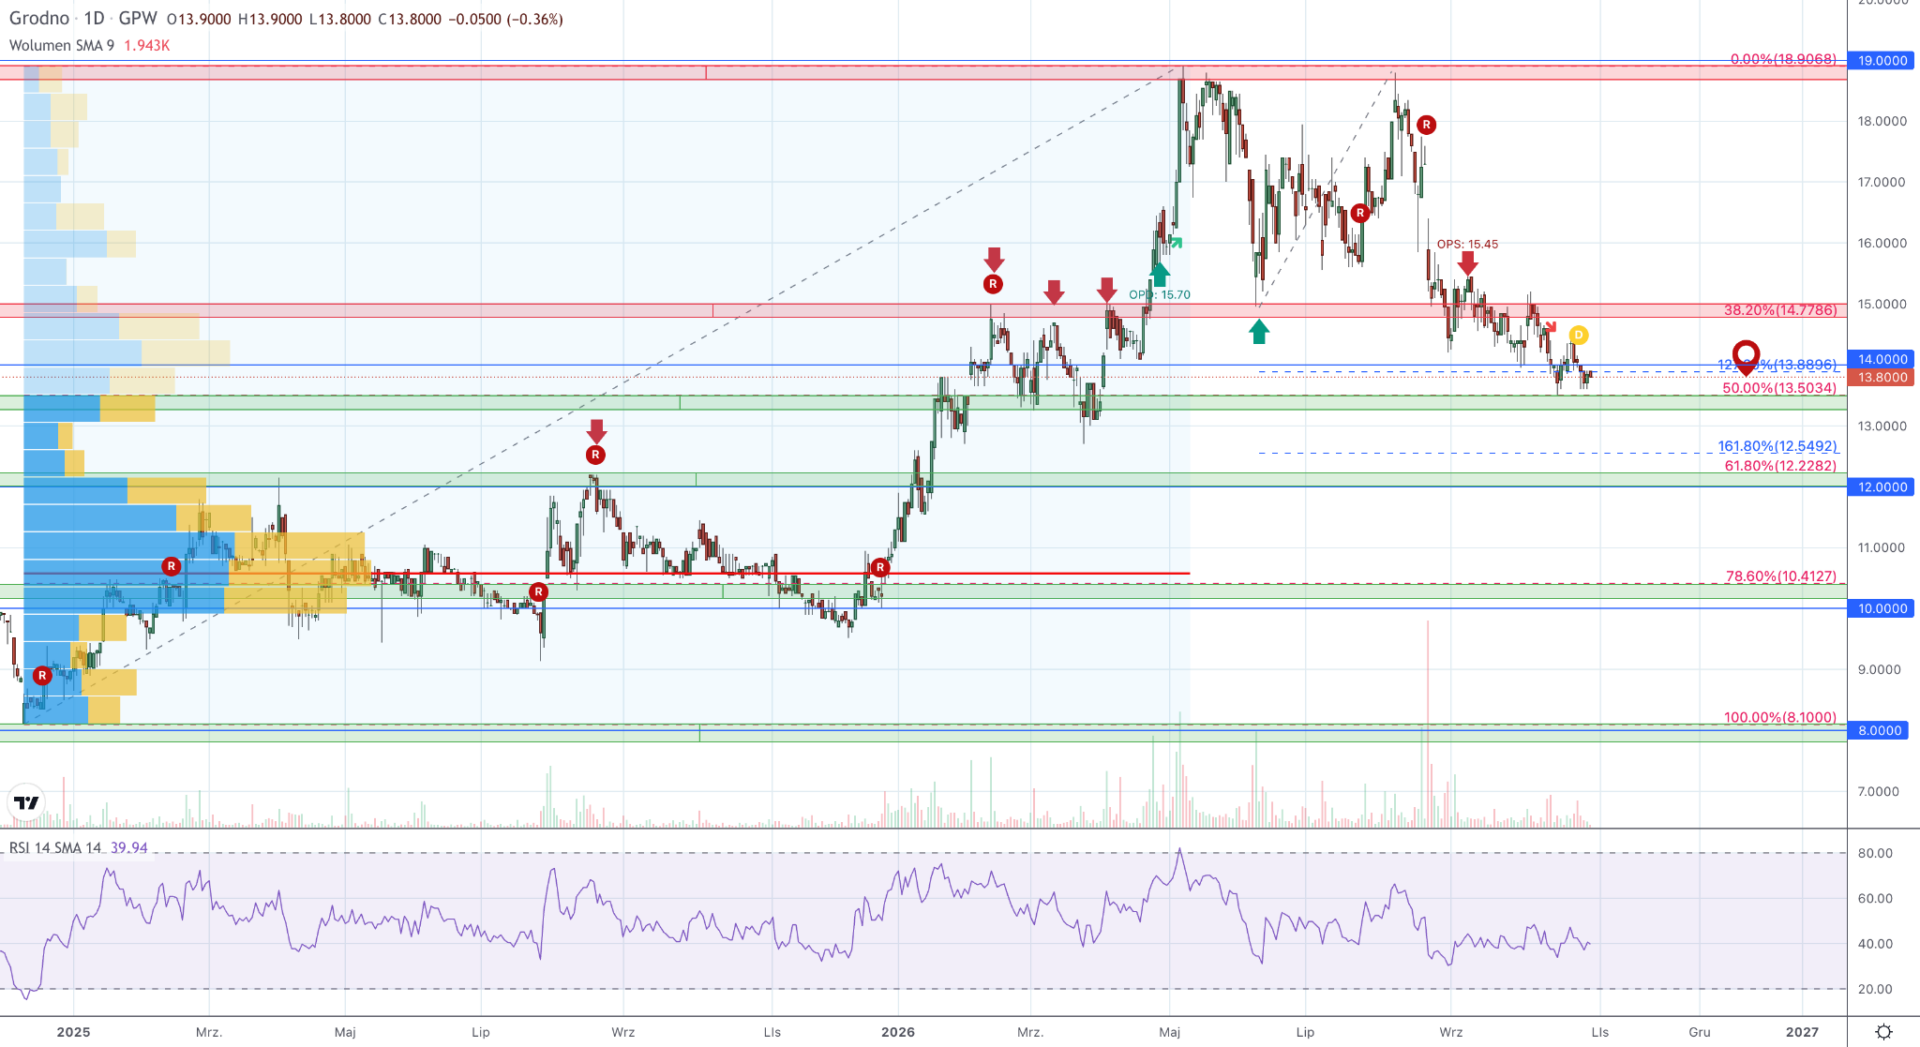
Aktualnie obserwujemy wyhamowanie korekty, w której pozostajemy od osiągnięcia szczytów w maju oraz sierpniu 2026 r. Na ten moment wsparciem pozostaje zniesienie 50% ostatniej fali wzrostowej oraz techniczna strefa reakcji w okolicy 13,50 zł. W przypadku utrzymania podaży, kolejnym wsparciem jest zgrupowanie zniesienia fibo 61,8% oraz strefy S/R w rejonie 12 zł. Istotny obszar wolumenowy wypada dopiero w okolicy 10,40 zł.
W przypadku powrotu strony popytowej, pierwsza bariera do pokonania znajduje się przy strefie oporu na 15 i dalej 16 zł, a ich przełamanie otworzy drogę na ostatnie szczyty.
Źródło: Wykres dzienny. Opracowanie własne.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com