Artykuł powstał w ramach płatnej współpracy z Saxo Bank.
Diagnostyka zasługuje na uwagę przede wszystkim w perspektywie długoterminowej, ale nie jest obecnie oczywistą okazją wyłącznie dlatego, że działa w perspektywicznej branży. Firma zwiększa sprzedaż, rozwija współpracę ze szpitalami i przejmuje kolejne podmioty. Jednocześnie jej koszty rosną szybciej od przychodów, marże spadają, a zadłużenie i należności wymagają uważniejszej obserwacji. Można powiedzieć, że słowo “klucz” dzisiaj dla tej spółki to: rentowność.
Bezpieczeństwo środków i dostęp do globalnych rynków — Twoje niezainwestowane środki pieniężne do równowartości 100 000 EUR objęte są systemem gwarancji depozytów.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
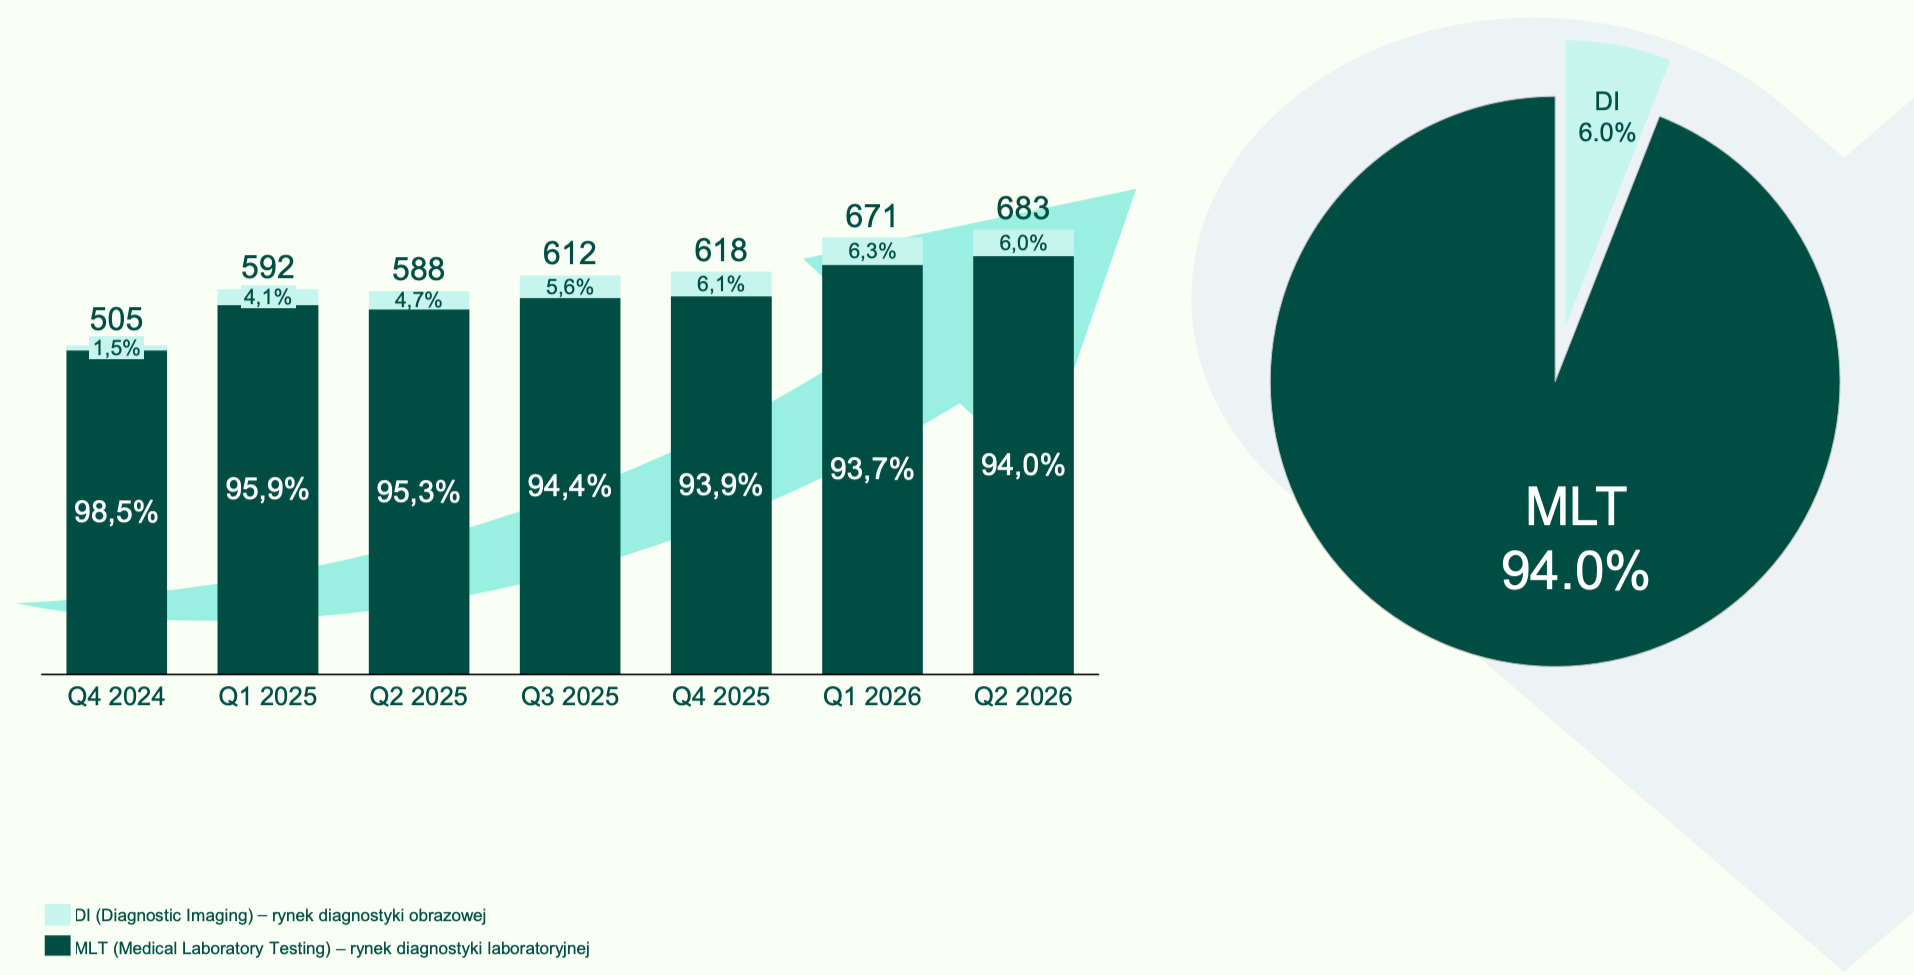
Zmiany finansowania przez NFZ są realnym zagrożeniem, ale nie należy automatycznie przenosić na Diagnostykę ryzyk charakterystycznych dla Voxela. W II kwartale 2026 roku badania laboratoryjne odpowiadały za 94% przychodów Diagnostyki, a diagnostyka obrazowa będącą główną domeną jej konkurenta zaledwie za 6%. Co więcej Voxel, mimo początkowej gwałtownej przeceny, pokazał później wyniki znacznie lepsze od oczekiwań rynku. Obraz sektora jest więc bardziej złożony niż powierzchowna teza, że NFZ ogranicza finansowanie, więc wszystkie spółki medyczne stracą.
Skala jest przewagą, ale struktura sprzedaży ma znaczenie
Spółka łączy sprzedaż badań bezpośrednio pacjentom indywidualnym z obsługą podmiotów medycznych. W II kwartale 2026 r.:
- przychody B2C, czyli sprzedaż bezpośrednia pacjentom, wyniosła 243,6 mln zł (wzrost o 11,8% r/r),
- przychody B2B, czyli sprzedaż do innych podmiotów, wyniosła 438,2 mln zł (wzrost o 18,8%),
- B2B odpowiadało za 64,2% przychodów grupy (źródło).
B2B nie oznacza automatycznie bezpośredniego kontraktu z NFZ, ale nie oznacza też całkowitej niezależności od publicznego finansowania. Kontrahentem laboratorium może być placówka, której budżet zależy od pieniędzy funduszu. Z kolei pacjent płacący bezpośrednio daje spółce inną elastyczność cenową niż duży kontrakt instytucjonalny.
Rozwój B2B zapewnia skalę i powtarzalność zleceń, lecz może zmieniać przeciętną rentowność sprzedaży. W najnowszej analizie Trigon wskazuje rosnący udział tego kanału jako jeden z czynników krótkoterminowej presji na marże Diagnostyki (źródło).
Szybki wzrost przychodów i dużo wolniejszy wzrost zysków
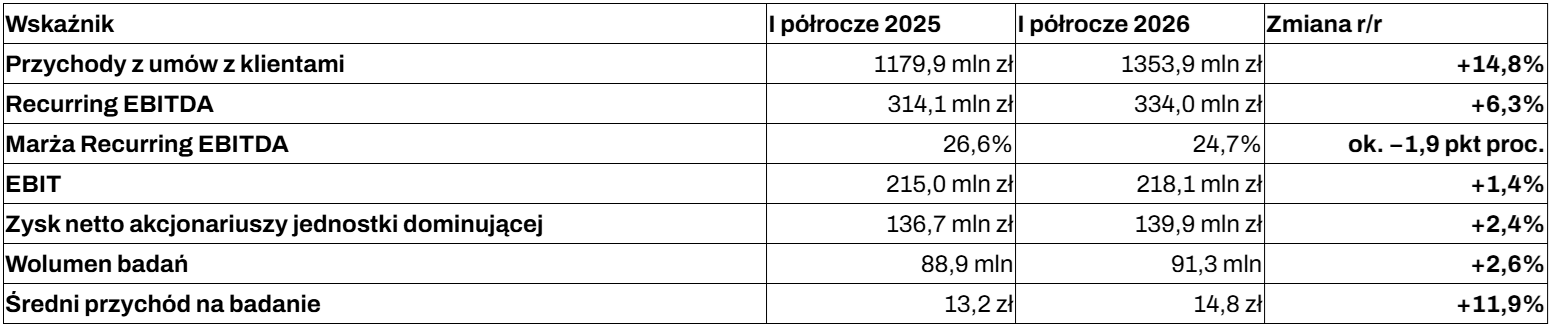
Poniższe dane dotyczą grupy kapitałowej, przychody oznaczają przychody z tytułu umów z klientami, a nie szerszą kategorię przychodów z działalności operacyjnej. Zysk netto w tabeli przypada akcjonariuszom jednostki dominującej.
Źródło: Diagnostyka – Wyniki finansowe Grupy Diagnostyka za Q2 2026.
Jak widać popyt i zdolność zwiększania wartości sprzedaży pozostają mocne, należu jednak zwrócić uwagę, że dodatkowe przychody w niewielkim stopniu przekładają się na przyrost zysku operacyjnego. Wzrost średniego przychodu na badanie nie jest przy tym równoznaczny z podwyżką cennika o identyczną wartość — wpływa na niego także struktura wykonywanych badań.
II kwartał pokazał wyraźniejsze pogorszenie
Źródło: Diagnostyka – Wyniki finansowe Grupy Diagnostyka za Q2 2026.
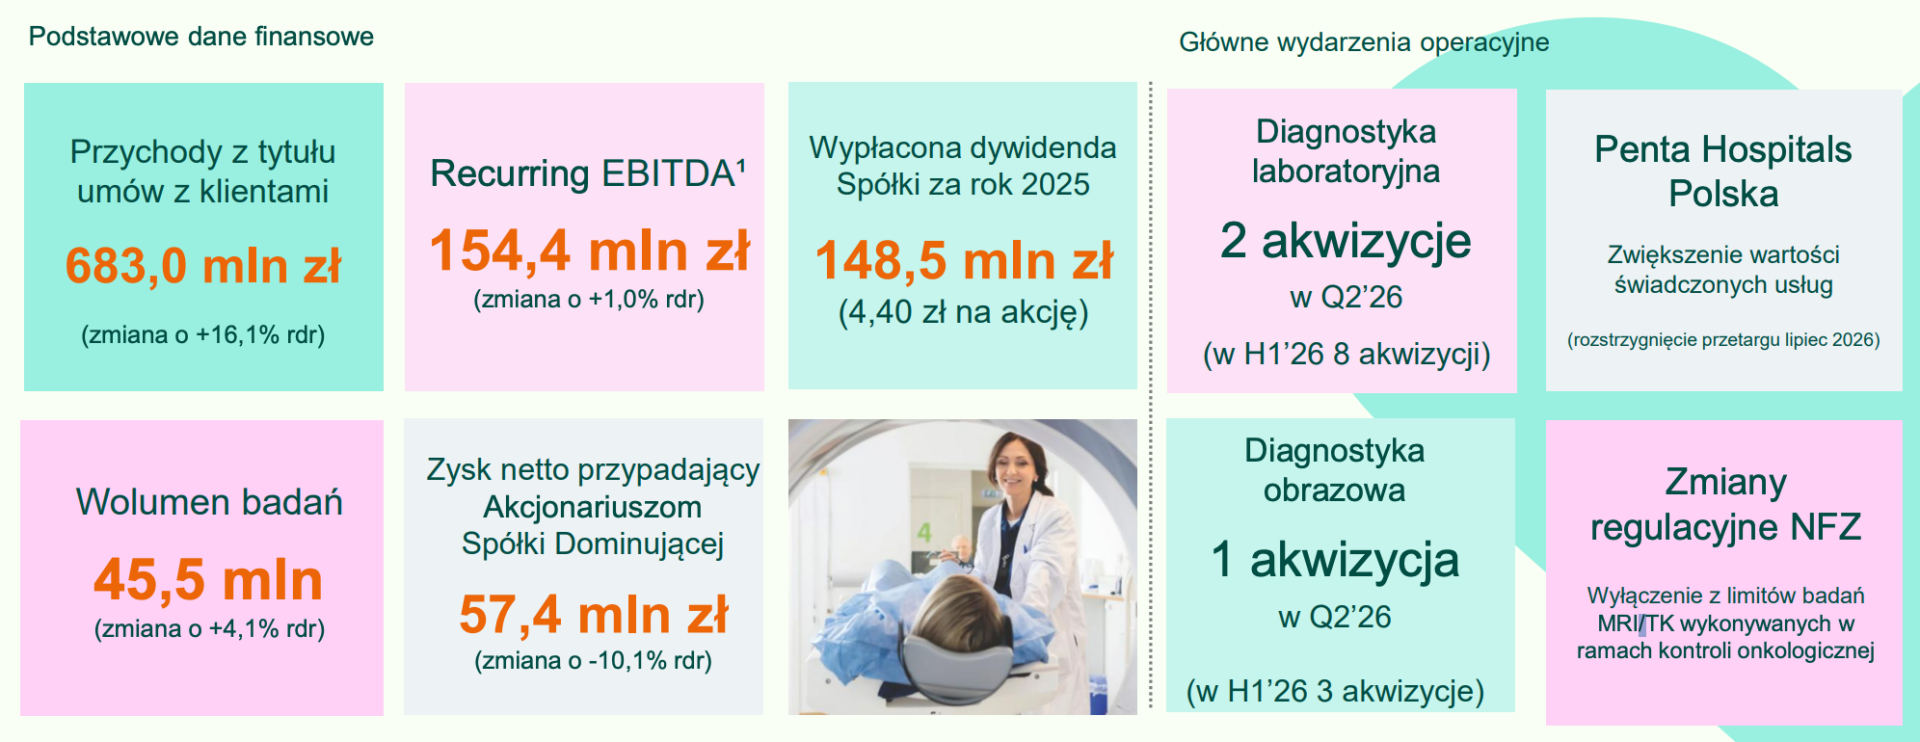
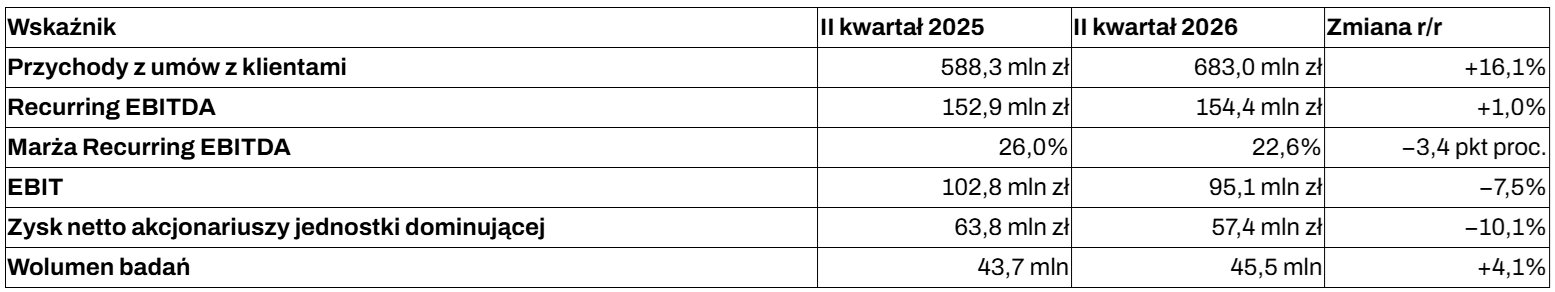
Podsumowanie kwartału pokazuje najważniejsze wyzwanie Diagnostyki – wzrost przychodów o 16,1% przełożył się na zaledwie 1% wzrostu Recurring EBITDA, a zysk netto przypadający akcjonariuszom jednostki dominującej spadł o 10,1%. Równolegle grupa kontynuuje przejęcia i rozszerza współpracę z dużymi klientami, ale dla akcjonariuszy kluczowe będzie przełożenie większej skali działalności na poprawę rentowności.
Źródło: Diagnostyka – Wyniki finansowe Grupy Diagnostyka za Q2 2026.
To właśnie II kwartał najlepiej wyjaśnia ostrożniejsze podejście analityków. Sprzedaż wzrosła o ponad 16%, ale koszty działalności operacyjnej zwiększyły się o 20,5%. W efekcie EBITDA niemal stała w miejscu, a zyski operacyjny i netto spadły.
Co obciąża wyniki?
Spółka wskazuje przede wszystkim na stabilizację systemu ERP SAP, uruchomionego w styczniu 2026 roku. W drugim kwartale eliminowano błędy i przeprowadzano inwentaryzacje. Rozliczenie różnic magazynowych oraz dostosowanie procesów obciążyły koszty materiałów. Zarząd określa ten element jako jednorazowe dostosowanie bilansowe. Równocześnie rosły wydatki na usługi informatyczne, usługi branżowe i rozwój grupy.
Presja nie ogranicza się jednak do informatyki. Koszty świadczeń pracowniczych w półroczu wyniosły 506,4 mln zł, czyli około 37,4% przychodów z umów z klientami. Wzrosła również amortyzacja — o 19,2%, do 115,9 mln zł. To przypomnienie, że rozwój infrastruktury i leasing sprzętu mają koszt widoczny także poniżej EBITDA.
Istotna jest jeszcze jakość raportowanej miary „Recurring EBITDA”. Wynik półrocza zawierał 4,3 mln zł zysku z przeszacowania udziałów przy objęciu kontroli nad spółką. Po jego wyłączeniu EBITDA wyniosłaby 329,7 mln zł, a marża 24,4%, zamiast prezentowanych 334 mln zł i 24,7%. Przy analizie powtarzalnej rentowności warto stosować tę ostrożniejszą podstawę (źródło).
Gotówka i zadłużenie – sytuacja pod kontrolą, ale margines swobody maleje
Na koniec czerwca 2026 roku dług netto Diagnostyki, obejmujący leasing, wynosił 1203,9 mln zł wobec 981,9 mln zł rok wcześniej. Wskaźnik dług netto/EBITDA wzrósł z 1,8 do 2,0. To górna granica przedziału 1,7–2,0 wskazywanego przez spółkę w perspektywach na 2026 r.
W bilansie uwagę zwracają kwestie:
- należności handlowe wyniosły 345,8 mln zł
- ich wzrost względem czerwca poprzedniego roku przekroczył 102 mln zł
- okres spływu należności wydłużył się z 62,7 do 69,5 dnia
Rosnąca sprzedaż naturalnie zwiększa zapotrzebowanie na kapitał obrotowy, ale wydłużenie inkasa oznacza, że gotówka wraca do spółki wolniej. W połączeniu z inwestycjami, przejęciami i dywidendą ogranicza to przestrzeń do dalszej ekspansji bez zwiększania finansowania.
Uwaga na definicję wolnych przepływów
Diagnostyka podała za półrocze 262 mln zł FCF, o 11% mniej niż rok wcześniej. Jednak stosowana przez nią definicja to EBITDA pomniejszona o zapłacony podatek i zmianę kapitału obrotowego. Nie jest to gotówka pozostająca akcjonariuszom po wszystkich inwestycjach, leasingu i odsetkach. W sprawozdaniu przepływy operacyjne wyniosły 262,9 mln zł, a sam zakup rzeczowych aktywów trwałych i wartości niematerialnych pochłonął 67 mln zł. Dlatego wysokiego wskaźnika FCF/EBITDA nie należy bezpośrednio interpretować jako równie wysokiej zdolności do wypłaty gotówki właścicielom. Dla inwestora ważniejsze będzie, ile środków pozostaje po utrzymaniu i rozwoju infrastruktury oraz obsłudze finansowania (źródło).
NFZ – co się faktycznie zmieniło i dlaczego ma to znaczenie?
Od 1 kwietnia 2026 roku NFZ zmienił rozliczanie wybranych ambulatoryjnych świadczeń wykonywanych ponad wartość kontraktu.

Źródło: opracowanie własne, dane NFZ.
Płatności za nadwykonania przesunięto na okres po zakończeniu roku. Świadczenia mieszczące się w wartości kontraktu nadal są finansowane w pełnej wysokości. Zmiany nie objęły m.in. dzieci i młodzieży do 18 lat, pacjentów z kartą DiLO oraz świadczeń programu profilaktyki raka jelita grubego (źródło).
Nie jest więc precyzyjne stwierdzenie, że NFZ obciął o połowę finansowanie wszystkich badań diagnostycznych. Obniżona stawka dotyczy określonych procedur ponad kontrakt, z wyjątkami. Dla ich wykonawców problem pozostaje jednak poważny – koszty sprzętu, lokalu i części personelu nie spadają proporcjonalnie do niższego wynagrodzenia za badanie.
Diagnostyka jest mniej narażona bezpośrednio, ale nie jest odporna
Diagnostyka obrazowa wygenerowała w I półroczu 2026 roku 82,7 mln zł przychodów, o 59,7% więcej niż rok wcześniej. W II kwartale odpowiadała jednak tylko za 6% sprzedaży grupy. Bezpośredni wpływ zmian NFZ jest więc ograniczony w porównaniu ze spółką opartą na rezonansie i tomografii. Prezentacja Diagnostyki wskazuje ponadto na korzystną zmianę dotyczącą wyłączenia z limitów badań MRI/TK wykonywanych w ramach kontroli onkologicznej.
Diagnostyka laboratoryjna odpowiadała w II kwartale 2026 roku za 94% przychodów grupy, a obrazowanie za 6%, mimo stopniowego zwiększania jego udziału w sprzedaży. Te proporcje są ważnym kontekstem dla oceny zmian finansowania badań obrazowych przez NFZ, ale nie należy utożsamiać całego segmentu obrazowania z przychodami objętymi ograniczeniami.
Źródło: Diagnostyka – Wyniki finansowe Grupy Diagnostyka za Q2 2026 r. Dominujący udział rynku MLT w Grupie w Q2 2026.
Ryzyka nie należy jednak ignorować. Dotyczy ono również:
- opłacalności dalszych przejęć pracowni obrazowych,
- wykorzystania zakupionego sprzętu po ograniczeniu nadwykonań,
- terminów rozliczeń,
- presji finansowej na kontrahentów medycznych.
Nie ma podstaw, aby stosować uproszczony rachunek: „6% przychodów z obrazowania razy 50% obniżki”. Tylko część sprzedaży tego segmentu stanowią świadczenia objęte zmienioną stawką, a reakcja spółki może obejmować zmianę struktury badań i płatników.
Warto również rozdzielić dwie liczby pojawiające się w debacie. NFZ szacował oszczędności wynikające ze zmiany finansowania czterech rodzajów świadczeń na około 625 mln zł. Z kolei październikowa publikacja opisująca analizę Trigona przytacza około 182,7 mln zł rocznego spadku wydatków wskutek zmian taryf MRI/TK. Są to różne zakresy zmian i nie należy traktować ich jako dwóch oszacowań tego samego zjawiska.
Konkurencja rośnie po gwałtownej reakcji na zmiany
„Puls Biznesu” opisał 1 kwietnia bieżącego roku gwałtowny spadek akcji spółki konkurencyjnej Voxel po zmianie zasad finansowania. W kolejnych miesiącach kurs schodził w okolice 94 zł wobec szczytu przekraczającego 185 zł z lipca 2025 roku. Była to reakcja na dużą ekspozycję na publicznego płatnika i obawy o rentowność nadwykonań. Nie należy jednak całego tego spadku przypisywać jednej sesji ani jednej informacji (źródło). Późniejsze wyniki pokazały zdolność adaptacji.
W samym II kwartale EBITDA wyniosła 58,2 mln zł wobec konsensusu 45,3 mln zł, a zysk netto 32,5 mln zł wobec oczekiwanych 22,3 mln zł. Po publikacji kurs rósł do około 138 zł (źródło). Skutki cięć są jednak widoczne. W II kwartale wolumen kluczowych badań spadł o około 10% r/r, a przychody z nich o 3%. Wyniki całej grupy chroniły inne elementy działalności i korzystniejsza struktura sprzedaży. Voxel zapowiadał ograniczanie nierentownych nadwykonań, optymalizację pracy placówek i rozwój badań komercyjnych.
Do października ocena rynku wyraźnie się poprawiła. Trigon podniósł cenę docelową spółki ze 130 do 180 zł, uznając wcześniejsze obawy za nadmiernie pesymistyczne. Kurs przywołany w artykule wynosił już 153 zł. To istotna przeciwwaga dla narracji o trwałym załamaniu całego segmentu (źródło).
Enel-Med podał, że po zmianach liczba pacjentów przyjmowanych miesięcznie na endoskopię finansowaną przez NFZ zmniejszyła się z około 850 do około 380, a liczba rezonansów z około 2100 do 1700. Spółka wskazuje na rosnące znaczenie usług abonamentowych i komercyjnych. Jej kurs w ostatnich miesiącach pozostawał według październikowego przeglądu „Parkietu” względnie stabilny (źródło).
Na podstawowym rynku laboratoryjnym ważnym konkurentem Diagnostyki pozostaje ALAB. Według PMR grupa zmniejszyła dystans do lidera, a przejęcie sieci CDL — wykonującej w 2024 r. blisko 14 mln badań — pomogło jej osiągnąć wysoką dwucyfrową dynamikę wolumenu w 2025 r. Pozycja Diagnostyki jest mocna, ale nie oznacza braku presji konkurencyjnej (źródło).
Większa współpraca z Penta Hospitals Polska
W lipcu Diagnostyka poinformowała o zwiększeniu skali i wartości współpracy z Penta Hospitals Polska. Dotychczas obsługiwała sieć Nowy Szpital i EMC Ozimek, a wcześniejsza wartość kontraktu wynosiła około 15 mln zł. Wrześniowa prezentacja potwierdza zwiększenie wartości świadczonych usług po rozstrzygnięciu przetargu. W dostępnej treści komunikatu nie ma jednak wystarczających danych, aby rzetelnie oszacować nową roczną wartość i wpływ umowy na zysk. To niewątpliwie pozytywny sygnał handlowy, natomiast w ocenie jego wartości ważna będzie również marża, warunki indeksacji cen i terminy płatności.
AidPort: wejście w badania kliniczne
27 sierpnia Diagnostyka ogłosiła zakup 63,7% udziałów w AidPort, ośrodku prowadzącym badania kliniczne. Było to czternaste przejęcie lub nabycie udziałów od początku roku; łączną wartość tych transakcji określono na około 70 mln zł (źródło).
Strategicznie jest to interesujący kierunek, ponieważ grupa może wykorzystać zaplecze laboratoryjne, genetyczne, histopatologiczne i obrazowe do obsługi projektów farmaceutycznych. Zarząd wskazuje też możliwość przyszłego rozwoju zagranicznego (źródło).
Nowe laboratoria i cyfryzacja
W półroczu trwała budowa laboratoriów w Gdyni i Gliwicach. Rozwijano również aplikację D+, Portal Pacjenta i nowy system laboratoryjny xLAB, który docelowo ma zastąpić eLAB (źródło). Inwestycje te mogą zwiększyć wydajność, dostępność usług i wygodę pacjentów. Doświadczenia z SAP pokazują jednak, że między uruchomieniem technologii a uzyskaniem oszczędności może wystąpić okres podwyższonych kosztów i ryzyka operacyjnego.
Profilaktyka 40 PLUS – zmiana już nastąpiła, teraz liczy się jej bilans
Zakończenie programu Profilaktyka 40 PLUS nie jest dziś odległym zagrożeniem. Diagnostyka realizowała związane z nim badania do kwietnia 2025 r. Od maja 2025 r. wykonuje badania zlecane przez kontrahentów B2B w programie Moje Zdrowie, a od czerwca 2025 r. uczestniczy w Programie Profilaktyki Raka Szyjki Macicy na podstawie bezpośrednich kontraktów z NFZ (źródło).
Wysoka baza po poprzednim programie była jednym z powodów słabszej dynamiki wolumenu na początku 2026 r. W II kwartale dynamika liczby badań przyspieszyła już z 1,2% do 4,1% r/r. To argument przeciw tezie o trwałym załamaniu popytu, choć nadal nie dowód pełnej kompensacji dawnego programu pod względem zysku.
Dobry popyt, trudniejsza ekonomika
Według PMR rynek laboratoryjny utrzymuje stabilny, jednocyfrowy wzrost liczby badań. W 2025 r. liczba placówek spadła o około 3%, a mimo to wolumen usług rósł. Na 2026 r. firma badawcza przewidywała podobny kierunek zmian – większa produkcja w istniejących laboratoriach, automatyzacja i lepsze wykorzystanie zasobów (źródło).
Długoterminowo sektor wspierany jest przez starzenie się społeczeństwa, większą częstość chorób przewlekłych, świadomość profilaktyki oraz rozwój bardziej kompleksowej diagnostyki. Nie wynika z tego jednak gwarancja rosnących marż. Publiczny płatnik ogranicza ekonomiczną atrakcyjność części procedur, personel kosztuje coraz więcej, a konkurenci rozbudowują skalę. Najbardziej trafny opis koniunktury brzmi więc: popyt pozostaje dobry, ale firmy muszą coraz ciężej pracować na wzrost zysku.
Co mówią najnowsze rekomendacje?
Trigon w raporcie z 15 października, opisanym publicznie 21 października, obniżył cenę docelową Diagnostyki ze 198 do 181 zł i utrzymał zalecenie „trzymaj”. Wobec przyjętego kursu 155 zł oznacza to około 17% różnicy do wyceny analitycznej — nie gwarantowanej stopy zwrotu (źródło).
Założenia Trigona są zasadniczo konstruktywne. Przychody mają wzrosnąć z około 2,41 mld zł w 2025 r. do 3,19 mld zł w 2028 r., a EBITDA z około 586 mln zł do 795 mln zł. Jednocześnie analitycy oczekują, że 2026 r. będzie dołkiem marżowym, po którym nastąpi poprawa. To właśnie potwierdzenia tej poprawy dziś brakuje.
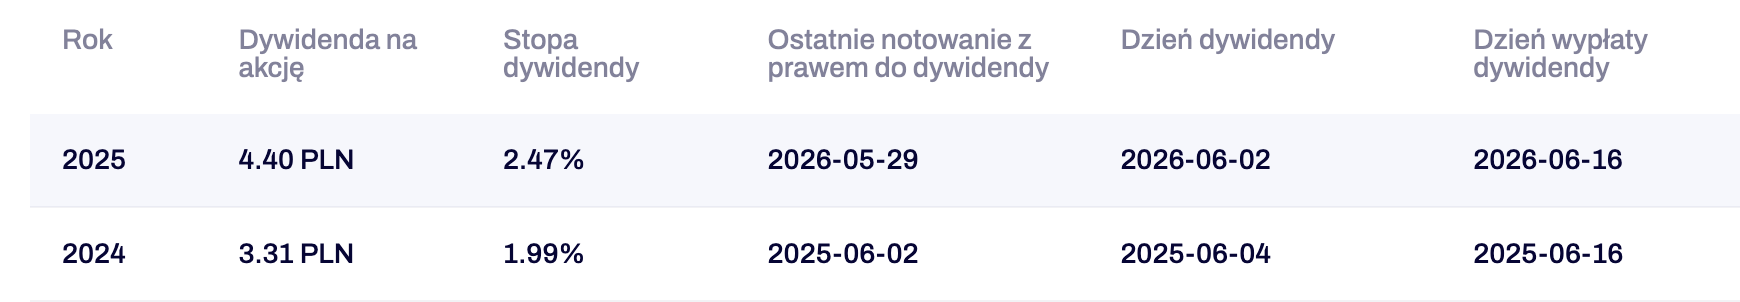
Dywidenda nie jest natomiast głównym argumentem zakupowym. W czerwcu wypłacono 4,40 zł na akcję, czyli 148,5 mln zł i 59% zysku za 2025 r. Przy stopie około 2,8% jest to dodatek do potencjalnego wzrostu wartości biznesu, a nie bardzo wysoki bieżący dochód rekompensujący ryzyka (źródło).
Źródło: Squaber. Dywidendy Diagnostyka.
Podsumowanie
Patrząc długoterminowo spółka może być kandydatem do dalszej analizy w przypadku poszukiwania ekspozycji na diagnostykę medyczną. Ma rozbudowaną sieć, rosnącą sprzedaż, kompetencje do obsługi dużych klientów i możliwości dalszej konsolidacji. Bezpośrednia ekspozycja na ograniczenia finansowania nadwykonań TK/MR jest mniejsza niż u operatorów skoncentrowanych na obrazowaniu.
Nie jest jednak wystarczającym argumentem stwierdzenie, które w ostatnim czasie często można usłyszeć, że ludzie będą potrzebowali coraz więcej badań. Przy kursie referencyjnym w rejonie 155 zł inwestor płaci już za znaczną skalę biznesu i oczekiwanie poprawy. Najbardziej przekonującym potwierdzeniem tezy zakupowej byłaby jednocześnie odbudowa marży po stabilizacji SAP, szybszy spływ należności i wzrost zysku na akcję wyraźnie mocniejszy niż dotychczasowe 2,4% w półroczu.
Podchodząc do tej inwestycji ostrożnie rozsądnym punktem odniesienia jest zatem nie odległość kursu od historycznego maksimum, lecz cena płacona za zysk możliwy do utrzymania po normalizacji kosztów.
Reaguj szybciej – załóż konto w Saxo Bank i wykorzystaj wydłużone godziny handlu dla rynku amerykańskiego.
Handel instrumentami finansowymi jest ryzykowny. Zawsze najpierw upewnij się, że rozumiesz to ryzyko.
Diagnostyka: Analiza techniczna
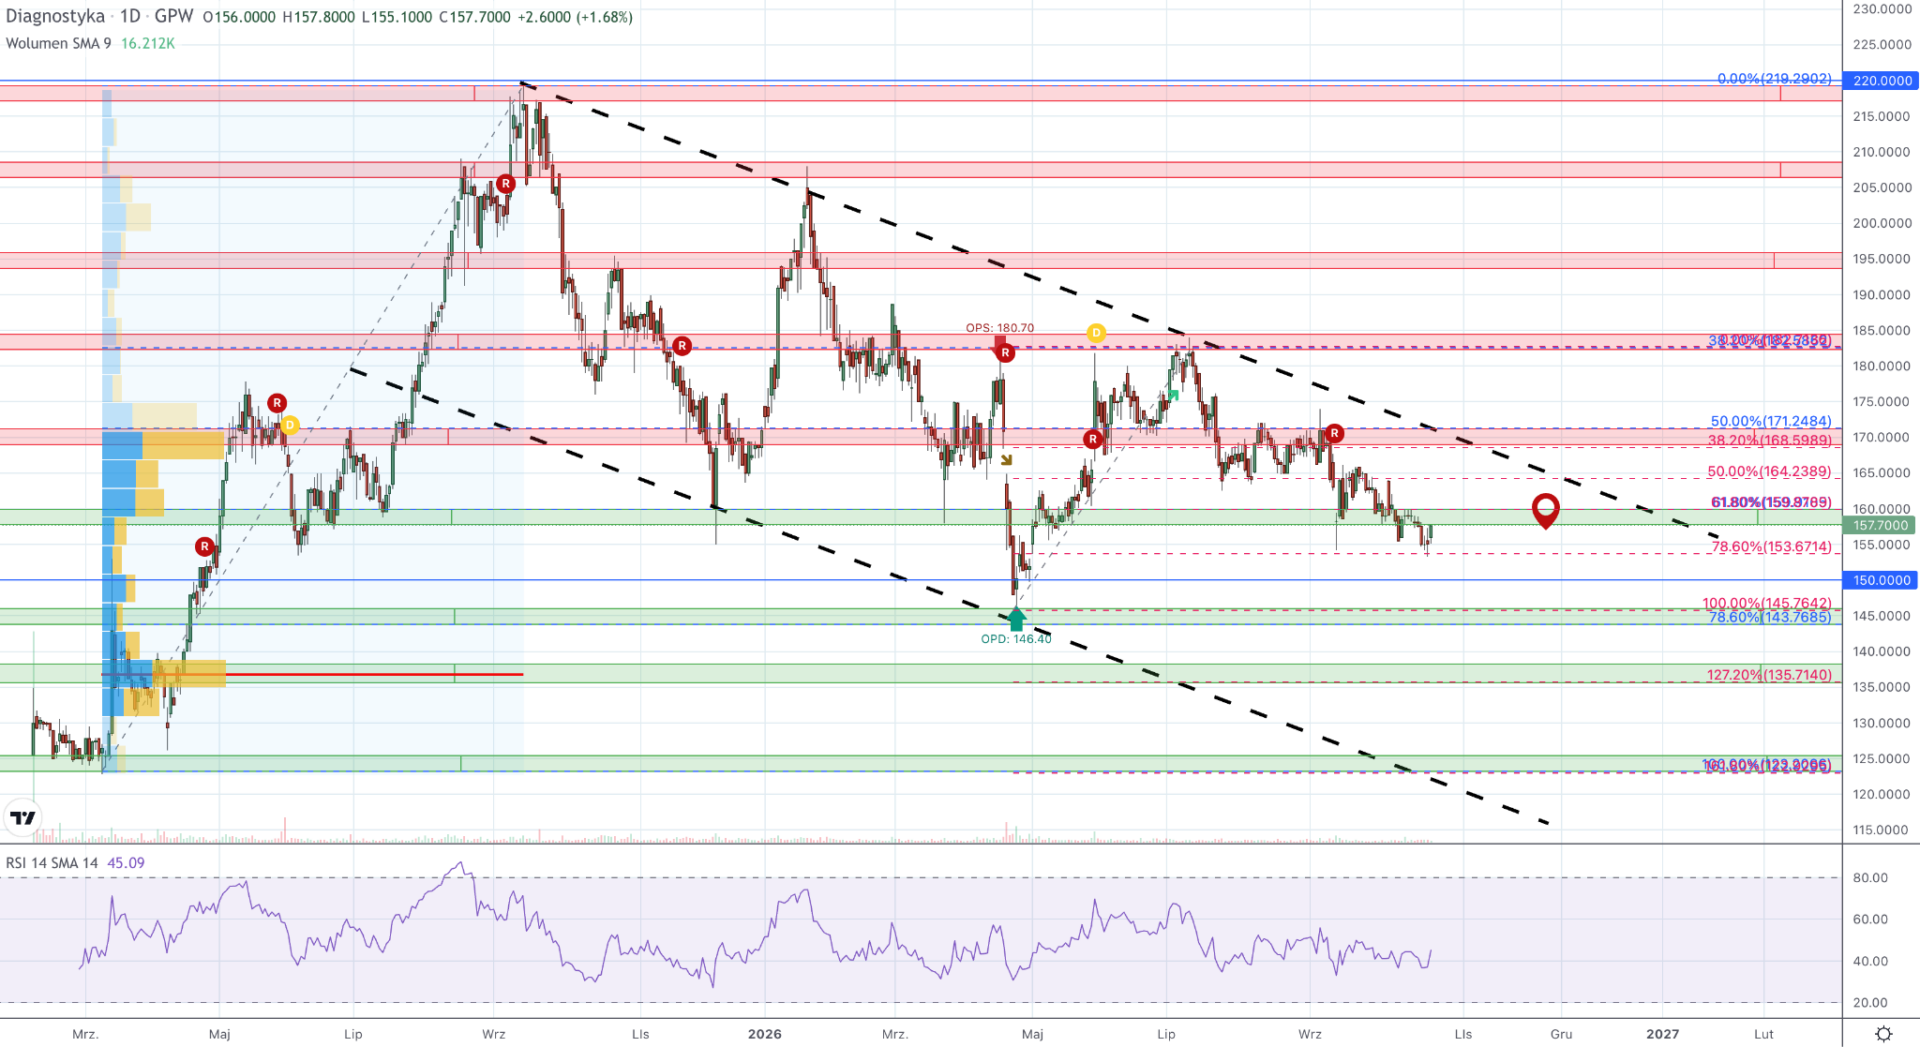
Od szczytów z 12 września 2025 roku notowania Diagnostyki systematycznie poruszają się w trendzie spadkowym, respektując górne ograniczenie kanału. Na ten moment ponownie testowane jest wsparcie techniczne w rejonie 158 zł. Utrzymanie podaży może otworzyć drogę w okolice kolejnego wsparcia przy 145 zł. Ważna strefa wolumenowa znajduje się jeszcze niżej, przy zgrupowaniu zewnętrznego zniesienia 127,2% oraz strefy historycznych reakcji przy 135 zł.
W przypadku powrotu kupujących kluczowe będzie wybicie górnego ograniczenia kanału spadkowego a następnie oporu przy 170 zł.
Źródło: Wykres dzienny. Opracowanie własne.
Polecamy również:
- Aktualna propozycja dostępu Premium: https://l.squaber.com/oferta-dostepu-squabera-premium/
- Spółki WIG20: https://squaber.com/pl/pulpit/1
- Uniwersytet Giełdowy: https://edukacja.squaber.com/webinaria
- Najbliższy webinar: https://edukacja.squaber.com/webinaria
- Analizy spółek: https://squaber.com/pl/analysis
- Tabela spółek: https://squaber.com/pl/stocks-table
- Blog Squabera: https://blog.squaber.com